Insight
Die eID-Aktivierungslücke: Sparkassen als Wallet-Starthelfer
Nur 18 Prozent sind mit aktivierter eID und bekannter PIN für die EUDI-Wallet startklar. Wie Sparkassen als Aktivierungshelfer Kontakt und Nutzung gewinnen.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Digitale Identität scheitert nicht am Willen der Kunden, sondern am fehlenden Helfer im richtigen Moment. Wer die Aktivierung in Filiale und Beratung begleitet, macht die eigenen digitalen Strecken erst nutzbar.

Die wichtigsten Erkenntnisse
Aktivierung braucht Anlass und Helfer zugleich
Die Wallet startet mit dem Online-Ausweis
Der Aktivierungstermin ist ein Kontaktanlass
54 Prozent wollen. 18 Prozent können.
Die Zahlen zur digitalen Identität in Deutschland passen nicht zusammen, und genau darin liegt eine Aufgabe. Zwischen der Bereitschaft, die EUDI-Wallet zu nutzen, und der technischen Startfähigkeit der Kundinnen und Kunden klafft eine Aktivierungslücke, und Sparkassen haben mit Filiale, Servicecenter und Beratung mehr Gelegenheiten als die meisten anderen Akteure, beim Schließen dieser Lücke zu helfen.
Die Lücke ist vermessen. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN, 21 Prozent haben aktiviert und die PIN vergessen, 57 Prozent haben nie aktiviert. Bitkom-Präsident Ralf Wintergerst fasst die Folge zusammen: „Wer seine eID nicht aktiviert hat oder seine PIN nicht mehr kennt, steht am Starttag vor verschlossenen Türen.“

Warum ist die Aktivierungslücke so hartnäckig?
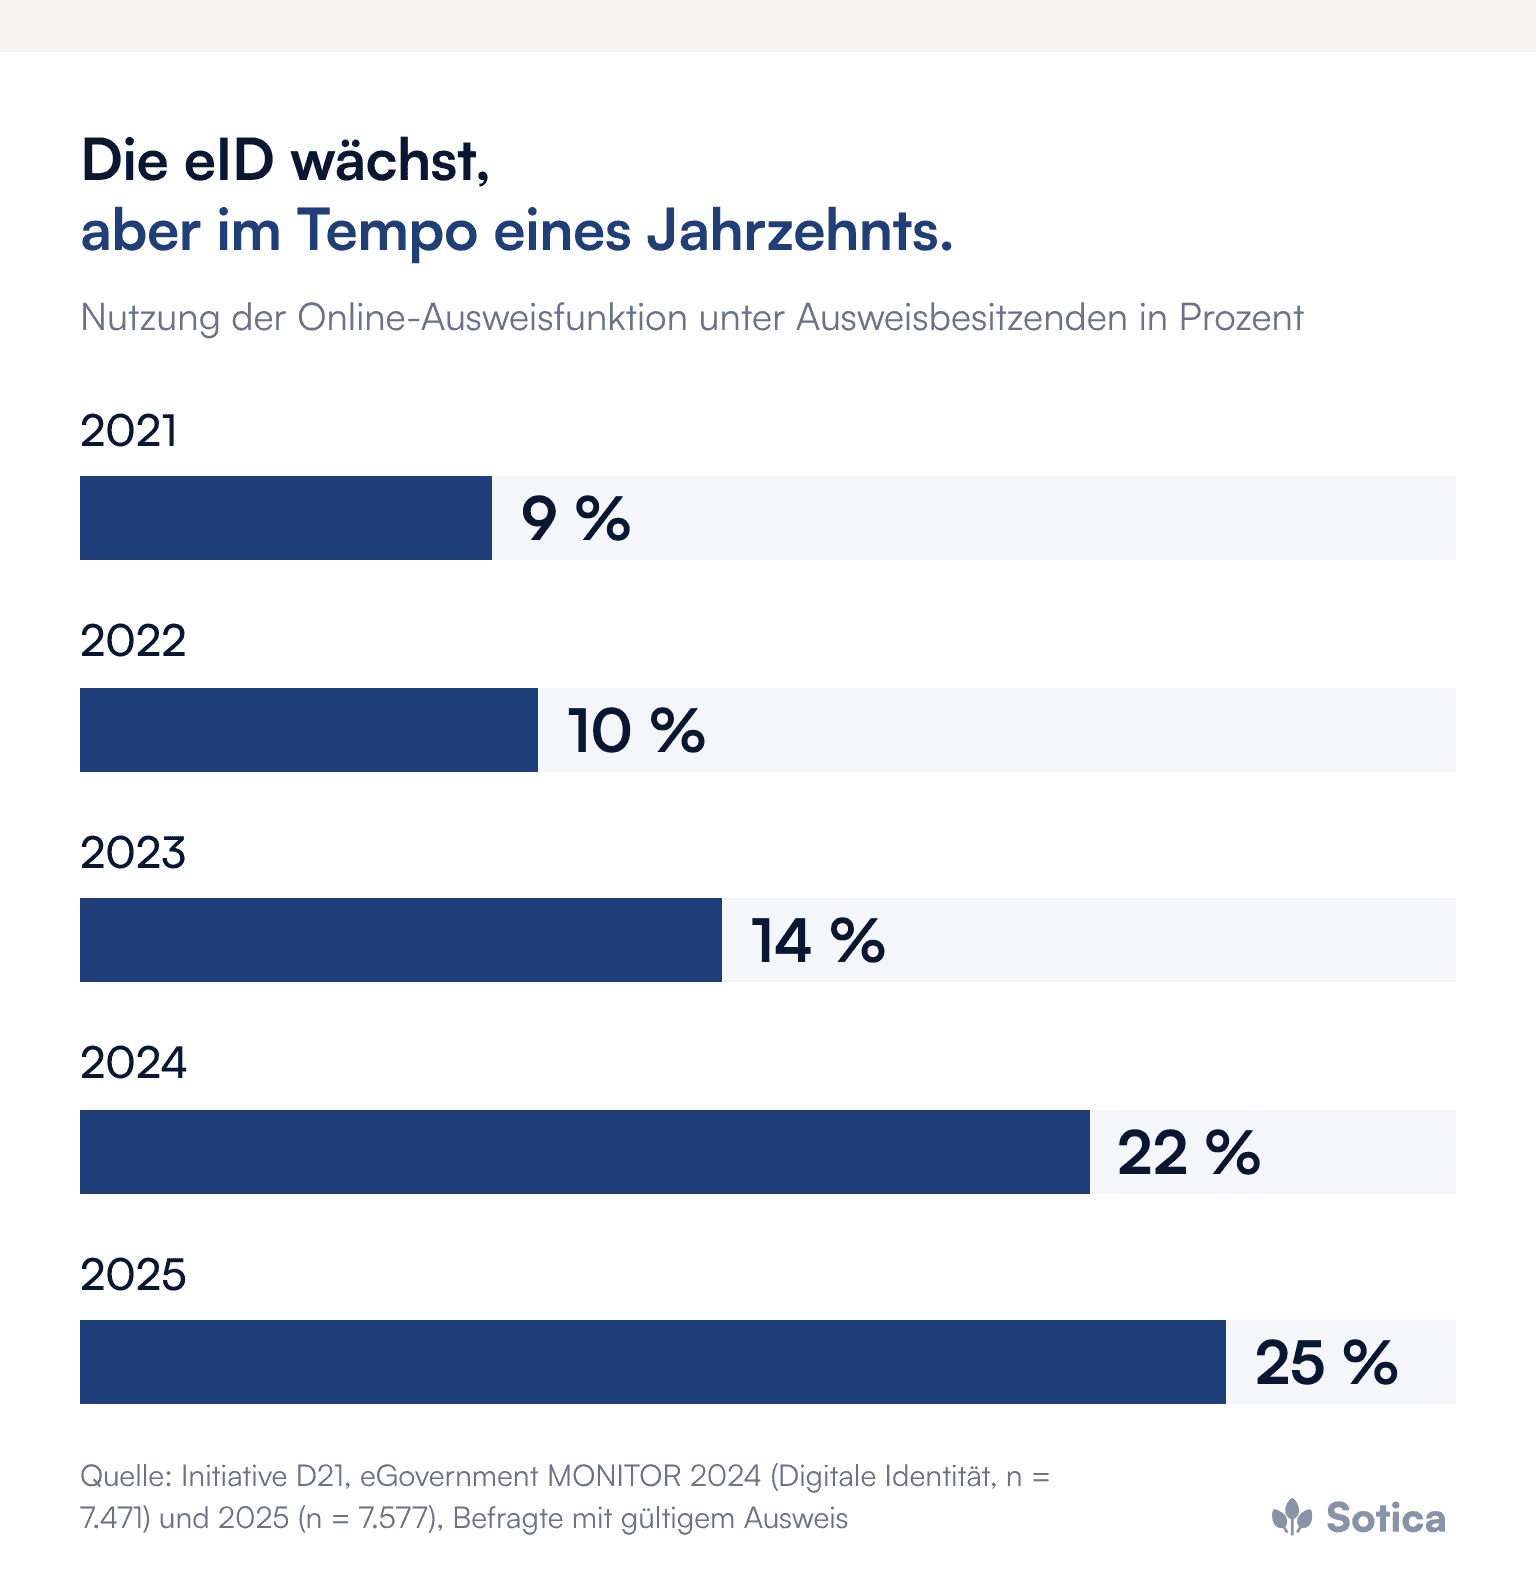
Aktivierung braucht einen Anlass und einen Helfer, und beides fehlte bisher. Der eGovernment MONITOR der Initiative D21 zeichnet die Kurve der eID-Nutzung unter Ausweisbesitzenden: 9 Prozent 2021, 10 Prozent 2022, 14 Prozent 2023, 22 Prozent 2024 und 25 Prozent 2025. Es geht aufwärts, aber im Tempo eines Jahrzehnts, nicht eines Produktstarts.
Die Gründe sind ebenfalls gemessen. Von den Befragten, deren Online-Ausweis 2024 nicht einsatzbereit war, nannten laut eGovernment MONITOR 2024 jeweils 22 Prozent fehlenden Nutzen und zu großen Aufwand, 20 Prozent wussten nicht, wie die Einrichtung funktioniert, 18 Prozent fehlte das Vertrauen. Bei denen, deren eID einsatzbereit war, die sie aber nicht nutzten, gaben 30 Prozent an, keine Anwendungen zu kennen. Menschen aktivieren Identitäts-Tools nicht auf Vorrat, sondern wenn etwas Konkretes damit möglich wird und jemand dabei hilft.
Was ändert sich mit dem Start der Wallet?
Ab 2027 gibt es einen Anlass. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis. Wer die Wallet einrichten will, braucht also genau das, was vielen fehlt: einen aktivierten Online-Ausweis und eine bekannte PIN.
Damit wird die Aktivierung zum Engpass jeder digitalen Strecke, die auf die Wallet setzt, von der Kontoeröffnung bis zur Legitimation im Kreditprozess. Die offene Frage ist, wer den Menschen in dem Moment zur Seite steht, in dem aus Interesse eine eingerichtete App werden soll.
Warum ausgerechnet die Sparkasse?
Die Sparkasse hat Kontaktpunkte, Vertrauen und einen eigenen Grund. Kontaktpunkte, weil Kundinnen und Kunden in Filiale, Servicecenter und Beratungsgespräch regelmäßig persönlich vorbeikommen. Vertrauen, weil laut Bitkom 52 Prozent die Wallet nur von staatlichen Stellen beziehen wollen und die Sparkasse als öffentlich-rechtliches Institut diesen Weg ergänzt, statt mit einer eigenen Identitätslösung zu konkurrieren. Und einen eigenen Grund, weil die eigenen Prozesse von der Kontoeröffnung bis zur Kreditlegitimation mit der Wallet für beide Seiten leichter werden.
Konkret heißt das: Wallet-Hilfe als Serviceangebot in der Filiale, das Thema als fester Baustein im Beratungsgespräch, kurze Anleitungen in App und Website, geschulte Servicekräfte. Die vergessene PIN gehört dabei zum Alltag; wer im Servicegespräch den offiziellen Weg zur Neusetzung erklären kann, löst in wenigen Minuten ein Problem, an dem viele allein scheitern. Wie eine Kontoeröffnung mit Wallet aussieht, sobald die Aktivierung gelungen ist, beschreibt der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.
Was hat das Institut davon?
Dreierlei. Kunden, deren Wallet funktioniert, nutzen die digitalen Strecken des Instituts von Anfang an, statt in Altverfahren zu bleiben. Der Aktivierungstermin ist ein legitimer Kontaktanlass quer durch den Bestand, gerade bei Kunden, die lange nicht in der Filiale waren. Und die Rolle stärkt die Position als erste Adresse für alles, was mit Identität und Geld zu tun hat. Was gebaute, aber ungenutzte Services sonst kosten, zeigt der Beitrag Gebaut ist nicht genutzt.
Messbar ist die Rolle obendrein: Zahl der unterstützten Aktivierungen pro Woche, Anteil der Wallet-Nutzer im eigenen Bestand und Nutzung der digitalen Strecken durch aktivierte Kunden. Drei Zahlen, ein Bericht, und die Frage nach dem Erfolg beantwortet sich selbst.
Wie lässt sich die Aktivierungshilfe organisieren?
Die Aktivierungshilfe ist Handwerk, kein Großprojekt. Am Anfang steht die eigene Erfahrung: Mitarbeitende, die ihren Online-Ausweis und später die Wallet selbst eingerichtet haben, erklären glaubwürdig. Danach folgen eine einheitliche Sprachregelung für Filiale und Servicecenter, eine kurze Anleitung für die häufigsten Fälle, ein fester Platz im Beratungsgespräch und eine Kommunikation, die auch klarstellt, was die Sparkasse niemals am Telefon verlangt, denn Betrüger nutzen jede neue Technologie als Kulisse.
Wichtig ist die Reihenfolge der Zielgruppen. Der eGovernment MONITOR 2024 misst die höchste eID-Nutzung in der Generation Z mit 40 Prozent und die niedrigste bei älteren Generationen. Junge Kundinnen und Kunden brauchen vor allem den Anlass, ältere eher die Hilfe. Beide Gruppen lassen sich mit unterschiedlichen Formaten erreichen, vom digitalen Hinweis in der App bis zum Termin in der Filiale. Wie die Wallet in den Gesamtfahrplan des Instituts passt, beschreibt der EUDI-Wallet-Fahrplan für Sparkassen.
Was das Management jetzt anstoßen sollte
Die Rolle als Aktivierungshelfer beschließen und Vertriebs- und Serviceleitung gemeinsam beauftragen.
Mitarbeitende zuerst aktivieren: Online-Ausweis und Wallet selbst einrichten, bevor die ersten Kunden fragen.
Formate je Zielgruppe festlegen: Hinweis in der App für junge Kunden, persönliche Hilfe in der Filiale für ältere.
Die Kommunikation vorbereiten: Sprachregelung, Anleitungen und klare Warnhinweise gegen Betrugsmaschen.
Drei Kennzahlen einführen: unterstützte Aktivierungen, Wallet-Anteil im Bestand und Nutzung der digitalen Strecken.
Häufige Fragen
Warum ist die Aktivierung des Online-Ausweises für die Wallet wichtig?
Die deutsche Wallet startet zunächst mit dem digitalen Personalausweis. Wer die Online-Funktion nicht aktiviert hat oder die PIN nicht kennt, kann die Wallet am Starttag nicht nutzen.
Wie viele Kunden sind heute startklar?
Laut Bitkom haben 18 Prozent der Menschen ab 16 Jahren ihre eID aktiviert und kennen die PIN. Weitere 21 Prozent haben aktiviert, die PIN aber vergessen, und sind mit wenig Hilfe erreichbar.
Ist Aktivierungshilfe eine Aufgabe für die Sparkasse?
Aktivierungshilfe ist eine Servicerolle mit eigenem Nutzen: Jede gelungene Aktivierung macht die digitalen Strecken des Instituts für diesen Kunden nutzbar und schafft einen persönlichen Kontaktanlass. Wie die Kundenbereitschaft insgesamt aussieht, zeigt der Beitrag zur Kundenbereitschaft für die EUDI-Wallet.
Weitere Beiträge zu Zeitplan, Pflichten und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Mitarbeitende im eigenen Institut ihren Online-Ausweis selbst schon nutzen, ist eine kleine Frage mit großer Aussagekraft für den Start der Wallet. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Aktivierung braucht Anlass und Helfer zugleich
Die Wallet startet mit dem Online-Ausweis
Der Aktivierungstermin ist ein Kontaktanlass
54 Prozent wollen. 18 Prozent können.
Die Zahlen zur digitalen Identität in Deutschland passen nicht zusammen, und genau darin liegt eine Aufgabe. Zwischen der Bereitschaft, die EUDI-Wallet zu nutzen, und der technischen Startfähigkeit der Kundinnen und Kunden klafft eine Aktivierungslücke, und Sparkassen haben mit Filiale, Servicecenter und Beratung mehr Gelegenheiten als die meisten anderen Akteure, beim Schließen dieser Lücke zu helfen.
Die Lücke ist vermessen. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN, 21 Prozent haben aktiviert und die PIN vergessen, 57 Prozent haben nie aktiviert. Bitkom-Präsident Ralf Wintergerst fasst die Folge zusammen: „Wer seine eID nicht aktiviert hat oder seine PIN nicht mehr kennt, steht am Starttag vor verschlossenen Türen.“
Warum ist die Aktivierungslücke so hartnäckig?
Aktivierung braucht einen Anlass und einen Helfer, und beides fehlte bisher. Der eGovernment MONITOR der Initiative D21 zeichnet die Kurve der eID-Nutzung unter Ausweisbesitzenden: 9 Prozent 2021, 10 Prozent 2022, 14 Prozent 2023, 22 Prozent 2024 und 25 Prozent 2025. Es geht aufwärts, aber im Tempo eines Jahrzehnts, nicht eines Produktstarts.
Die Gründe sind ebenfalls gemessen. Von den Befragten, deren Online-Ausweis 2024 nicht einsatzbereit war, nannten laut eGovernment MONITOR 2024 jeweils 22 Prozent fehlenden Nutzen und zu großen Aufwand, 20 Prozent wussten nicht, wie die Einrichtung funktioniert, 18 Prozent fehlte das Vertrauen. Bei denen, deren eID einsatzbereit war, die sie aber nicht nutzten, gaben 30 Prozent an, keine Anwendungen zu kennen. Menschen aktivieren Identitäts-Tools nicht auf Vorrat, sondern wenn etwas Konkretes damit möglich wird und jemand dabei hilft.
Was ändert sich mit dem Start der Wallet?
Ab 2027 gibt es einen Anlass. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis. Wer die Wallet einrichten will, braucht also genau das, was vielen fehlt: einen aktivierten Online-Ausweis und eine bekannte PIN.
Damit wird die Aktivierung zum Engpass jeder digitalen Strecke, die auf die Wallet setzt, von der Kontoeröffnung bis zur Legitimation im Kreditprozess. Die offene Frage ist, wer den Menschen in dem Moment zur Seite steht, in dem aus Interesse eine eingerichtete App werden soll.
Warum ausgerechnet die Sparkasse?
Die Sparkasse hat Kontaktpunkte, Vertrauen und einen eigenen Grund. Kontaktpunkte, weil Kundinnen und Kunden in Filiale, Servicecenter und Beratungsgespräch regelmäßig persönlich vorbeikommen. Vertrauen, weil laut Bitkom 52 Prozent die Wallet nur von staatlichen Stellen beziehen wollen und die Sparkasse als öffentlich-rechtliches Institut diesen Weg ergänzt, statt mit einer eigenen Identitätslösung zu konkurrieren. Und einen eigenen Grund, weil die eigenen Prozesse von der Kontoeröffnung bis zur Kreditlegitimation mit der Wallet für beide Seiten leichter werden.
Konkret heißt das: Wallet-Hilfe als Serviceangebot in der Filiale, das Thema als fester Baustein im Beratungsgespräch, kurze Anleitungen in App und Website, geschulte Servicekräfte. Die vergessene PIN gehört dabei zum Alltag; wer im Servicegespräch den offiziellen Weg zur Neusetzung erklären kann, löst in wenigen Minuten ein Problem, an dem viele allein scheitern. Wie eine Kontoeröffnung mit Wallet aussieht, sobald die Aktivierung gelungen ist, beschreibt der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.
Was hat das Institut davon?
Dreierlei. Kunden, deren Wallet funktioniert, nutzen die digitalen Strecken des Instituts von Anfang an, statt in Altverfahren zu bleiben. Der Aktivierungstermin ist ein legitimer Kontaktanlass quer durch den Bestand, gerade bei Kunden, die lange nicht in der Filiale waren. Und die Rolle stärkt die Position als erste Adresse für alles, was mit Identität und Geld zu tun hat. Was gebaute, aber ungenutzte Services sonst kosten, zeigt der Beitrag Gebaut ist nicht genutzt.
Messbar ist die Rolle obendrein: Zahl der unterstützten Aktivierungen pro Woche, Anteil der Wallet-Nutzer im eigenen Bestand und Nutzung der digitalen Strecken durch aktivierte Kunden. Drei Zahlen, ein Bericht, und die Frage nach dem Erfolg beantwortet sich selbst.
Wie lässt sich die Aktivierungshilfe organisieren?
Die Aktivierungshilfe ist Handwerk, kein Großprojekt. Am Anfang steht die eigene Erfahrung: Mitarbeitende, die ihren Online-Ausweis und später die Wallet selbst eingerichtet haben, erklären glaubwürdig. Danach folgen eine einheitliche Sprachregelung für Filiale und Servicecenter, eine kurze Anleitung für die häufigsten Fälle, ein fester Platz im Beratungsgespräch und eine Kommunikation, die auch klarstellt, was die Sparkasse niemals am Telefon verlangt, denn Betrüger nutzen jede neue Technologie als Kulisse.
Wichtig ist die Reihenfolge der Zielgruppen. Der eGovernment MONITOR 2024 misst die höchste eID-Nutzung in der Generation Z mit 40 Prozent und die niedrigste bei älteren Generationen. Junge Kundinnen und Kunden brauchen vor allem den Anlass, ältere eher die Hilfe. Beide Gruppen lassen sich mit unterschiedlichen Formaten erreichen, vom digitalen Hinweis in der App bis zum Termin in der Filiale. Wie die Wallet in den Gesamtfahrplan des Instituts passt, beschreibt der EUDI-Wallet-Fahrplan für Sparkassen.
Was das Management jetzt anstoßen sollte
Die Rolle als Aktivierungshelfer beschließen und Vertriebs- und Serviceleitung gemeinsam beauftragen.
Mitarbeitende zuerst aktivieren: Online-Ausweis und Wallet selbst einrichten, bevor die ersten Kunden fragen.
Formate je Zielgruppe festlegen: Hinweis in der App für junge Kunden, persönliche Hilfe in der Filiale für ältere.
Die Kommunikation vorbereiten: Sprachregelung, Anleitungen und klare Warnhinweise gegen Betrugsmaschen.
Drei Kennzahlen einführen: unterstützte Aktivierungen, Wallet-Anteil im Bestand und Nutzung der digitalen Strecken.
Häufige Fragen
Warum ist die Aktivierung des Online-Ausweises für die Wallet wichtig?
Die deutsche Wallet startet zunächst mit dem digitalen Personalausweis. Wer die Online-Funktion nicht aktiviert hat oder die PIN nicht kennt, kann die Wallet am Starttag nicht nutzen.
Wie viele Kunden sind heute startklar?
Laut Bitkom haben 18 Prozent der Menschen ab 16 Jahren ihre eID aktiviert und kennen die PIN. Weitere 21 Prozent haben aktiviert, die PIN aber vergessen, und sind mit wenig Hilfe erreichbar.
Ist Aktivierungshilfe eine Aufgabe für die Sparkasse?
Aktivierungshilfe ist eine Servicerolle mit eigenem Nutzen: Jede gelungene Aktivierung macht die digitalen Strecken des Instituts für diesen Kunden nutzbar und schafft einen persönlichen Kontaktanlass. Wie die Kundenbereitschaft insgesamt aussieht, zeigt der Beitrag zur Kundenbereitschaft für die EUDI-Wallet.
Weitere Beiträge zu Zeitplan, Pflichten und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Mitarbeitende im eigenen Institut ihren Online-Ausweis selbst schon nutzen, ist eine kleine Frage mit großer Aussagekraft für den Start der Wallet. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Aktivierung braucht Anlass und Helfer zugleich
Die Wallet startet mit dem Online-Ausweis
Der Aktivierungstermin ist ein Kontaktanlass
54 Prozent wollen. 18 Prozent können.
Die Zahlen zur digitalen Identität in Deutschland passen nicht zusammen, und genau darin liegt eine Aufgabe. Zwischen der Bereitschaft, die EUDI-Wallet zu nutzen, und der technischen Startfähigkeit der Kundinnen und Kunden klafft eine Aktivierungslücke, und Sparkassen haben mit Filiale, Servicecenter und Beratung mehr Gelegenheiten als die meisten anderen Akteure, beim Schließen dieser Lücke zu helfen.
Die Lücke ist vermessen. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN, 21 Prozent haben aktiviert und die PIN vergessen, 57 Prozent haben nie aktiviert. Bitkom-Präsident Ralf Wintergerst fasst die Folge zusammen: „Wer seine eID nicht aktiviert hat oder seine PIN nicht mehr kennt, steht am Starttag vor verschlossenen Türen.“
Warum ist die Aktivierungslücke so hartnäckig?
Aktivierung braucht einen Anlass und einen Helfer, und beides fehlte bisher. Der eGovernment MONITOR der Initiative D21 zeichnet die Kurve der eID-Nutzung unter Ausweisbesitzenden: 9 Prozent 2021, 10 Prozent 2022, 14 Prozent 2023, 22 Prozent 2024 und 25 Prozent 2025. Es geht aufwärts, aber im Tempo eines Jahrzehnts, nicht eines Produktstarts.
Die Gründe sind ebenfalls gemessen. Von den Befragten, deren Online-Ausweis 2024 nicht einsatzbereit war, nannten laut eGovernment MONITOR 2024 jeweils 22 Prozent fehlenden Nutzen und zu großen Aufwand, 20 Prozent wussten nicht, wie die Einrichtung funktioniert, 18 Prozent fehlte das Vertrauen. Bei denen, deren eID einsatzbereit war, die sie aber nicht nutzten, gaben 30 Prozent an, keine Anwendungen zu kennen. Menschen aktivieren Identitäts-Tools nicht auf Vorrat, sondern wenn etwas Konkretes damit möglich wird und jemand dabei hilft.
Was ändert sich mit dem Start der Wallet?
Ab 2027 gibt es einen Anlass. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis. Wer die Wallet einrichten will, braucht also genau das, was vielen fehlt: einen aktivierten Online-Ausweis und eine bekannte PIN.
Damit wird die Aktivierung zum Engpass jeder digitalen Strecke, die auf die Wallet setzt, von der Kontoeröffnung bis zur Legitimation im Kreditprozess. Die offene Frage ist, wer den Menschen in dem Moment zur Seite steht, in dem aus Interesse eine eingerichtete App werden soll.
Warum ausgerechnet die Sparkasse?
Die Sparkasse hat Kontaktpunkte, Vertrauen und einen eigenen Grund. Kontaktpunkte, weil Kundinnen und Kunden in Filiale, Servicecenter und Beratungsgespräch regelmäßig persönlich vorbeikommen. Vertrauen, weil laut Bitkom 52 Prozent die Wallet nur von staatlichen Stellen beziehen wollen und die Sparkasse als öffentlich-rechtliches Institut diesen Weg ergänzt, statt mit einer eigenen Identitätslösung zu konkurrieren. Und einen eigenen Grund, weil die eigenen Prozesse von der Kontoeröffnung bis zur Kreditlegitimation mit der Wallet für beide Seiten leichter werden.
Konkret heißt das: Wallet-Hilfe als Serviceangebot in der Filiale, das Thema als fester Baustein im Beratungsgespräch, kurze Anleitungen in App und Website, geschulte Servicekräfte. Die vergessene PIN gehört dabei zum Alltag; wer im Servicegespräch den offiziellen Weg zur Neusetzung erklären kann, löst in wenigen Minuten ein Problem, an dem viele allein scheitern. Wie eine Kontoeröffnung mit Wallet aussieht, sobald die Aktivierung gelungen ist, beschreibt der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.
Was hat das Institut davon?
Dreierlei. Kunden, deren Wallet funktioniert, nutzen die digitalen Strecken des Instituts von Anfang an, statt in Altverfahren zu bleiben. Der Aktivierungstermin ist ein legitimer Kontaktanlass quer durch den Bestand, gerade bei Kunden, die lange nicht in der Filiale waren. Und die Rolle stärkt die Position als erste Adresse für alles, was mit Identität und Geld zu tun hat. Was gebaute, aber ungenutzte Services sonst kosten, zeigt der Beitrag Gebaut ist nicht genutzt.
Messbar ist die Rolle obendrein: Zahl der unterstützten Aktivierungen pro Woche, Anteil der Wallet-Nutzer im eigenen Bestand und Nutzung der digitalen Strecken durch aktivierte Kunden. Drei Zahlen, ein Bericht, und die Frage nach dem Erfolg beantwortet sich selbst.
Wie lässt sich die Aktivierungshilfe organisieren?
Die Aktivierungshilfe ist Handwerk, kein Großprojekt. Am Anfang steht die eigene Erfahrung: Mitarbeitende, die ihren Online-Ausweis und später die Wallet selbst eingerichtet haben, erklären glaubwürdig. Danach folgen eine einheitliche Sprachregelung für Filiale und Servicecenter, eine kurze Anleitung für die häufigsten Fälle, ein fester Platz im Beratungsgespräch und eine Kommunikation, die auch klarstellt, was die Sparkasse niemals am Telefon verlangt, denn Betrüger nutzen jede neue Technologie als Kulisse.
Wichtig ist die Reihenfolge der Zielgruppen. Der eGovernment MONITOR 2024 misst die höchste eID-Nutzung in der Generation Z mit 40 Prozent und die niedrigste bei älteren Generationen. Junge Kundinnen und Kunden brauchen vor allem den Anlass, ältere eher die Hilfe. Beide Gruppen lassen sich mit unterschiedlichen Formaten erreichen, vom digitalen Hinweis in der App bis zum Termin in der Filiale. Wie die Wallet in den Gesamtfahrplan des Instituts passt, beschreibt der EUDI-Wallet-Fahrplan für Sparkassen.
Was das Management jetzt anstoßen sollte
Die Rolle als Aktivierungshelfer beschließen und Vertriebs- und Serviceleitung gemeinsam beauftragen.
Mitarbeitende zuerst aktivieren: Online-Ausweis und Wallet selbst einrichten, bevor die ersten Kunden fragen.
Formate je Zielgruppe festlegen: Hinweis in der App für junge Kunden, persönliche Hilfe in der Filiale für ältere.
Die Kommunikation vorbereiten: Sprachregelung, Anleitungen und klare Warnhinweise gegen Betrugsmaschen.
Drei Kennzahlen einführen: unterstützte Aktivierungen, Wallet-Anteil im Bestand und Nutzung der digitalen Strecken.
Häufige Fragen
Warum ist die Aktivierung des Online-Ausweises für die Wallet wichtig?
Die deutsche Wallet startet zunächst mit dem digitalen Personalausweis. Wer die Online-Funktion nicht aktiviert hat oder die PIN nicht kennt, kann die Wallet am Starttag nicht nutzen.
Wie viele Kunden sind heute startklar?
Laut Bitkom haben 18 Prozent der Menschen ab 16 Jahren ihre eID aktiviert und kennen die PIN. Weitere 21 Prozent haben aktiviert, die PIN aber vergessen, und sind mit wenig Hilfe erreichbar.
Ist Aktivierungshilfe eine Aufgabe für die Sparkasse?
Aktivierungshilfe ist eine Servicerolle mit eigenem Nutzen: Jede gelungene Aktivierung macht die digitalen Strecken des Instituts für diesen Kunden nutzbar und schafft einen persönlichen Kontaktanlass. Wie die Kundenbereitschaft insgesamt aussieht, zeigt der Beitrag zur Kundenbereitschaft für die EUDI-Wallet.
Weitere Beiträge zu Zeitplan, Pflichten und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Mitarbeitende im eigenen Institut ihren Online-Ausweis selbst schon nutzen, ist eine kleine Frage mit großer Aussagekraft für den Start der Wallet. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


