Insight
EUDI-Wallet: Sieben Fragen aus Finanzinstituten beantwortet
Start, Annahmepflicht, Signatur, Datenschutz, Geldwäsche und Verbund: Antworten auf die häufigsten Fragen aus Finanzinstituten zur EUDI-Wallet.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Beim Wallet-Thema fehlt es nicht an Antworten, sondern an Entscheidungen. Wer die offenen Fragen des eigenen Instituts sortiert und terminiert, verwandelt Regulierungsnebel in eine Liste erledigbarer Aufgaben.

Die wichtigsten Erkenntnisse
Start Januar 2027, Annahmepflicht Ende 2027
Die Wallet liefert Identität, Signatur und Nachweis
Technik kommt zentral, die Nutzung bleibt im Institut
Sieben Fragen, die gerade in vielen Instituten fallen
Kaum ein Regulierungsthema erzeugt so viele Rückfragen in so kurzer Zeit. Die häufigsten Fragen aus Banken, Sparkassen und Versicherern zur EUDI-Wallet lassen sich inzwischen klar beantworten: Der europäische Rechtsrahmen steht, der deutsche Starttermin ist angekündigt, offen sind vor allem nationale Details und die Entscheidungen im eigenen Institut.
Die folgenden Antworten geben den Stand vom Oktober 2026 wieder und nennen jeweils die Quelle, damit sie im eigenen Institut zitierfähig sind.
Wann kommt die EUDI-Wallet in Deutschland?
Die staatliche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos. Damit erfüllt Deutschland die Vorgabe der Verordnung (EU) 2024/1183, nach der jeder Mitgliedstaat mindestens eine Wallet bereitstellt, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 bis zum 24. Dezember 2026. Den Betrieb verantwortet nach einer Übersicht von Namirial vom August 2026 die Common Codes GmbH gemeinsam mit SPRIND und dem Bundesamt für Sicherheit in der Informationstechnik.
Zum Start bietet die Wallet laut Heuking zunächst den digitalen Personalausweis, ein Lichtbildnachweis soll kurz danach folgen. Eine Testumgebung für vertrauende Parteien haben Bundesdigitalministerium und SPRIND laut netzpolitik.org im Januar 2026 geöffnet.
Die staatliche Wallet bleibt nicht allein. Die Verordnung lässt Wallets zu, die ein Mitgliedstaat selbst, in seinem Auftrag oder als anerkannte unabhängige Lösung bereitstellt, und private Anbieter dürfen in Deutschland laut netzpolitik.org rund zwölf Monate nach der staatlichen Wallet eigene Wallets herausgeben. Laut Bitkom wollen 52 Prozent die Wallet nur von staatlichen Stellen beziehen. Die Anbindung gehört deshalb anbieterneutral gebaut, die Kundenkommunikation startet sinnvollerweise mit der staatlichen Wallet.
Müssen Banken und Versicherer die Wallet akzeptieren?
Banken ja, Versicherer je nach Strecke. Nach Artikel 5f Absatz 2 der Verordnung müssen private Anbieter, die nach Unionsrecht, nationalem Recht oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, dafür auch die Wallet akzeptieren; das Bankenwesen und Finanzdienstleistungen sind ausdrücklich genannt, Kleinst- und kleine Unternehmen ausgenommen. Die Pflicht greift nach dem Heuking-Überblick ab Ende Dezember 2027 und nur auf Verlangen des Nutzers.
Die Verordnung knüpft die Pflicht an die „Online-Identifizierung“. Ob der laufende Login ins Online-Banking darunterfällt, ist eine Auslegungsfrage, die jedes Institut entscheiden und dokumentieren sollte; wie das gelingt, beschreibt der Beitrag zum Wallet-Login im Online-Banking. Versicherer prüfen je Strecke, ob eine solche Identifizierung vorgeschrieben ist.
Was kann die Wallet über das Ausweisen hinaus?
Zwei Dinge mit Prozesswirkung. Erstens qualifiziert elektronisch signieren: Die Verordnung verpflichtet jede Wallet, natürlichen Personen die qualifizierte Signatur kostenlos zu ermöglichen, beschränkbar auf nichtgewerbliche Zwecke; die Signatur hat nach Artikel 25 der eIDAS-Verordnung (EU) Nr. 910/2014 die Wirkung einer handschriftlichen Unterschrift. In der deutschen Wallet folgt sie nach der Namirial-Übersicht erst nach dem Start. Zweitens elektronische Attributsbescheinigungen vorzeigen, also geprüfte Einzelnachweise, die der Kunde selektiv freigibt.
Identität, Unterschrift und Nachweis kommen damit aus einer Quelle, und Strecken vom Kreditvertrag bis zur Vollmacht lassen sich ohne Papier zu Ende bauen.
Werden Kunden die Wallet überhaupt nutzen?
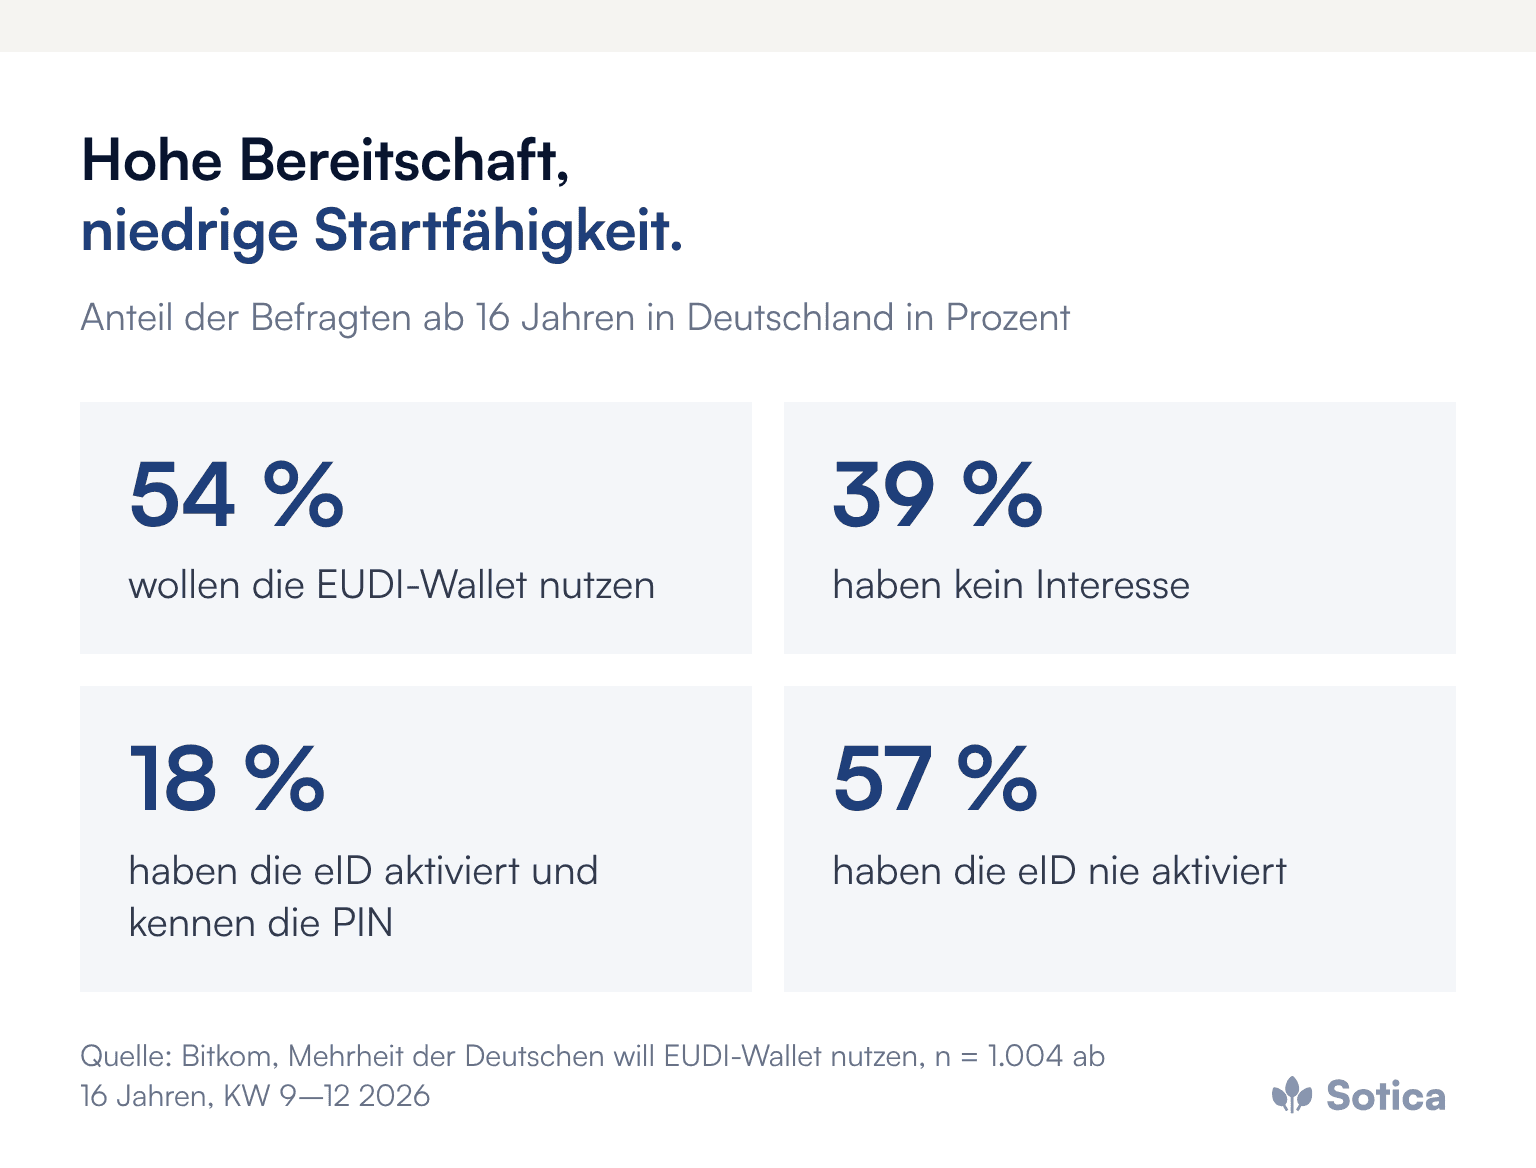
Die Bereitschaft ist hoch, die Startfähigkeit niedrig. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen, 39 Prozent haben kein Interesse. Nur 18 Prozent haben die Online-Funktion ihres Ausweises aktiviert und kennen die PIN, 57 Prozent haben sie nie aktiviert. Der eGovernment MONITOR der Initiative D21 zeigt, dass die eID-Nutzung steigt, von 14 Prozent 2023 über 22 Prozent 2024 auf 25 Prozent 2025.
Die Verbreitung wird deshalb schrittweise laufen, und Institute, die Kunden beim Einrichten helfen, beschleunigen sie im eigenen Bestand. Warum diese Rolle zählt, zeigt der Beitrag zur eID-Aktivierungslücke.
Dürfen Institute Wallet-Daten speichern und auswerten?
Nur im engen Rahmen. Wer Wallet-Daten abfragt, registriert sich nach Artikel 5b als vertrauende Partei und gibt die beabsichtigte Verwendung samt der angeforderten Daten an; andere Daten darf er nicht verlangen. Ausstellern von Bescheinigungen dürfen keine Informationen über die spätere Verwendung zufließen, und wo keine gesetzliche Identifizierungspflicht besteht, darf die Verwendung von Pseudonymen nicht verweigert werden. Praktisch braucht jede Strecke vor der Anbindung eine dokumentierte Antwort, welche Daten sie wozu abfragt.
Ersetzt die Wallet die Geldwäscheprüfungen?
Nein, sie verkürzt deren Anfang. Die Wallet liefert die geprüfte Identität; Screening, Klärung des wirtschaftlich Berechtigten, Risikobewertung und laufende Überwachung bleiben beim Institut. Zeitlich fällt der Umbau mit der europäischen Geldwäscheverordnung (EU) 2024/1624 zusammen, die ab dem 10. Juli 2027 gilt und in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zulässt. Beide Vorhaben gehören in ein gemeinsames Projekt, wie der Beitrag zur Identifizierung unter Wallet und AMLR zeigt.
Für bestehende VideoIdent-Verträge folgt daraus eine doppelte Rolle: Die Verfahren tragen den Übergang, ihr Volumen sinkt aber planmäßig, sobald Wallet-Strecken laufen. Bei anstehenden Verlängerungen passen deshalb volumenabhängige Konditionen und kurze Laufzeiten.
Reicht es, auf die Verbundlösung zu warten?
Für die Technik weitgehend, für alles andere nicht. Verbunddienstleister, die im Namen von Instituten handeln, gelten nach Artikel 5b Absatz 10 selbst als vertrauende Beteiligte und werden die Anbindung absehbar zentral bereitstellen. Prozessauswahl, Zweckfestlegung, Kundenkommunikation, Befähigung der Mitarbeitenden und Kennzahlen bleiben Aufgaben des Instituts. Den Einstieg beschreibt der EUDI-Wallet-Fahrplan bis Ende 2027.
Was das Management jetzt entscheiden sollte
Eine verantwortliche Person benennen und das Thema über Organisation, IT, Vertrieb und Compliance hinweg führen lassen.
Die betroffenen Strecken erfassen: Identifizierung, Authentifizierung und Unterschrift, mit Kosten und Abbruchquoten.
Die Auslegungslinie zu Artikel 5f dokumentieren: welche Strecken zum Stichtag Wallet-fähig sind.
Wallet und Geldwäscheverordnung zusammen planen, mit einer gemeinsamen Prozessinventur.
Ident-Verträge überprüfen: volumenabhängige Konditionen und kurze Laufzeiten bei anstehenden Verlängerungen.
Häufige Fragen
Kostet die Wallet die Kunden etwas?
Nein. Die Nutzung der staatlichen Wallet ist für Bürgerinnen und Bürger freiwillig und kostenlos, die qualifizierte Signatur ist für natürliche Personen kostenlos, beschränkbar auf nichtgewerbliche Zwecke.
Was gilt für Firmenkunden?
Die Wallet von 2027 ist ein Tool für natürliche Personen und wirkt im Firmenkundengeschäft über die handelnden Personen. Für Unternehmen hat die EU-Kommission im November 2025 eine European Business Wallet vorgeschlagen, die frühestens in einigen Jahren verfügbar sein dürfte.
Ist der deutsche Rechtsrahmen vollständig?
Noch nicht. Das Digitale Identitätengesetz, das unter anderem die Registrierung vertrauender Beteiligter national regeln soll, befand sich im Oktober 2026 noch im parlamentarischen Verfahren.
Alle Beiträge zu Pflichten, Zeitplan und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Welche dieser sieben Fragen im eigenen Institut noch ohne verbindliche Antwort ist, zeigt meist schon, wo der erste Schritt liegt. Wir freuen uns darauf, das Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Start Januar 2027, Annahmepflicht Ende 2027
Die Wallet liefert Identität, Signatur und Nachweis
Technik kommt zentral, die Nutzung bleibt im Institut
Sieben Fragen, die gerade in vielen Instituten fallen
Kaum ein Regulierungsthema erzeugt so viele Rückfragen in so kurzer Zeit. Die häufigsten Fragen aus Banken, Sparkassen und Versicherern zur EUDI-Wallet lassen sich inzwischen klar beantworten: Der europäische Rechtsrahmen steht, der deutsche Starttermin ist angekündigt, offen sind vor allem nationale Details und die Entscheidungen im eigenen Institut.
Die folgenden Antworten geben den Stand vom Oktober 2026 wieder und nennen jeweils die Quelle, damit sie im eigenen Institut zitierfähig sind.
Wann kommt die EUDI-Wallet in Deutschland?
Die staatliche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos. Damit erfüllt Deutschland die Vorgabe der Verordnung (EU) 2024/1183, nach der jeder Mitgliedstaat mindestens eine Wallet bereitstellt, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 bis zum 24. Dezember 2026. Den Betrieb verantwortet nach einer Übersicht von Namirial vom August 2026 die Common Codes GmbH gemeinsam mit SPRIND und dem Bundesamt für Sicherheit in der Informationstechnik.
Zum Start bietet die Wallet laut Heuking zunächst den digitalen Personalausweis, ein Lichtbildnachweis soll kurz danach folgen. Eine Testumgebung für vertrauende Parteien haben Bundesdigitalministerium und SPRIND laut netzpolitik.org im Januar 2026 geöffnet.
Die staatliche Wallet bleibt nicht allein. Die Verordnung lässt Wallets zu, die ein Mitgliedstaat selbst, in seinem Auftrag oder als anerkannte unabhängige Lösung bereitstellt, und private Anbieter dürfen in Deutschland laut netzpolitik.org rund zwölf Monate nach der staatlichen Wallet eigene Wallets herausgeben. Laut Bitkom wollen 52 Prozent die Wallet nur von staatlichen Stellen beziehen. Die Anbindung gehört deshalb anbieterneutral gebaut, die Kundenkommunikation startet sinnvollerweise mit der staatlichen Wallet.
Müssen Banken und Versicherer die Wallet akzeptieren?
Banken ja, Versicherer je nach Strecke. Nach Artikel 5f Absatz 2 der Verordnung müssen private Anbieter, die nach Unionsrecht, nationalem Recht oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, dafür auch die Wallet akzeptieren; das Bankenwesen und Finanzdienstleistungen sind ausdrücklich genannt, Kleinst- und kleine Unternehmen ausgenommen. Die Pflicht greift nach dem Heuking-Überblick ab Ende Dezember 2027 und nur auf Verlangen des Nutzers.
Die Verordnung knüpft die Pflicht an die „Online-Identifizierung“. Ob der laufende Login ins Online-Banking darunterfällt, ist eine Auslegungsfrage, die jedes Institut entscheiden und dokumentieren sollte; wie das gelingt, beschreibt der Beitrag zum Wallet-Login im Online-Banking. Versicherer prüfen je Strecke, ob eine solche Identifizierung vorgeschrieben ist.
Was kann die Wallet über das Ausweisen hinaus?
Zwei Dinge mit Prozesswirkung. Erstens qualifiziert elektronisch signieren: Die Verordnung verpflichtet jede Wallet, natürlichen Personen die qualifizierte Signatur kostenlos zu ermöglichen, beschränkbar auf nichtgewerbliche Zwecke; die Signatur hat nach Artikel 25 der eIDAS-Verordnung (EU) Nr. 910/2014 die Wirkung einer handschriftlichen Unterschrift. In der deutschen Wallet folgt sie nach der Namirial-Übersicht erst nach dem Start. Zweitens elektronische Attributsbescheinigungen vorzeigen, also geprüfte Einzelnachweise, die der Kunde selektiv freigibt.
Identität, Unterschrift und Nachweis kommen damit aus einer Quelle, und Strecken vom Kreditvertrag bis zur Vollmacht lassen sich ohne Papier zu Ende bauen.
Werden Kunden die Wallet überhaupt nutzen?
Die Bereitschaft ist hoch, die Startfähigkeit niedrig. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen, 39 Prozent haben kein Interesse. Nur 18 Prozent haben die Online-Funktion ihres Ausweises aktiviert und kennen die PIN, 57 Prozent haben sie nie aktiviert. Der eGovernment MONITOR der Initiative D21 zeigt, dass die eID-Nutzung steigt, von 14 Prozent 2023 über 22 Prozent 2024 auf 25 Prozent 2025.
Die Verbreitung wird deshalb schrittweise laufen, und Institute, die Kunden beim Einrichten helfen, beschleunigen sie im eigenen Bestand. Warum diese Rolle zählt, zeigt der Beitrag zur eID-Aktivierungslücke.
Dürfen Institute Wallet-Daten speichern und auswerten?
Nur im engen Rahmen. Wer Wallet-Daten abfragt, registriert sich nach Artikel 5b als vertrauende Partei und gibt die beabsichtigte Verwendung samt der angeforderten Daten an; andere Daten darf er nicht verlangen. Ausstellern von Bescheinigungen dürfen keine Informationen über die spätere Verwendung zufließen, und wo keine gesetzliche Identifizierungspflicht besteht, darf die Verwendung von Pseudonymen nicht verweigert werden. Praktisch braucht jede Strecke vor der Anbindung eine dokumentierte Antwort, welche Daten sie wozu abfragt.
Ersetzt die Wallet die Geldwäscheprüfungen?
Nein, sie verkürzt deren Anfang. Die Wallet liefert die geprüfte Identität; Screening, Klärung des wirtschaftlich Berechtigten, Risikobewertung und laufende Überwachung bleiben beim Institut. Zeitlich fällt der Umbau mit der europäischen Geldwäscheverordnung (EU) 2024/1624 zusammen, die ab dem 10. Juli 2027 gilt und in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zulässt. Beide Vorhaben gehören in ein gemeinsames Projekt, wie der Beitrag zur Identifizierung unter Wallet und AMLR zeigt.
Für bestehende VideoIdent-Verträge folgt daraus eine doppelte Rolle: Die Verfahren tragen den Übergang, ihr Volumen sinkt aber planmäßig, sobald Wallet-Strecken laufen. Bei anstehenden Verlängerungen passen deshalb volumenabhängige Konditionen und kurze Laufzeiten.
Reicht es, auf die Verbundlösung zu warten?
Für die Technik weitgehend, für alles andere nicht. Verbunddienstleister, die im Namen von Instituten handeln, gelten nach Artikel 5b Absatz 10 selbst als vertrauende Beteiligte und werden die Anbindung absehbar zentral bereitstellen. Prozessauswahl, Zweckfestlegung, Kundenkommunikation, Befähigung der Mitarbeitenden und Kennzahlen bleiben Aufgaben des Instituts. Den Einstieg beschreibt der EUDI-Wallet-Fahrplan bis Ende 2027.
Was das Management jetzt entscheiden sollte
Eine verantwortliche Person benennen und das Thema über Organisation, IT, Vertrieb und Compliance hinweg führen lassen.
Die betroffenen Strecken erfassen: Identifizierung, Authentifizierung und Unterschrift, mit Kosten und Abbruchquoten.
Die Auslegungslinie zu Artikel 5f dokumentieren: welche Strecken zum Stichtag Wallet-fähig sind.
Wallet und Geldwäscheverordnung zusammen planen, mit einer gemeinsamen Prozessinventur.
Ident-Verträge überprüfen: volumenabhängige Konditionen und kurze Laufzeiten bei anstehenden Verlängerungen.
Häufige Fragen
Kostet die Wallet die Kunden etwas?
Nein. Die Nutzung der staatlichen Wallet ist für Bürgerinnen und Bürger freiwillig und kostenlos, die qualifizierte Signatur ist für natürliche Personen kostenlos, beschränkbar auf nichtgewerbliche Zwecke.
Was gilt für Firmenkunden?
Die Wallet von 2027 ist ein Tool für natürliche Personen und wirkt im Firmenkundengeschäft über die handelnden Personen. Für Unternehmen hat die EU-Kommission im November 2025 eine European Business Wallet vorgeschlagen, die frühestens in einigen Jahren verfügbar sein dürfte.
Ist der deutsche Rechtsrahmen vollständig?
Noch nicht. Das Digitale Identitätengesetz, das unter anderem die Registrierung vertrauender Beteiligter national regeln soll, befand sich im Oktober 2026 noch im parlamentarischen Verfahren.
Alle Beiträge zu Pflichten, Zeitplan und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Welche dieser sieben Fragen im eigenen Institut noch ohne verbindliche Antwort ist, zeigt meist schon, wo der erste Schritt liegt. Wir freuen uns darauf, das Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Start Januar 2027, Annahmepflicht Ende 2027
Die Wallet liefert Identität, Signatur und Nachweis
Technik kommt zentral, die Nutzung bleibt im Institut
Sieben Fragen, die gerade in vielen Instituten fallen
Kaum ein Regulierungsthema erzeugt so viele Rückfragen in so kurzer Zeit. Die häufigsten Fragen aus Banken, Sparkassen und Versicherern zur EUDI-Wallet lassen sich inzwischen klar beantworten: Der europäische Rechtsrahmen steht, der deutsche Starttermin ist angekündigt, offen sind vor allem nationale Details und die Entscheidungen im eigenen Institut.
Die folgenden Antworten geben den Stand vom Oktober 2026 wieder und nennen jeweils die Quelle, damit sie im eigenen Institut zitierfähig sind.
Wann kommt die EUDI-Wallet in Deutschland?
Die staatliche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos. Damit erfüllt Deutschland die Vorgabe der Verordnung (EU) 2024/1183, nach der jeder Mitgliedstaat mindestens eine Wallet bereitstellt, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 bis zum 24. Dezember 2026. Den Betrieb verantwortet nach einer Übersicht von Namirial vom August 2026 die Common Codes GmbH gemeinsam mit SPRIND und dem Bundesamt für Sicherheit in der Informationstechnik.
Zum Start bietet die Wallet laut Heuking zunächst den digitalen Personalausweis, ein Lichtbildnachweis soll kurz danach folgen. Eine Testumgebung für vertrauende Parteien haben Bundesdigitalministerium und SPRIND laut netzpolitik.org im Januar 2026 geöffnet.
Die staatliche Wallet bleibt nicht allein. Die Verordnung lässt Wallets zu, die ein Mitgliedstaat selbst, in seinem Auftrag oder als anerkannte unabhängige Lösung bereitstellt, und private Anbieter dürfen in Deutschland laut netzpolitik.org rund zwölf Monate nach der staatlichen Wallet eigene Wallets herausgeben. Laut Bitkom wollen 52 Prozent die Wallet nur von staatlichen Stellen beziehen. Die Anbindung gehört deshalb anbieterneutral gebaut, die Kundenkommunikation startet sinnvollerweise mit der staatlichen Wallet.
Müssen Banken und Versicherer die Wallet akzeptieren?
Banken ja, Versicherer je nach Strecke. Nach Artikel 5f Absatz 2 der Verordnung müssen private Anbieter, die nach Unionsrecht, nationalem Recht oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, dafür auch die Wallet akzeptieren; das Bankenwesen und Finanzdienstleistungen sind ausdrücklich genannt, Kleinst- und kleine Unternehmen ausgenommen. Die Pflicht greift nach dem Heuking-Überblick ab Ende Dezember 2027 und nur auf Verlangen des Nutzers.
Die Verordnung knüpft die Pflicht an die „Online-Identifizierung“. Ob der laufende Login ins Online-Banking darunterfällt, ist eine Auslegungsfrage, die jedes Institut entscheiden und dokumentieren sollte; wie das gelingt, beschreibt der Beitrag zum Wallet-Login im Online-Banking. Versicherer prüfen je Strecke, ob eine solche Identifizierung vorgeschrieben ist.
Was kann die Wallet über das Ausweisen hinaus?
Zwei Dinge mit Prozesswirkung. Erstens qualifiziert elektronisch signieren: Die Verordnung verpflichtet jede Wallet, natürlichen Personen die qualifizierte Signatur kostenlos zu ermöglichen, beschränkbar auf nichtgewerbliche Zwecke; die Signatur hat nach Artikel 25 der eIDAS-Verordnung (EU) Nr. 910/2014 die Wirkung einer handschriftlichen Unterschrift. In der deutschen Wallet folgt sie nach der Namirial-Übersicht erst nach dem Start. Zweitens elektronische Attributsbescheinigungen vorzeigen, also geprüfte Einzelnachweise, die der Kunde selektiv freigibt.
Identität, Unterschrift und Nachweis kommen damit aus einer Quelle, und Strecken vom Kreditvertrag bis zur Vollmacht lassen sich ohne Papier zu Ende bauen.
Werden Kunden die Wallet überhaupt nutzen?
Die Bereitschaft ist hoch, die Startfähigkeit niedrig. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen, 39 Prozent haben kein Interesse. Nur 18 Prozent haben die Online-Funktion ihres Ausweises aktiviert und kennen die PIN, 57 Prozent haben sie nie aktiviert. Der eGovernment MONITOR der Initiative D21 zeigt, dass die eID-Nutzung steigt, von 14 Prozent 2023 über 22 Prozent 2024 auf 25 Prozent 2025.
Die Verbreitung wird deshalb schrittweise laufen, und Institute, die Kunden beim Einrichten helfen, beschleunigen sie im eigenen Bestand. Warum diese Rolle zählt, zeigt der Beitrag zur eID-Aktivierungslücke.
Dürfen Institute Wallet-Daten speichern und auswerten?
Nur im engen Rahmen. Wer Wallet-Daten abfragt, registriert sich nach Artikel 5b als vertrauende Partei und gibt die beabsichtigte Verwendung samt der angeforderten Daten an; andere Daten darf er nicht verlangen. Ausstellern von Bescheinigungen dürfen keine Informationen über die spätere Verwendung zufließen, und wo keine gesetzliche Identifizierungspflicht besteht, darf die Verwendung von Pseudonymen nicht verweigert werden. Praktisch braucht jede Strecke vor der Anbindung eine dokumentierte Antwort, welche Daten sie wozu abfragt.
Ersetzt die Wallet die Geldwäscheprüfungen?
Nein, sie verkürzt deren Anfang. Die Wallet liefert die geprüfte Identität; Screening, Klärung des wirtschaftlich Berechtigten, Risikobewertung und laufende Überwachung bleiben beim Institut. Zeitlich fällt der Umbau mit der europäischen Geldwäscheverordnung (EU) 2024/1624 zusammen, die ab dem 10. Juli 2027 gilt und in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zulässt. Beide Vorhaben gehören in ein gemeinsames Projekt, wie der Beitrag zur Identifizierung unter Wallet und AMLR zeigt.
Für bestehende VideoIdent-Verträge folgt daraus eine doppelte Rolle: Die Verfahren tragen den Übergang, ihr Volumen sinkt aber planmäßig, sobald Wallet-Strecken laufen. Bei anstehenden Verlängerungen passen deshalb volumenabhängige Konditionen und kurze Laufzeiten.
Reicht es, auf die Verbundlösung zu warten?
Für die Technik weitgehend, für alles andere nicht. Verbunddienstleister, die im Namen von Instituten handeln, gelten nach Artikel 5b Absatz 10 selbst als vertrauende Beteiligte und werden die Anbindung absehbar zentral bereitstellen. Prozessauswahl, Zweckfestlegung, Kundenkommunikation, Befähigung der Mitarbeitenden und Kennzahlen bleiben Aufgaben des Instituts. Den Einstieg beschreibt der EUDI-Wallet-Fahrplan bis Ende 2027.
Was das Management jetzt entscheiden sollte
Eine verantwortliche Person benennen und das Thema über Organisation, IT, Vertrieb und Compliance hinweg führen lassen.
Die betroffenen Strecken erfassen: Identifizierung, Authentifizierung und Unterschrift, mit Kosten und Abbruchquoten.
Die Auslegungslinie zu Artikel 5f dokumentieren: welche Strecken zum Stichtag Wallet-fähig sind.
Wallet und Geldwäscheverordnung zusammen planen, mit einer gemeinsamen Prozessinventur.
Ident-Verträge überprüfen: volumenabhängige Konditionen und kurze Laufzeiten bei anstehenden Verlängerungen.
Häufige Fragen
Kostet die Wallet die Kunden etwas?
Nein. Die Nutzung der staatlichen Wallet ist für Bürgerinnen und Bürger freiwillig und kostenlos, die qualifizierte Signatur ist für natürliche Personen kostenlos, beschränkbar auf nichtgewerbliche Zwecke.
Was gilt für Firmenkunden?
Die Wallet von 2027 ist ein Tool für natürliche Personen und wirkt im Firmenkundengeschäft über die handelnden Personen. Für Unternehmen hat die EU-Kommission im November 2025 eine European Business Wallet vorgeschlagen, die frühestens in einigen Jahren verfügbar sein dürfte.
Ist der deutsche Rechtsrahmen vollständig?
Noch nicht. Das Digitale Identitätengesetz, das unter anderem die Registrierung vertrauender Beteiligter national regeln soll, befand sich im Oktober 2026 noch im parlamentarischen Verfahren.
Alle Beiträge zu Pflichten, Zeitplan und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Welche dieser sieben Fragen im eigenen Institut noch ohne verbindliche Antwort ist, zeigt meist schon, wo der erste Schritt liegt. Wir freuen uns darauf, das Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


