Insight
QES aus der EUDI-Wallet: Der Maklervertrag wird endlich digital
Die EUDI-Wallet bringt die qualifizierte Signatur kostenlos zum Privatkunden. Was das für Maklervertrag, Vollmacht und Bestandsübertragung bedeutet.
Kunde und Betreuung
7 min Lesezeit
Kernaussage
Die qualifizierte Signatur hört auf, ein Nischen-Tool zu sein. Wer Mandat und Vollmacht auf digitale Zeichnung umstellt, schließt ab, solange die Entscheidung frisch ist, statt Unterschriften nachzujagen.

Die wichtigsten Erkenntnisse
Die QES wird Grundausstattung jedes Wallet-Kunden
Signierte Vollmachten beschleunigen jeden Folgeprozess
Gewerbliche Zeichnung bleibt ein eigenes Tool
Das Maklermandat scheitert selten am Inhalt. Es scheitert am Drucker.
Zwischen Beratungsgespräch und unterschriebenem Maklervertrag liegen heute oft Tage, manchmal Wochen. Die EUDI-Wallet kann diese Spanne auf eine Sitzung verkürzen, weil die eIDAS-2.0-Verordnung jeder Wallet vorschreibt, allen natürlichen Personen die qualifizierte elektronische Signatur kostenlos zu ermöglichen, und weil diese Signatur rechtlich der handschriftlichen Unterschrift gleichsteht.
Für Maklerunternehmen ist das der eigentliche Wendepunkt. Die qualifizierte Signatur, bislang ein Nischen-Tool mit eigener Anbieterlandschaft und eigenen Kosten, wird zur Grundausstattung jedes Kunden mit Wallet. Damit fällt die letzte Hürde vor dem vollständig digitalen Mandat, sobald die Funktion in der deutschen Wallet verfügbar ist.
Was bringt die Wallet an Signaturkraft mit?
Die Rechtslage ist eindeutig. Nach Artikel 5a der Verordnung (EU) 2024/1183 müssen europäische Wallets das Unterzeichnen mit qualifizierten elektronischen Signaturen ermöglichen, und zwar für alle natürlichen Personen kostenlos; die Mitgliedstaaten dürfen die kostenlose Nutzung auf nichtgewerbliche Zwecke beschränken. Artikel 25 Absatz 2 der eIDAS-Verordnung (EU) Nr. 910/2014 stellt die qualifizierte elektronische Signatur der handschriftlichen Unterschrift gleich, europaweit.
Der Zeitplan verlangt eine nüchterne Lesart. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten. Die qualifizierte Signatur gehört nach einer Übersicht von Namirial vom August 2026 aber nicht zum Startumfang, sie folgt nach dem Start, sobald die europäischen Standards finalisiert sind. Für die Planung im Maklerunternehmen heißt das: Identifizierung zuerst, Signatur aus der Wallet als zweite Stufe, beides in einer Strecke vorbereitet.
Wie läuft die Signatur aus der Wallet ab?
Aus Kundensicht in drei Schritten: Das Dokument kommt digital an, per Link, Mail oder direkt im Gespräch auf dem Tablet. Der Kunde prüft den Inhalt und bestätigt die Signatur in seiner Wallet mit PIN oder Biometrie, mit derselben Geste, mit der er sich ausweist. Das signierte Dokument trägt danach eine prüfbare qualifizierte Signatur samt Zeitstempel, und beide Seiten erhalten ihr Exemplar.
Aus Bürosicht entscheidend: Der Vorgang braucht keine Signaturkarte und keine separate Registrierung des Kunden bei einem Signaturdienst. Die Identifizierung, die bisher jeder Signaturdienst einzeln durchführte, ist mit der Wallet bereits erfolgt. Genau diese Vorleistung unterscheidet die Signatur, die es seit Jahren gibt, von der, die sich im Alltag durchsetzen kann.
Warum trifft das den Maklermarkt besonders?
Kaum eine Branche tauscht so viele unterschriftspflichtige Dokumente mit Privatkunden aus. Maklervertrag und Maklervollmacht, Erstinformation und Beratungsdokumentation, Einwilligungen nach Datenschutzrecht, Kündigungen im Kundenauftrag und SEPA-Mandate: Jedes dieser Papiere ist heute ein eigener Medienbruch, und jeder Medienbruch kostet Zeit oder gleich das Mandat.
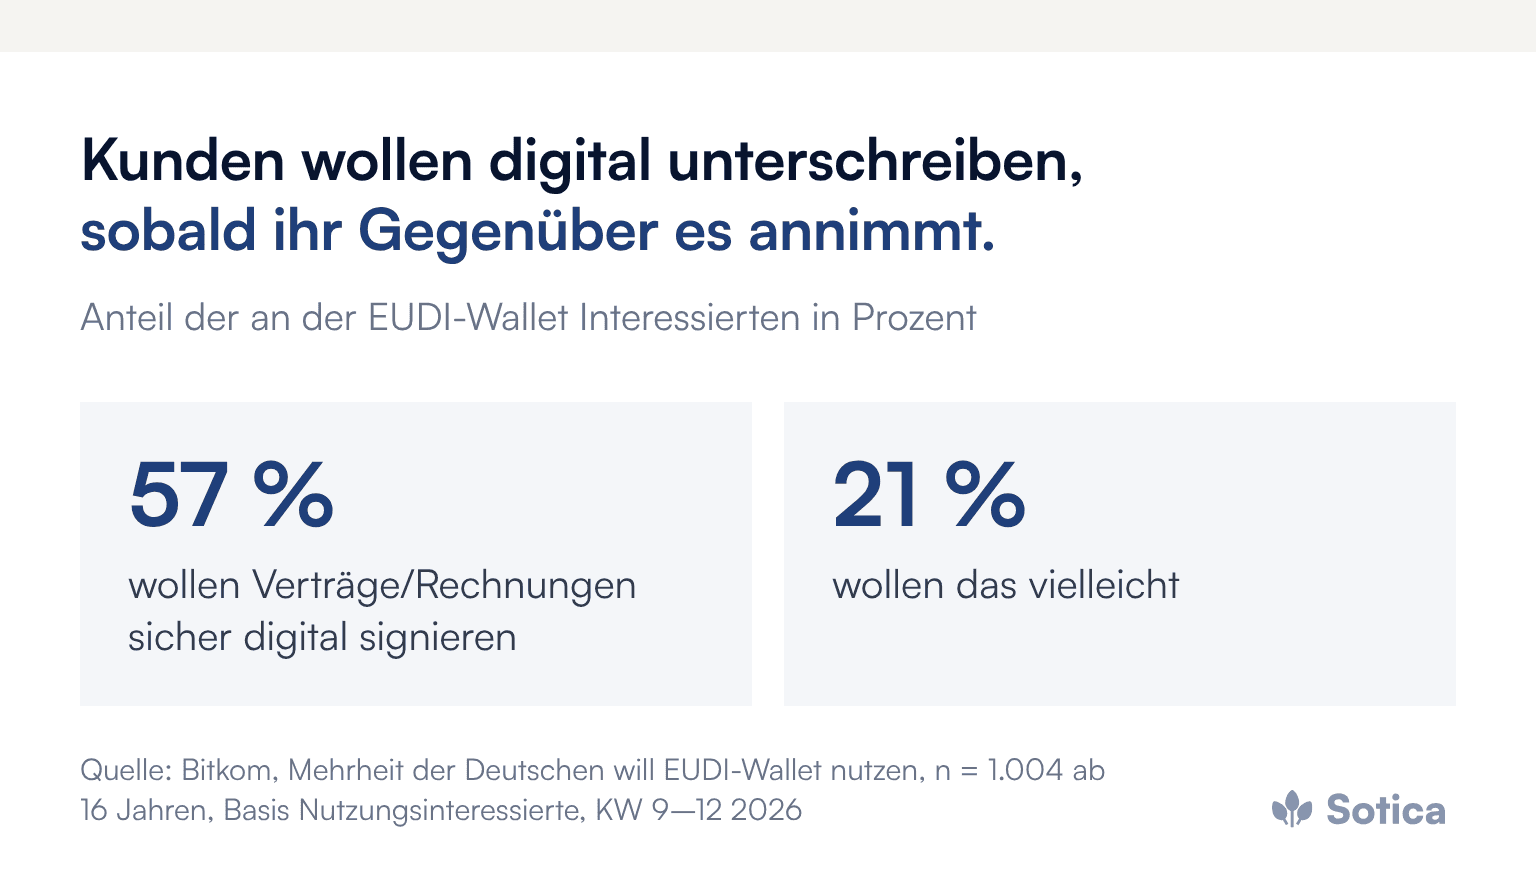
Die Kundenseite ist bereit. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen von denen, die eine Nutzung erwägen, 57 Prozent mit der Wallet sicher Verträge oder Rechnungen digital unterzeichnen, weitere 21 Prozent vielleicht. Kunden warten nicht auf die Signatur, sie warten darauf, dass ihr Gegenüber sie annimmt.
Warum haben bisherige E-Signatur-Dienste die Lücke nicht geschlossen?
Die Hürde lag immer an derselben Stelle. Viele Büros nutzen einfache oder fortgeschrittene elektronische Signaturen, deren Beweiswert im Streitfall diskutiert werden kann. Für die qualifizierte Stufe musste sich der Kunde beim Signaturanbieter identifizieren, oft mit eigenem Konto und Kosten je Vorgang. Für ein einzelnes Mandat war das vielen zu viel, also blieb es beim Ausdruck.
Die Wallet verändert diese Rechnung: Identifizierung und Signaturfähigkeit liegen beim Kunden bereits vor und sind für private Zwecke kostenlos. Damit kippt die Abwägung, für welche Dokumente sich die höchste Stufe lohnt.
Was wird aus der Maklervollmacht?
Die Vollmacht wird vom Ordner-Dokument zum schnellsten Glied der Kette. Heute ist sie aus drei Gründen ein Engpass: Die Vollmacht entsteht auf Papier oder mit einfacher elektronischer Unterschrift, jeder Versicherer prüft sie nach eigenen Regeln, und ihr Stand im Büro und beim Versicherer läuft bei Umzug, Heirat oder Widerruf auseinander. Die Zeit geht dabei nicht in die Prüfung, sondern in die Logistik: einscannen, zuordnen, versenden, nachfragen.
Eine qualifiziert signierte Vollmacht trägt die geprüfte Identität des Unterzeichners gleich mit und kann von jedem Versicherer schon heute rechtlich anerkannt werden. Offen ist die Verarbeitung: Wird sie als PDF im Posteingang behandelt oder als strukturierter Datensatz automatisch geprüft? Wer Vollmachten in konsistenter, prüfbarer Form liefert und bei Pools und Verbänden auf einheitliche Formate drängt, gibt den Gesellschaften das Argument für die automatische Strecke.
Der größte Effekt liegt bei Bestandsübernahmen. Die Neueinholung von Vollmachten ist dort der zäheste Teil, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt. Mit Wallet-signierten Vollmachten wird daraus eine digitale Kampagne mit messbarem Rücklauf. Perspektivisch lässt sich eine erteilte Vollmacht auch als elektronische Attributsbescheinigung denken, die der Kunde vorzeigt und widerruft; wie solche Bescheinigungen im Antrag wirken, beschreibt der Beitrag zu Attributen im Versicherungsantrag.
Wie sieht der Mandatsprozess in einer Sitzung aus?
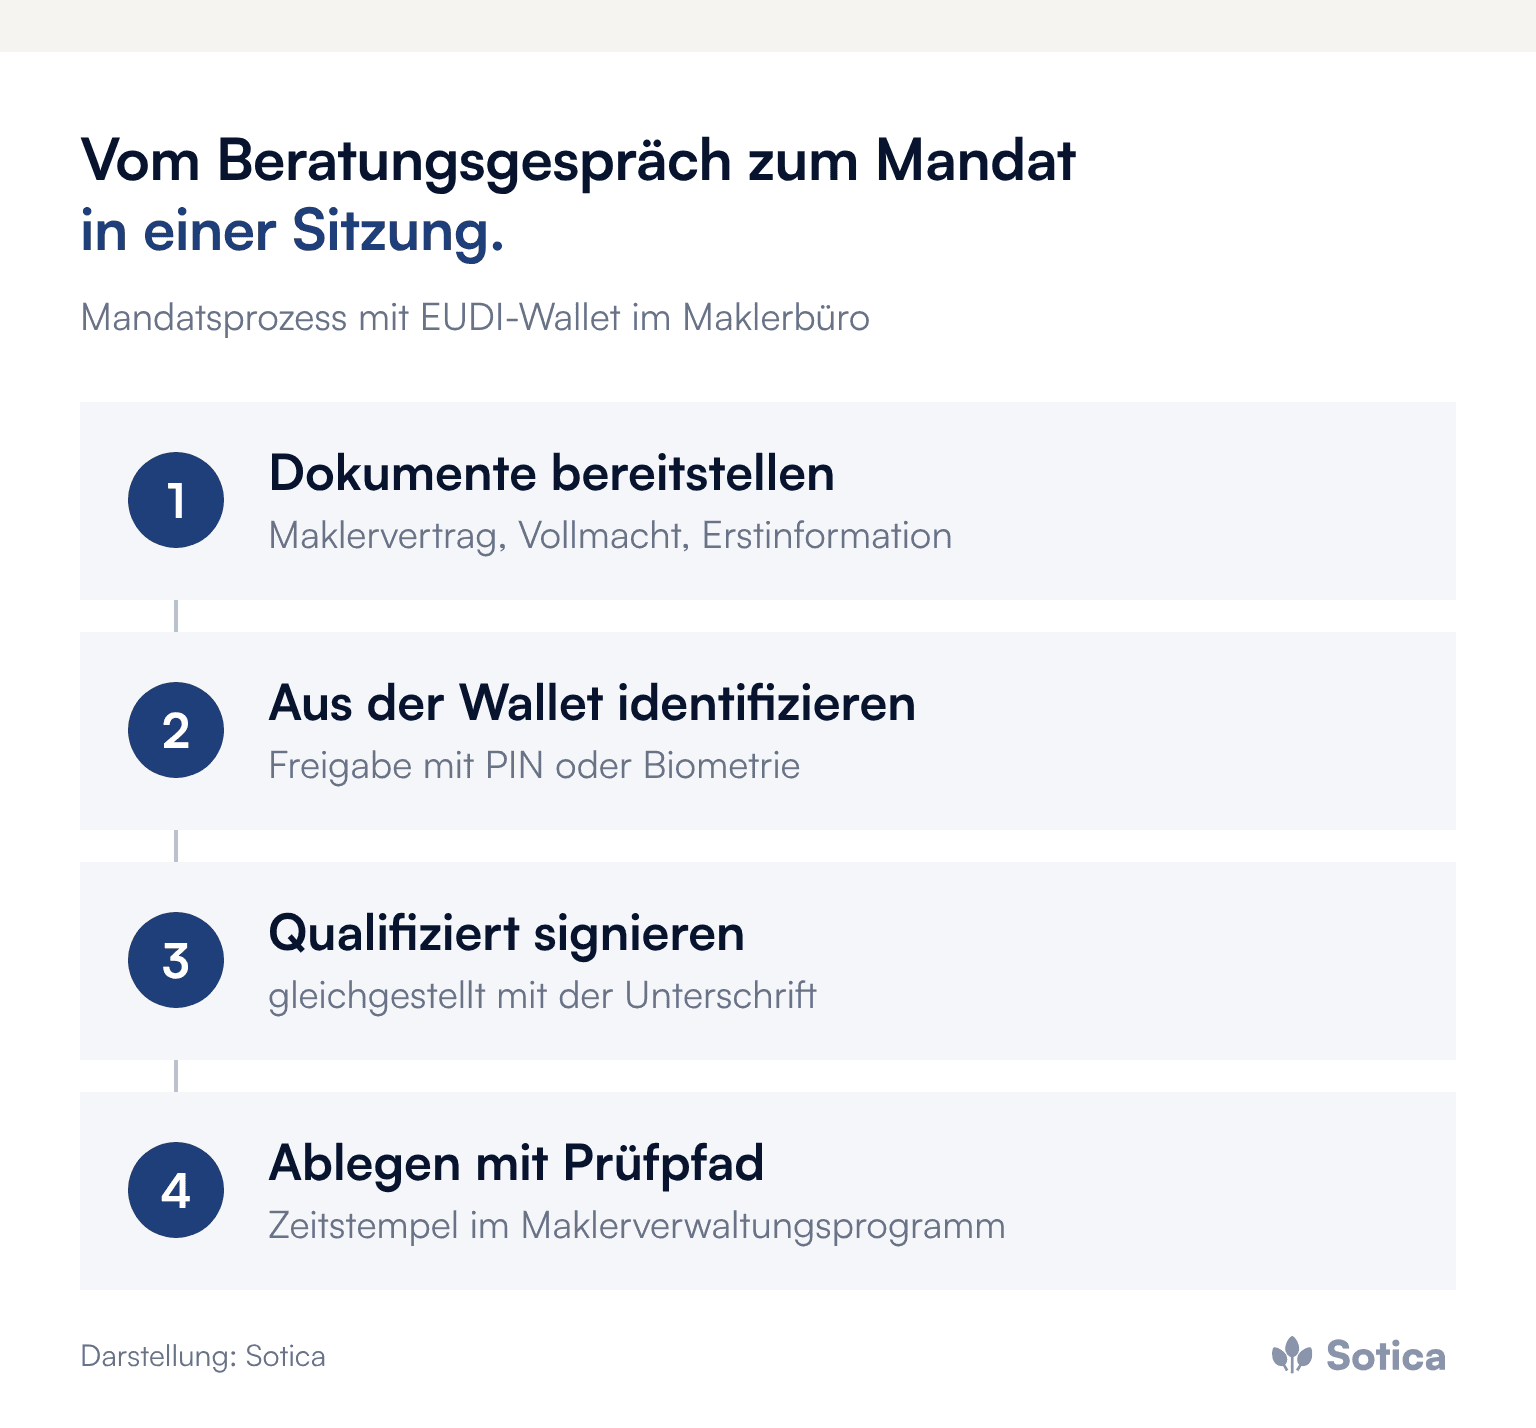
Am Ende des Beratungsgesprächs steht kein Versandversprechen, sondern der Abschluss. Das Büro stellt Maklervertrag, Vollmacht und Erstinformation digital bereit, der Kunde identifiziert sich aus der Wallet, prüft die Dokumente auf seinem Gerät und signiert qualifiziert. Identität und Unterschrift kommen aus derselben Quelle, die Dokumente laufen mit Zeitstempel und Prüfpfad ins Maklerverwaltungsprogramm.
Für die Beweisführung ist das ein Aufstieg: Statt einer gescannten Unterschrift, deren Herkunft im Streitfall diskutiert wird, steht eine kryptografisch prüfbare Signatur mit eindeutiger Identität. Auch Erstinformation und Beratungsdokumentation profitieren, deren Zustellung Pflicht ist; was das digitale Protokoll schon mit heutigen Tools leistet, beschreibt der Beitrag zum digitalen IDD-Beratungsprotokoll.
Was gilt für Gewerbekunden?
Hier liegt die ehrliche Grenze. Die kostenlose Signatur aus der Wallet zielt auf natürliche Personen, und die Mitgliedstaaten dürfen sie auf nichtgewerbliche Zwecke beschränken. Für den Geschäftsführer, der als Organ einer GmbH zeichnet, bleiben qualifizierte Siegel und Signaturlösungen für Unternehmen das Tool. Eine europäische Business Wallet für Unternehmen hat die EU-Kommission nach dem Heuking-Überblick vom Oktober 2026 im November 2025 vorgeschlagen; praktisch verfügbar ist sie frühestens in einigen Jahren.
Im Mengengeschäft mit Privatkunden greift die Wallet-Signatur trotzdem voll, und genau dort entstehen die meisten Reibungsverluste.
Wie bleiben signierte Dokumente über Jahre prüfbar?
Signierte Dokumente sind Bestandsdokumente und müssen über Vertragslaufzeiten prüfbar bleiben. Das verlangt zwei Festlegungen: einen definierten Ablageort im Maklerverwaltungsprogramm, in dem Signatur und Prüfprotokoll am Dokument bleiben, und einen Umgang mit Langzeitaspekten, denn kryptografische Verfahren altern. Wer signierte PDFs in Mailordnern sammelt, verliert den Beweisvorteil genau dann, wenn er gebraucht wird.
Was das Management im Maklerunternehmen jetzt vorbereiten sollte
Die Vollmachtslage inventarisieren: Wie viele Vollmachten im Bestand sind aktuell, vollständig und auffindbar?
Vorlagen auf digitale Zeichnung umstellen: Maklervertrag, Vollmacht, Erstinformation und Einwilligungen ohne Papierlogik.
Ablage und Prüfpfad festlegen: kein signiertes Dokument außerhalb des Maklerverwaltungsprogramms.
Den Übergang planen: Papier- und bisherige E-Signatur-Wege als Rückfallebene, Einrichtungshilfe für interessierte Kunden.
Kennzahlen erheben: Zeit von Beratung bis Mandat, Anteil digital signierter Neumandate und Zahl der Nachfassvorgänge.
Häufige Fragen
Müssen Versicherer eine Wallet-signierte Vollmacht anerkennen?
Eine qualifizierte elektronische Signatur hat nach Artikel 25 der eIDAS-Verordnung die gleiche Rechtswirkung wie eine handschriftliche Unterschrift. Offen ist weniger die Anerkennung als die Frage, wie automatisiert der Versicherer sie verarbeitet.
Ist ein Maklerbüro zur Wallet-Akzeptanz verpflichtet?
Die Annahmepflicht nach Artikel 5f gilt für private Anbieter, die gesetzlich oder vertraglich eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, und nimmt Kleinst- und kleine Unternehmen ausdrücklich aus. Für die meisten Büros ist die Wallet deshalb eine freiwillige Entscheidung für den besseren Prozess.
Was ist mit Kunden ohne Wallet?
Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. Der bisherige Weg bleibt deshalb bestehen, er hört nur auf, der einzige zu sein.
Wie die Wallet im Maklerbüro insgesamt wirkt, fasst der Überblick zu den drei Einsatzfällen im Maklerbüro zusammen; alle weiteren Beiträge bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Tage im eigenen Büro zwischen Beratung und unterschriebenem Mandat liegen, ist selten bekannt und meist aufschlussreicher als jede Marktprognose. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die QES wird Grundausstattung jedes Wallet-Kunden
Signierte Vollmachten beschleunigen jeden Folgeprozess
Gewerbliche Zeichnung bleibt ein eigenes Tool
Das Maklermandat scheitert selten am Inhalt. Es scheitert am Drucker.
Zwischen Beratungsgespräch und unterschriebenem Maklervertrag liegen heute oft Tage, manchmal Wochen. Die EUDI-Wallet kann diese Spanne auf eine Sitzung verkürzen, weil die eIDAS-2.0-Verordnung jeder Wallet vorschreibt, allen natürlichen Personen die qualifizierte elektronische Signatur kostenlos zu ermöglichen, und weil diese Signatur rechtlich der handschriftlichen Unterschrift gleichsteht.
Für Maklerunternehmen ist das der eigentliche Wendepunkt. Die qualifizierte Signatur, bislang ein Nischen-Tool mit eigener Anbieterlandschaft und eigenen Kosten, wird zur Grundausstattung jedes Kunden mit Wallet. Damit fällt die letzte Hürde vor dem vollständig digitalen Mandat, sobald die Funktion in der deutschen Wallet verfügbar ist.
Was bringt die Wallet an Signaturkraft mit?
Die Rechtslage ist eindeutig. Nach Artikel 5a der Verordnung (EU) 2024/1183 müssen europäische Wallets das Unterzeichnen mit qualifizierten elektronischen Signaturen ermöglichen, und zwar für alle natürlichen Personen kostenlos; die Mitgliedstaaten dürfen die kostenlose Nutzung auf nichtgewerbliche Zwecke beschränken. Artikel 25 Absatz 2 der eIDAS-Verordnung (EU) Nr. 910/2014 stellt die qualifizierte elektronische Signatur der handschriftlichen Unterschrift gleich, europaweit.
Der Zeitplan verlangt eine nüchterne Lesart. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten. Die qualifizierte Signatur gehört nach einer Übersicht von Namirial vom August 2026 aber nicht zum Startumfang, sie folgt nach dem Start, sobald die europäischen Standards finalisiert sind. Für die Planung im Maklerunternehmen heißt das: Identifizierung zuerst, Signatur aus der Wallet als zweite Stufe, beides in einer Strecke vorbereitet.
Wie läuft die Signatur aus der Wallet ab?
Aus Kundensicht in drei Schritten: Das Dokument kommt digital an, per Link, Mail oder direkt im Gespräch auf dem Tablet. Der Kunde prüft den Inhalt und bestätigt die Signatur in seiner Wallet mit PIN oder Biometrie, mit derselben Geste, mit der er sich ausweist. Das signierte Dokument trägt danach eine prüfbare qualifizierte Signatur samt Zeitstempel, und beide Seiten erhalten ihr Exemplar.
Aus Bürosicht entscheidend: Der Vorgang braucht keine Signaturkarte und keine separate Registrierung des Kunden bei einem Signaturdienst. Die Identifizierung, die bisher jeder Signaturdienst einzeln durchführte, ist mit der Wallet bereits erfolgt. Genau diese Vorleistung unterscheidet die Signatur, die es seit Jahren gibt, von der, die sich im Alltag durchsetzen kann.
Warum trifft das den Maklermarkt besonders?
Kaum eine Branche tauscht so viele unterschriftspflichtige Dokumente mit Privatkunden aus. Maklervertrag und Maklervollmacht, Erstinformation und Beratungsdokumentation, Einwilligungen nach Datenschutzrecht, Kündigungen im Kundenauftrag und SEPA-Mandate: Jedes dieser Papiere ist heute ein eigener Medienbruch, und jeder Medienbruch kostet Zeit oder gleich das Mandat.
Die Kundenseite ist bereit. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen von denen, die eine Nutzung erwägen, 57 Prozent mit der Wallet sicher Verträge oder Rechnungen digital unterzeichnen, weitere 21 Prozent vielleicht. Kunden warten nicht auf die Signatur, sie warten darauf, dass ihr Gegenüber sie annimmt.
Warum haben bisherige E-Signatur-Dienste die Lücke nicht geschlossen?
Die Hürde lag immer an derselben Stelle. Viele Büros nutzen einfache oder fortgeschrittene elektronische Signaturen, deren Beweiswert im Streitfall diskutiert werden kann. Für die qualifizierte Stufe musste sich der Kunde beim Signaturanbieter identifizieren, oft mit eigenem Konto und Kosten je Vorgang. Für ein einzelnes Mandat war das vielen zu viel, also blieb es beim Ausdruck.
Die Wallet verändert diese Rechnung: Identifizierung und Signaturfähigkeit liegen beim Kunden bereits vor und sind für private Zwecke kostenlos. Damit kippt die Abwägung, für welche Dokumente sich die höchste Stufe lohnt.
Was wird aus der Maklervollmacht?
Die Vollmacht wird vom Ordner-Dokument zum schnellsten Glied der Kette. Heute ist sie aus drei Gründen ein Engpass: Die Vollmacht entsteht auf Papier oder mit einfacher elektronischer Unterschrift, jeder Versicherer prüft sie nach eigenen Regeln, und ihr Stand im Büro und beim Versicherer läuft bei Umzug, Heirat oder Widerruf auseinander. Die Zeit geht dabei nicht in die Prüfung, sondern in die Logistik: einscannen, zuordnen, versenden, nachfragen.
Eine qualifiziert signierte Vollmacht trägt die geprüfte Identität des Unterzeichners gleich mit und kann von jedem Versicherer schon heute rechtlich anerkannt werden. Offen ist die Verarbeitung: Wird sie als PDF im Posteingang behandelt oder als strukturierter Datensatz automatisch geprüft? Wer Vollmachten in konsistenter, prüfbarer Form liefert und bei Pools und Verbänden auf einheitliche Formate drängt, gibt den Gesellschaften das Argument für die automatische Strecke.
Der größte Effekt liegt bei Bestandsübernahmen. Die Neueinholung von Vollmachten ist dort der zäheste Teil, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt. Mit Wallet-signierten Vollmachten wird daraus eine digitale Kampagne mit messbarem Rücklauf. Perspektivisch lässt sich eine erteilte Vollmacht auch als elektronische Attributsbescheinigung denken, die der Kunde vorzeigt und widerruft; wie solche Bescheinigungen im Antrag wirken, beschreibt der Beitrag zu Attributen im Versicherungsantrag.
Wie sieht der Mandatsprozess in einer Sitzung aus?
Am Ende des Beratungsgesprächs steht kein Versandversprechen, sondern der Abschluss. Das Büro stellt Maklervertrag, Vollmacht und Erstinformation digital bereit, der Kunde identifiziert sich aus der Wallet, prüft die Dokumente auf seinem Gerät und signiert qualifiziert. Identität und Unterschrift kommen aus derselben Quelle, die Dokumente laufen mit Zeitstempel und Prüfpfad ins Maklerverwaltungsprogramm.
Für die Beweisführung ist das ein Aufstieg: Statt einer gescannten Unterschrift, deren Herkunft im Streitfall diskutiert wird, steht eine kryptografisch prüfbare Signatur mit eindeutiger Identität. Auch Erstinformation und Beratungsdokumentation profitieren, deren Zustellung Pflicht ist; was das digitale Protokoll schon mit heutigen Tools leistet, beschreibt der Beitrag zum digitalen IDD-Beratungsprotokoll.
Was gilt für Gewerbekunden?
Hier liegt die ehrliche Grenze. Die kostenlose Signatur aus der Wallet zielt auf natürliche Personen, und die Mitgliedstaaten dürfen sie auf nichtgewerbliche Zwecke beschränken. Für den Geschäftsführer, der als Organ einer GmbH zeichnet, bleiben qualifizierte Siegel und Signaturlösungen für Unternehmen das Tool. Eine europäische Business Wallet für Unternehmen hat die EU-Kommission nach dem Heuking-Überblick vom Oktober 2026 im November 2025 vorgeschlagen; praktisch verfügbar ist sie frühestens in einigen Jahren.
Im Mengengeschäft mit Privatkunden greift die Wallet-Signatur trotzdem voll, und genau dort entstehen die meisten Reibungsverluste.
Wie bleiben signierte Dokumente über Jahre prüfbar?
Signierte Dokumente sind Bestandsdokumente und müssen über Vertragslaufzeiten prüfbar bleiben. Das verlangt zwei Festlegungen: einen definierten Ablageort im Maklerverwaltungsprogramm, in dem Signatur und Prüfprotokoll am Dokument bleiben, und einen Umgang mit Langzeitaspekten, denn kryptografische Verfahren altern. Wer signierte PDFs in Mailordnern sammelt, verliert den Beweisvorteil genau dann, wenn er gebraucht wird.
Was das Management im Maklerunternehmen jetzt vorbereiten sollte
Die Vollmachtslage inventarisieren: Wie viele Vollmachten im Bestand sind aktuell, vollständig und auffindbar?
Vorlagen auf digitale Zeichnung umstellen: Maklervertrag, Vollmacht, Erstinformation und Einwilligungen ohne Papierlogik.
Ablage und Prüfpfad festlegen: kein signiertes Dokument außerhalb des Maklerverwaltungsprogramms.
Den Übergang planen: Papier- und bisherige E-Signatur-Wege als Rückfallebene, Einrichtungshilfe für interessierte Kunden.
Kennzahlen erheben: Zeit von Beratung bis Mandat, Anteil digital signierter Neumandate und Zahl der Nachfassvorgänge.
Häufige Fragen
Müssen Versicherer eine Wallet-signierte Vollmacht anerkennen?
Eine qualifizierte elektronische Signatur hat nach Artikel 25 der eIDAS-Verordnung die gleiche Rechtswirkung wie eine handschriftliche Unterschrift. Offen ist weniger die Anerkennung als die Frage, wie automatisiert der Versicherer sie verarbeitet.
Ist ein Maklerbüro zur Wallet-Akzeptanz verpflichtet?
Die Annahmepflicht nach Artikel 5f gilt für private Anbieter, die gesetzlich oder vertraglich eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, und nimmt Kleinst- und kleine Unternehmen ausdrücklich aus. Für die meisten Büros ist die Wallet deshalb eine freiwillige Entscheidung für den besseren Prozess.
Was ist mit Kunden ohne Wallet?
Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. Der bisherige Weg bleibt deshalb bestehen, er hört nur auf, der einzige zu sein.
Wie die Wallet im Maklerbüro insgesamt wirkt, fasst der Überblick zu den drei Einsatzfällen im Maklerbüro zusammen; alle weiteren Beiträge bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Tage im eigenen Büro zwischen Beratung und unterschriebenem Mandat liegen, ist selten bekannt und meist aufschlussreicher als jede Marktprognose. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die QES wird Grundausstattung jedes Wallet-Kunden
Signierte Vollmachten beschleunigen jeden Folgeprozess
Gewerbliche Zeichnung bleibt ein eigenes Tool
Das Maklermandat scheitert selten am Inhalt. Es scheitert am Drucker.
Zwischen Beratungsgespräch und unterschriebenem Maklervertrag liegen heute oft Tage, manchmal Wochen. Die EUDI-Wallet kann diese Spanne auf eine Sitzung verkürzen, weil die eIDAS-2.0-Verordnung jeder Wallet vorschreibt, allen natürlichen Personen die qualifizierte elektronische Signatur kostenlos zu ermöglichen, und weil diese Signatur rechtlich der handschriftlichen Unterschrift gleichsteht.
Für Maklerunternehmen ist das der eigentliche Wendepunkt. Die qualifizierte Signatur, bislang ein Nischen-Tool mit eigener Anbieterlandschaft und eigenen Kosten, wird zur Grundausstattung jedes Kunden mit Wallet. Damit fällt die letzte Hürde vor dem vollständig digitalen Mandat, sobald die Funktion in der deutschen Wallet verfügbar ist.
Was bringt die Wallet an Signaturkraft mit?
Die Rechtslage ist eindeutig. Nach Artikel 5a der Verordnung (EU) 2024/1183 müssen europäische Wallets das Unterzeichnen mit qualifizierten elektronischen Signaturen ermöglichen, und zwar für alle natürlichen Personen kostenlos; die Mitgliedstaaten dürfen die kostenlose Nutzung auf nichtgewerbliche Zwecke beschränken. Artikel 25 Absatz 2 der eIDAS-Verordnung (EU) Nr. 910/2014 stellt die qualifizierte elektronische Signatur der handschriftlichen Unterschrift gleich, europaweit.
Der Zeitplan verlangt eine nüchterne Lesart. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten. Die qualifizierte Signatur gehört nach einer Übersicht von Namirial vom August 2026 aber nicht zum Startumfang, sie folgt nach dem Start, sobald die europäischen Standards finalisiert sind. Für die Planung im Maklerunternehmen heißt das: Identifizierung zuerst, Signatur aus der Wallet als zweite Stufe, beides in einer Strecke vorbereitet.
Wie läuft die Signatur aus der Wallet ab?
Aus Kundensicht in drei Schritten: Das Dokument kommt digital an, per Link, Mail oder direkt im Gespräch auf dem Tablet. Der Kunde prüft den Inhalt und bestätigt die Signatur in seiner Wallet mit PIN oder Biometrie, mit derselben Geste, mit der er sich ausweist. Das signierte Dokument trägt danach eine prüfbare qualifizierte Signatur samt Zeitstempel, und beide Seiten erhalten ihr Exemplar.
Aus Bürosicht entscheidend: Der Vorgang braucht keine Signaturkarte und keine separate Registrierung des Kunden bei einem Signaturdienst. Die Identifizierung, die bisher jeder Signaturdienst einzeln durchführte, ist mit der Wallet bereits erfolgt. Genau diese Vorleistung unterscheidet die Signatur, die es seit Jahren gibt, von der, die sich im Alltag durchsetzen kann.
Warum trifft das den Maklermarkt besonders?
Kaum eine Branche tauscht so viele unterschriftspflichtige Dokumente mit Privatkunden aus. Maklervertrag und Maklervollmacht, Erstinformation und Beratungsdokumentation, Einwilligungen nach Datenschutzrecht, Kündigungen im Kundenauftrag und SEPA-Mandate: Jedes dieser Papiere ist heute ein eigener Medienbruch, und jeder Medienbruch kostet Zeit oder gleich das Mandat.
Die Kundenseite ist bereit. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen von denen, die eine Nutzung erwägen, 57 Prozent mit der Wallet sicher Verträge oder Rechnungen digital unterzeichnen, weitere 21 Prozent vielleicht. Kunden warten nicht auf die Signatur, sie warten darauf, dass ihr Gegenüber sie annimmt.
Warum haben bisherige E-Signatur-Dienste die Lücke nicht geschlossen?
Die Hürde lag immer an derselben Stelle. Viele Büros nutzen einfache oder fortgeschrittene elektronische Signaturen, deren Beweiswert im Streitfall diskutiert werden kann. Für die qualifizierte Stufe musste sich der Kunde beim Signaturanbieter identifizieren, oft mit eigenem Konto und Kosten je Vorgang. Für ein einzelnes Mandat war das vielen zu viel, also blieb es beim Ausdruck.
Die Wallet verändert diese Rechnung: Identifizierung und Signaturfähigkeit liegen beim Kunden bereits vor und sind für private Zwecke kostenlos. Damit kippt die Abwägung, für welche Dokumente sich die höchste Stufe lohnt.
Was wird aus der Maklervollmacht?
Die Vollmacht wird vom Ordner-Dokument zum schnellsten Glied der Kette. Heute ist sie aus drei Gründen ein Engpass: Die Vollmacht entsteht auf Papier oder mit einfacher elektronischer Unterschrift, jeder Versicherer prüft sie nach eigenen Regeln, und ihr Stand im Büro und beim Versicherer läuft bei Umzug, Heirat oder Widerruf auseinander. Die Zeit geht dabei nicht in die Prüfung, sondern in die Logistik: einscannen, zuordnen, versenden, nachfragen.
Eine qualifiziert signierte Vollmacht trägt die geprüfte Identität des Unterzeichners gleich mit und kann von jedem Versicherer schon heute rechtlich anerkannt werden. Offen ist die Verarbeitung: Wird sie als PDF im Posteingang behandelt oder als strukturierter Datensatz automatisch geprüft? Wer Vollmachten in konsistenter, prüfbarer Form liefert und bei Pools und Verbänden auf einheitliche Formate drängt, gibt den Gesellschaften das Argument für die automatische Strecke.
Der größte Effekt liegt bei Bestandsübernahmen. Die Neueinholung von Vollmachten ist dort der zäheste Teil, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt. Mit Wallet-signierten Vollmachten wird daraus eine digitale Kampagne mit messbarem Rücklauf. Perspektivisch lässt sich eine erteilte Vollmacht auch als elektronische Attributsbescheinigung denken, die der Kunde vorzeigt und widerruft; wie solche Bescheinigungen im Antrag wirken, beschreibt der Beitrag zu Attributen im Versicherungsantrag.
Wie sieht der Mandatsprozess in einer Sitzung aus?
Am Ende des Beratungsgesprächs steht kein Versandversprechen, sondern der Abschluss. Das Büro stellt Maklervertrag, Vollmacht und Erstinformation digital bereit, der Kunde identifiziert sich aus der Wallet, prüft die Dokumente auf seinem Gerät und signiert qualifiziert. Identität und Unterschrift kommen aus derselben Quelle, die Dokumente laufen mit Zeitstempel und Prüfpfad ins Maklerverwaltungsprogramm.
Für die Beweisführung ist das ein Aufstieg: Statt einer gescannten Unterschrift, deren Herkunft im Streitfall diskutiert wird, steht eine kryptografisch prüfbare Signatur mit eindeutiger Identität. Auch Erstinformation und Beratungsdokumentation profitieren, deren Zustellung Pflicht ist; was das digitale Protokoll schon mit heutigen Tools leistet, beschreibt der Beitrag zum digitalen IDD-Beratungsprotokoll.
Was gilt für Gewerbekunden?
Hier liegt die ehrliche Grenze. Die kostenlose Signatur aus der Wallet zielt auf natürliche Personen, und die Mitgliedstaaten dürfen sie auf nichtgewerbliche Zwecke beschränken. Für den Geschäftsführer, der als Organ einer GmbH zeichnet, bleiben qualifizierte Siegel und Signaturlösungen für Unternehmen das Tool. Eine europäische Business Wallet für Unternehmen hat die EU-Kommission nach dem Heuking-Überblick vom Oktober 2026 im November 2025 vorgeschlagen; praktisch verfügbar ist sie frühestens in einigen Jahren.
Im Mengengeschäft mit Privatkunden greift die Wallet-Signatur trotzdem voll, und genau dort entstehen die meisten Reibungsverluste.
Wie bleiben signierte Dokumente über Jahre prüfbar?
Signierte Dokumente sind Bestandsdokumente und müssen über Vertragslaufzeiten prüfbar bleiben. Das verlangt zwei Festlegungen: einen definierten Ablageort im Maklerverwaltungsprogramm, in dem Signatur und Prüfprotokoll am Dokument bleiben, und einen Umgang mit Langzeitaspekten, denn kryptografische Verfahren altern. Wer signierte PDFs in Mailordnern sammelt, verliert den Beweisvorteil genau dann, wenn er gebraucht wird.
Was das Management im Maklerunternehmen jetzt vorbereiten sollte
Die Vollmachtslage inventarisieren: Wie viele Vollmachten im Bestand sind aktuell, vollständig und auffindbar?
Vorlagen auf digitale Zeichnung umstellen: Maklervertrag, Vollmacht, Erstinformation und Einwilligungen ohne Papierlogik.
Ablage und Prüfpfad festlegen: kein signiertes Dokument außerhalb des Maklerverwaltungsprogramms.
Den Übergang planen: Papier- und bisherige E-Signatur-Wege als Rückfallebene, Einrichtungshilfe für interessierte Kunden.
Kennzahlen erheben: Zeit von Beratung bis Mandat, Anteil digital signierter Neumandate und Zahl der Nachfassvorgänge.
Häufige Fragen
Müssen Versicherer eine Wallet-signierte Vollmacht anerkennen?
Eine qualifizierte elektronische Signatur hat nach Artikel 25 der eIDAS-Verordnung die gleiche Rechtswirkung wie eine handschriftliche Unterschrift. Offen ist weniger die Anerkennung als die Frage, wie automatisiert der Versicherer sie verarbeitet.
Ist ein Maklerbüro zur Wallet-Akzeptanz verpflichtet?
Die Annahmepflicht nach Artikel 5f gilt für private Anbieter, die gesetzlich oder vertraglich eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, und nimmt Kleinst- und kleine Unternehmen ausdrücklich aus. Für die meisten Büros ist die Wallet deshalb eine freiwillige Entscheidung für den besseren Prozess.
Was ist mit Kunden ohne Wallet?
Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. Der bisherige Weg bleibt deshalb bestehen, er hört nur auf, der einzige zu sein.
Wie die Wallet im Maklerbüro insgesamt wirkt, fasst der Überblick zu den drei Einsatzfällen im Maklerbüro zusammen; alle weiteren Beiträge bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Tage im eigenen Büro zwischen Beratung und unterschriebenem Mandat liegen, ist selten bekannt und meist aufschlussreicher als jede Marktprognose. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


