Insight
EUDI-Wallet im Maklerbüro: Drei Einsatzfälle ab 2027
Mandat, Legitimation und Nachweis: Der Überblick zeigt, wie die EUDI-Wallet ab 2027 drei Abläufe im Maklerbüro verändert und was jetzt vorzubereiten ist.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Mandat, Legitimation und Nachweis sind die drei Stellen, an denen das Maklerbüro täglich Zeit verliert. Wer sie auf die Wallet vorbereitet, macht aus einem Regulierungsthema ein Tool für den eigenen Alltag.

Die wichtigsten Erkenntnisse
Das Mandat wird zur Sache einer einzigen Sitzung
Ausweiskopien im Mailordner sind vermeidbar
Für die meisten Büros ist die Wallet freiwillig
Die Wallet ist kein Behördenthema, sondern ein Büro-Tool
Viele Maklerunternehmen haben die EUDI-Wallet als Verwaltungsdigitalisierung abgelegt. Dabei verändert sie ab 2027 drei Abläufe, die jedes Maklerbüro täglich beschäftigen: das Mandat, die Legitimation und den Nachweis. Für alle drei gilt dieselbe Logik: Identität, Unterschrift und Nachweise kommen geprüft vom Kunden, statt als Papier, Kopie oder Foto gesammelt zu werden.
Der Zeitpunkt ist konkret. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos. Dieser Überblick ordnet die drei Einsatzfälle ein und verweist auf die Beiträge, die jeden Fall vertiefen.

Wie groß ist die Nachfrage der Kunden?
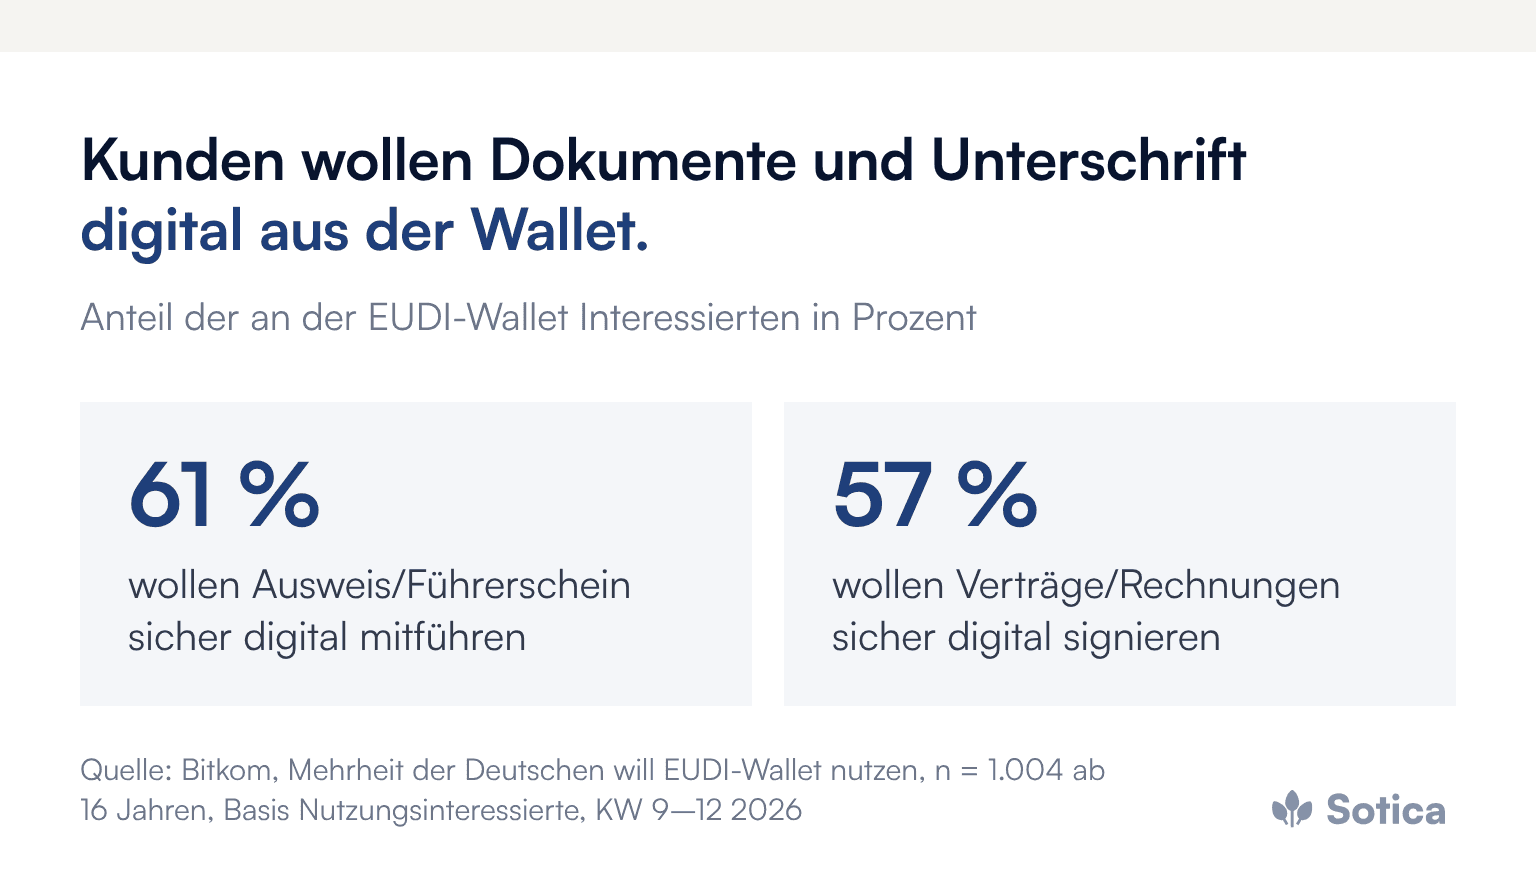
Die Nachfrage ist belegt. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben und 57 Prozent Verträge oder Rechnungen sicher digital unterzeichnen.
Die Bremse liegt in der Startfähigkeit: Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. Der Papierweg bleibt deshalb als zweite Spur bestehen, er hört nur auf, die einzige zu sein.
Einsatzfall 1: Wie wird das Mandat zur Sache einer Sitzung?
Maklervertrag, Vollmacht und Erstinformation werden im Gespräch digital bereitgestellt und vom Kunden qualifiziert aus der Wallet signiert. Die eIDAS-2.0-Verordnung (EU) 2024/1183 verpflichtet jede Wallet, allen natürlichen Personen die qualifizierte elektronische Signatur kostenlos zu ermöglichen, die Mitgliedstaaten dürfen das auf nichtgewerbliche Zwecke beschränken. Nach Artikel 25 der eIDAS-Verordnung (EU) Nr. 910/2014 hat diese Signatur die gleiche Rechtswirkung wie eine handschriftliche Unterschrift.
Eine Einschränkung gehört zur ehrlichen Planung: Die qualifizierte Signatur zählt nach einer Übersicht von Namirial vom August 2026 nicht zum Startumfang der deutschen Wallet, sie folgt nach dem Start. Wie der Mandatsprozess in einer Sitzung aussieht und was die digital signierte Vollmacht für Bestandsübertragungen bedeutet, vertieft der Beitrag zur qualifizierten Signatur aus der Wallet. Den größten Effekt hat die signierte Vollmacht bei Bestandsübernahmen, wo die Neueinholung von Vollmachten heute der zäheste Teil ist, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt.
Einsatzfall 2: Wie gelingt die Legitimation ohne Ausweiskopie?
Wo heute Ausweiskopien durch Mails wandern, für den Antrag, die Auszahlung, die Vertragsänderung, liefert die Wallet die geprüfte Identität auf Anfrage und mit Zustimmung des Kunden. Das beschleunigt und entschärft zugleich ein Datenschutzrisiko, das viele Büros unterschätzen: Ordner voller Ausweisfotos, für die es keinen Aufbewahrungsgrund mehr gibt. Wer die Legitimation als geprüften Datensatz erhält, speichert das Ergebnis statt des Dokuments.
Wo geldwäscherechtliche Identifizierung nötig ist, trägt der Weg ebenfalls: Die europäische Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, lässt in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zu. Wie Versicherer und Vermittler die Identifizierung zwischen Wallet und Geldwäscheverordnung neu verteilen, beschreibt der Beitrag zur Identifizierung unter Wallet und AMLR.
Einsatzfall 3: Was ändern Nachweise als Attribute?
Elektronische Attributsbescheinigungen sind geprüfte Einzelnachweise, die berechtigte Stellen in die Wallet ausstellen. Für das Maklerbüro heißt das perspektivisch: Führerscheindaten im Kfz-Geschäft, Altersnachweis und weitere Angaben kommen strukturiert und prüfbar statt als Foto, und der Kunde gibt nur frei, was der Vorgang braucht. Weniger Rückfragen an den Kunden, weniger Klärungen mit dem Versicherer.
Auch hier hilft der Blick auf den Zeitplan: Die deutsche Wallet startet nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis, für den Führerschein gab es zu diesem Zeitpunkt noch keinen festen Termin. Wie Attribute Antragsstrecken verändern, zeigt der Beitrag zu Attributen statt Aktenkopien.
Ist ein Maklerbüro zur Wallet-Akzeptanz verpflichtet?
In aller Regel nicht. Die Annahmepflicht nach Artikel 5f Absatz 2 der eIDAS-2.0-Verordnung gilt für private Anbieter, die nach Gesetz oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, und nimmt Kleinst- und kleine Unternehmen ausdrücklich aus. Für die meisten Maklerbüros ist die Wallet deshalb eine freiwillige Entscheidung für den besseren Prozess, und gerade das macht sie zum Unterscheidungsmerkmal gegenüber Büros, die beim Papier bleiben.
Was löst die Wallet nicht?
Die Wallet ersetzt weder das Maklerverwaltungsprogramm noch die Datenanbindung an die Versicherer, und sie sortiert keinen unaufgeräumten Bestand. Die Wallet beschleunigt die Stellen, an denen heute Papier, Kopien und Unterschriften den Prozess anhalten. Ein Büro mit ungeordneter Ablage bekommt mit der Wallet nur schnellere Eingänge in dieselbe Unordnung. Deshalb lohnt der Blick auf die eigenen Abläufe vor der Technik.
Hinzu kommt die Rolle beim Einrichten. Das Büro, das interessierten Kunden bei der Aktivierung von Online-Ausweis und Wallet hilft, ist auch das, dem der Kunde die erste Wallet-Unterschrift gibt.
Woran lässt sich der Fortschritt im Büro messen?
Vier Werte genügen für den Anfang: der Anteil der Neumandate, die vollständig digital zustande kommen, die Zeit von der Beratung bis zum unterschriebenen Mandat, die Zahl der Vorgänge, die wegen fehlender Unterschrift oder fehlender Nachweise nachgefasst werden müssen, und die Zahl der Ausweiskopien, die noch per Mail eingehen. Wer diese Werte ab dem ersten Monat erhebt, sieht, welcher Einsatzfall im eigenen Büro den größten Hebel hat, und entscheidet auf dieser Grundlage über die nächste Dokumentklasse. Die beiden letzten Werte sollen gegen null laufen, jeder Vorgang weniger ist gewonnene Arbeitszeit.
Was das Management im Maklerunternehmen jetzt vorbereiten sollte
Dokumentvorlagen umstellen: Maklervertrag, Vollmacht und Erstinformation ohne Papierlogik und Unterschriftenfelder.
Die Ablage festlegen: signierte Dokumente und Legitimationsergebnisse nur im Maklerverwaltungsprogramm, keine Ausweiskopien im Mailordner.
Den Ausweiskopie-Bestand prüfen: Kopien ohne Aufbewahrungsgrund identifizieren und bereinigen.
Die Einrichtungshilfe planen: wer im Büro Kunden bei Online-Ausweis und Wallet unterstützt.
Die Reihenfolge der Einsatzfälle festlegen: Legitimation zum Start, Signatur und Attribute, sobald verfügbar.
Häufige Fragen
Welcher der drei Einsatzfälle bringt zuerst Nutzen?
Die Legitimation, denn die deutsche Wallet startet mit dem digitalen Personalausweis. Signatur und weitere Nachweise folgen schrittweise und lassen sich in derselben Strecke ergänzen.
Kostet die Wallet-Signatur den Kunden etwas?
Für natürliche Personen ist die qualifizierte Signatur aus der Wallet nach eIDAS 2.0 kostenlos; die Mitgliedstaaten dürfen die kostenlose Nutzung auf nichtgewerbliche Zwecke beschränken.
Was passiert mit Kunden ohne Wallet?
Für sie bleibt der bisherige Weg bestehen. Die Strecke braucht deshalb eine Weiche: Wallet zuerst anbieten, Altverfahren gleichwertig daneben.
Alle Beiträge zu Zeitplan, Pflichten und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Ausweiskopien heute in den Postfächern des eigenen Büros liegen, ist eine unbequeme, aber sehr aufschlussreiche Frage für den Start. Ein erstes Gespräch zu diesem Thema führen wir gern.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Das Mandat wird zur Sache einer einzigen Sitzung
Ausweiskopien im Mailordner sind vermeidbar
Für die meisten Büros ist die Wallet freiwillig
Die Wallet ist kein Behördenthema, sondern ein Büro-Tool
Viele Maklerunternehmen haben die EUDI-Wallet als Verwaltungsdigitalisierung abgelegt. Dabei verändert sie ab 2027 drei Abläufe, die jedes Maklerbüro täglich beschäftigen: das Mandat, die Legitimation und den Nachweis. Für alle drei gilt dieselbe Logik: Identität, Unterschrift und Nachweise kommen geprüft vom Kunden, statt als Papier, Kopie oder Foto gesammelt zu werden.
Der Zeitpunkt ist konkret. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos. Dieser Überblick ordnet die drei Einsatzfälle ein und verweist auf die Beiträge, die jeden Fall vertiefen.
Wie groß ist die Nachfrage der Kunden?
Die Nachfrage ist belegt. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben und 57 Prozent Verträge oder Rechnungen sicher digital unterzeichnen.
Die Bremse liegt in der Startfähigkeit: Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. Der Papierweg bleibt deshalb als zweite Spur bestehen, er hört nur auf, die einzige zu sein.
Einsatzfall 1: Wie wird das Mandat zur Sache einer Sitzung?
Maklervertrag, Vollmacht und Erstinformation werden im Gespräch digital bereitgestellt und vom Kunden qualifiziert aus der Wallet signiert. Die eIDAS-2.0-Verordnung (EU) 2024/1183 verpflichtet jede Wallet, allen natürlichen Personen die qualifizierte elektronische Signatur kostenlos zu ermöglichen, die Mitgliedstaaten dürfen das auf nichtgewerbliche Zwecke beschränken. Nach Artikel 25 der eIDAS-Verordnung (EU) Nr. 910/2014 hat diese Signatur die gleiche Rechtswirkung wie eine handschriftliche Unterschrift.
Eine Einschränkung gehört zur ehrlichen Planung: Die qualifizierte Signatur zählt nach einer Übersicht von Namirial vom August 2026 nicht zum Startumfang der deutschen Wallet, sie folgt nach dem Start. Wie der Mandatsprozess in einer Sitzung aussieht und was die digital signierte Vollmacht für Bestandsübertragungen bedeutet, vertieft der Beitrag zur qualifizierten Signatur aus der Wallet. Den größten Effekt hat die signierte Vollmacht bei Bestandsübernahmen, wo die Neueinholung von Vollmachten heute der zäheste Teil ist, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt.
Einsatzfall 2: Wie gelingt die Legitimation ohne Ausweiskopie?
Wo heute Ausweiskopien durch Mails wandern, für den Antrag, die Auszahlung, die Vertragsänderung, liefert die Wallet die geprüfte Identität auf Anfrage und mit Zustimmung des Kunden. Das beschleunigt und entschärft zugleich ein Datenschutzrisiko, das viele Büros unterschätzen: Ordner voller Ausweisfotos, für die es keinen Aufbewahrungsgrund mehr gibt. Wer die Legitimation als geprüften Datensatz erhält, speichert das Ergebnis statt des Dokuments.
Wo geldwäscherechtliche Identifizierung nötig ist, trägt der Weg ebenfalls: Die europäische Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, lässt in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zu. Wie Versicherer und Vermittler die Identifizierung zwischen Wallet und Geldwäscheverordnung neu verteilen, beschreibt der Beitrag zur Identifizierung unter Wallet und AMLR.
Einsatzfall 3: Was ändern Nachweise als Attribute?
Elektronische Attributsbescheinigungen sind geprüfte Einzelnachweise, die berechtigte Stellen in die Wallet ausstellen. Für das Maklerbüro heißt das perspektivisch: Führerscheindaten im Kfz-Geschäft, Altersnachweis und weitere Angaben kommen strukturiert und prüfbar statt als Foto, und der Kunde gibt nur frei, was der Vorgang braucht. Weniger Rückfragen an den Kunden, weniger Klärungen mit dem Versicherer.
Auch hier hilft der Blick auf den Zeitplan: Die deutsche Wallet startet nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis, für den Führerschein gab es zu diesem Zeitpunkt noch keinen festen Termin. Wie Attribute Antragsstrecken verändern, zeigt der Beitrag zu Attributen statt Aktenkopien.
Ist ein Maklerbüro zur Wallet-Akzeptanz verpflichtet?
In aller Regel nicht. Die Annahmepflicht nach Artikel 5f Absatz 2 der eIDAS-2.0-Verordnung gilt für private Anbieter, die nach Gesetz oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, und nimmt Kleinst- und kleine Unternehmen ausdrücklich aus. Für die meisten Maklerbüros ist die Wallet deshalb eine freiwillige Entscheidung für den besseren Prozess, und gerade das macht sie zum Unterscheidungsmerkmal gegenüber Büros, die beim Papier bleiben.
Was löst die Wallet nicht?
Die Wallet ersetzt weder das Maklerverwaltungsprogramm noch die Datenanbindung an die Versicherer, und sie sortiert keinen unaufgeräumten Bestand. Die Wallet beschleunigt die Stellen, an denen heute Papier, Kopien und Unterschriften den Prozess anhalten. Ein Büro mit ungeordneter Ablage bekommt mit der Wallet nur schnellere Eingänge in dieselbe Unordnung. Deshalb lohnt der Blick auf die eigenen Abläufe vor der Technik.
Hinzu kommt die Rolle beim Einrichten. Das Büro, das interessierten Kunden bei der Aktivierung von Online-Ausweis und Wallet hilft, ist auch das, dem der Kunde die erste Wallet-Unterschrift gibt.
Woran lässt sich der Fortschritt im Büro messen?
Vier Werte genügen für den Anfang: der Anteil der Neumandate, die vollständig digital zustande kommen, die Zeit von der Beratung bis zum unterschriebenen Mandat, die Zahl der Vorgänge, die wegen fehlender Unterschrift oder fehlender Nachweise nachgefasst werden müssen, und die Zahl der Ausweiskopien, die noch per Mail eingehen. Wer diese Werte ab dem ersten Monat erhebt, sieht, welcher Einsatzfall im eigenen Büro den größten Hebel hat, und entscheidet auf dieser Grundlage über die nächste Dokumentklasse. Die beiden letzten Werte sollen gegen null laufen, jeder Vorgang weniger ist gewonnene Arbeitszeit.
Was das Management im Maklerunternehmen jetzt vorbereiten sollte
Dokumentvorlagen umstellen: Maklervertrag, Vollmacht und Erstinformation ohne Papierlogik und Unterschriftenfelder.
Die Ablage festlegen: signierte Dokumente und Legitimationsergebnisse nur im Maklerverwaltungsprogramm, keine Ausweiskopien im Mailordner.
Den Ausweiskopie-Bestand prüfen: Kopien ohne Aufbewahrungsgrund identifizieren und bereinigen.
Die Einrichtungshilfe planen: wer im Büro Kunden bei Online-Ausweis und Wallet unterstützt.
Die Reihenfolge der Einsatzfälle festlegen: Legitimation zum Start, Signatur und Attribute, sobald verfügbar.
Häufige Fragen
Welcher der drei Einsatzfälle bringt zuerst Nutzen?
Die Legitimation, denn die deutsche Wallet startet mit dem digitalen Personalausweis. Signatur und weitere Nachweise folgen schrittweise und lassen sich in derselben Strecke ergänzen.
Kostet die Wallet-Signatur den Kunden etwas?
Für natürliche Personen ist die qualifizierte Signatur aus der Wallet nach eIDAS 2.0 kostenlos; die Mitgliedstaaten dürfen die kostenlose Nutzung auf nichtgewerbliche Zwecke beschränken.
Was passiert mit Kunden ohne Wallet?
Für sie bleibt der bisherige Weg bestehen. Die Strecke braucht deshalb eine Weiche: Wallet zuerst anbieten, Altverfahren gleichwertig daneben.
Alle Beiträge zu Zeitplan, Pflichten und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Ausweiskopien heute in den Postfächern des eigenen Büros liegen, ist eine unbequeme, aber sehr aufschlussreiche Frage für den Start. Ein erstes Gespräch zu diesem Thema führen wir gern.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Das Mandat wird zur Sache einer einzigen Sitzung
Ausweiskopien im Mailordner sind vermeidbar
Für die meisten Büros ist die Wallet freiwillig
Die Wallet ist kein Behördenthema, sondern ein Büro-Tool
Viele Maklerunternehmen haben die EUDI-Wallet als Verwaltungsdigitalisierung abgelegt. Dabei verändert sie ab 2027 drei Abläufe, die jedes Maklerbüro täglich beschäftigen: das Mandat, die Legitimation und den Nachweis. Für alle drei gilt dieselbe Logik: Identität, Unterschrift und Nachweise kommen geprüft vom Kunden, statt als Papier, Kopie oder Foto gesammelt zu werden.
Der Zeitpunkt ist konkret. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, freiwillig und für Bürgerinnen und Bürger kostenlos. Dieser Überblick ordnet die drei Einsatzfälle ein und verweist auf die Beiträge, die jeden Fall vertiefen.
Wie groß ist die Nachfrage der Kunden?
Die Nachfrage ist belegt. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben und 57 Prozent Verträge oder Rechnungen sicher digital unterzeichnen.
Die Bremse liegt in der Startfähigkeit: Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. Der Papierweg bleibt deshalb als zweite Spur bestehen, er hört nur auf, die einzige zu sein.
Einsatzfall 1: Wie wird das Mandat zur Sache einer Sitzung?
Maklervertrag, Vollmacht und Erstinformation werden im Gespräch digital bereitgestellt und vom Kunden qualifiziert aus der Wallet signiert. Die eIDAS-2.0-Verordnung (EU) 2024/1183 verpflichtet jede Wallet, allen natürlichen Personen die qualifizierte elektronische Signatur kostenlos zu ermöglichen, die Mitgliedstaaten dürfen das auf nichtgewerbliche Zwecke beschränken. Nach Artikel 25 der eIDAS-Verordnung (EU) Nr. 910/2014 hat diese Signatur die gleiche Rechtswirkung wie eine handschriftliche Unterschrift.
Eine Einschränkung gehört zur ehrlichen Planung: Die qualifizierte Signatur zählt nach einer Übersicht von Namirial vom August 2026 nicht zum Startumfang der deutschen Wallet, sie folgt nach dem Start. Wie der Mandatsprozess in einer Sitzung aussieht und was die digital signierte Vollmacht für Bestandsübertragungen bedeutet, vertieft der Beitrag zur qualifizierten Signatur aus der Wallet. Den größten Effekt hat die signierte Vollmacht bei Bestandsübernahmen, wo die Neueinholung von Vollmachten heute der zäheste Teil ist, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt.
Einsatzfall 2: Wie gelingt die Legitimation ohne Ausweiskopie?
Wo heute Ausweiskopien durch Mails wandern, für den Antrag, die Auszahlung, die Vertragsänderung, liefert die Wallet die geprüfte Identität auf Anfrage und mit Zustimmung des Kunden. Das beschleunigt und entschärft zugleich ein Datenschutzrisiko, das viele Büros unterschätzen: Ordner voller Ausweisfotos, für die es keinen Aufbewahrungsgrund mehr gibt. Wer die Legitimation als geprüften Datensatz erhält, speichert das Ergebnis statt des Dokuments.
Wo geldwäscherechtliche Identifizierung nötig ist, trägt der Weg ebenfalls: Die europäische Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, lässt in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zu. Wie Versicherer und Vermittler die Identifizierung zwischen Wallet und Geldwäscheverordnung neu verteilen, beschreibt der Beitrag zur Identifizierung unter Wallet und AMLR.
Einsatzfall 3: Was ändern Nachweise als Attribute?
Elektronische Attributsbescheinigungen sind geprüfte Einzelnachweise, die berechtigte Stellen in die Wallet ausstellen. Für das Maklerbüro heißt das perspektivisch: Führerscheindaten im Kfz-Geschäft, Altersnachweis und weitere Angaben kommen strukturiert und prüfbar statt als Foto, und der Kunde gibt nur frei, was der Vorgang braucht. Weniger Rückfragen an den Kunden, weniger Klärungen mit dem Versicherer.
Auch hier hilft der Blick auf den Zeitplan: Die deutsche Wallet startet nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis, für den Führerschein gab es zu diesem Zeitpunkt noch keinen festen Termin. Wie Attribute Antragsstrecken verändern, zeigt der Beitrag zu Attributen statt Aktenkopien.
Ist ein Maklerbüro zur Wallet-Akzeptanz verpflichtet?
In aller Regel nicht. Die Annahmepflicht nach Artikel 5f Absatz 2 der eIDAS-2.0-Verordnung gilt für private Anbieter, die nach Gesetz oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, und nimmt Kleinst- und kleine Unternehmen ausdrücklich aus. Für die meisten Maklerbüros ist die Wallet deshalb eine freiwillige Entscheidung für den besseren Prozess, und gerade das macht sie zum Unterscheidungsmerkmal gegenüber Büros, die beim Papier bleiben.
Was löst die Wallet nicht?
Die Wallet ersetzt weder das Maklerverwaltungsprogramm noch die Datenanbindung an die Versicherer, und sie sortiert keinen unaufgeräumten Bestand. Die Wallet beschleunigt die Stellen, an denen heute Papier, Kopien und Unterschriften den Prozess anhalten. Ein Büro mit ungeordneter Ablage bekommt mit der Wallet nur schnellere Eingänge in dieselbe Unordnung. Deshalb lohnt der Blick auf die eigenen Abläufe vor der Technik.
Hinzu kommt die Rolle beim Einrichten. Das Büro, das interessierten Kunden bei der Aktivierung von Online-Ausweis und Wallet hilft, ist auch das, dem der Kunde die erste Wallet-Unterschrift gibt.
Woran lässt sich der Fortschritt im Büro messen?
Vier Werte genügen für den Anfang: der Anteil der Neumandate, die vollständig digital zustande kommen, die Zeit von der Beratung bis zum unterschriebenen Mandat, die Zahl der Vorgänge, die wegen fehlender Unterschrift oder fehlender Nachweise nachgefasst werden müssen, und die Zahl der Ausweiskopien, die noch per Mail eingehen. Wer diese Werte ab dem ersten Monat erhebt, sieht, welcher Einsatzfall im eigenen Büro den größten Hebel hat, und entscheidet auf dieser Grundlage über die nächste Dokumentklasse. Die beiden letzten Werte sollen gegen null laufen, jeder Vorgang weniger ist gewonnene Arbeitszeit.
Was das Management im Maklerunternehmen jetzt vorbereiten sollte
Dokumentvorlagen umstellen: Maklervertrag, Vollmacht und Erstinformation ohne Papierlogik und Unterschriftenfelder.
Die Ablage festlegen: signierte Dokumente und Legitimationsergebnisse nur im Maklerverwaltungsprogramm, keine Ausweiskopien im Mailordner.
Den Ausweiskopie-Bestand prüfen: Kopien ohne Aufbewahrungsgrund identifizieren und bereinigen.
Die Einrichtungshilfe planen: wer im Büro Kunden bei Online-Ausweis und Wallet unterstützt.
Die Reihenfolge der Einsatzfälle festlegen: Legitimation zum Start, Signatur und Attribute, sobald verfügbar.
Häufige Fragen
Welcher der drei Einsatzfälle bringt zuerst Nutzen?
Die Legitimation, denn die deutsche Wallet startet mit dem digitalen Personalausweis. Signatur und weitere Nachweise folgen schrittweise und lassen sich in derselben Strecke ergänzen.
Kostet die Wallet-Signatur den Kunden etwas?
Für natürliche Personen ist die qualifizierte Signatur aus der Wallet nach eIDAS 2.0 kostenlos; die Mitgliedstaaten dürfen die kostenlose Nutzung auf nichtgewerbliche Zwecke beschränken.
Was passiert mit Kunden ohne Wallet?
Für sie bleibt der bisherige Weg bestehen. Die Strecke braucht deshalb eine Weiche: Wallet zuerst anbieten, Altverfahren gleichwertig daneben.
Alle Beiträge zu Zeitplan, Pflichten und Einsatzfällen bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Ausweiskopien heute in den Postfächern des eigenen Büros liegen, ist eine unbequeme, aber sehr aufschlussreiche Frage für den Start. Ein erstes Gespräch zu diesem Thema führen wir gern.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


