Insight
Staatliche oder private EUDI-Wallets: Womit Banken rechnen
Staatliche und private EUDI-Wallets werden nebeneinander bestehen. Warum Banken anbieterneutral anbinden und mit der staatlichen Wallet in die Fläche gehen.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Der Wallet-Markt schichtet sich in staatliche Reichweite und private Komfortangebote. Wer neutral anbindet und mit der staatlichen Wallet in die Fläche geht, bleibt handlungsfähig, gleich welches Modell sich durchsetzt.

Die wichtigsten Erkenntnisse
Die Annahmepflicht unterscheidet nicht nach Herausgeber
Anbieterneutral bauen, staatlich starten
Eigene Identitätsinseln haben wenig Zukunft
Eine Wallet vom Staat, viele vom Markt: Wer setzt sich durch?
Die Frage klingt technisch, entscheidet aber über Anbindungsstrategien. Banken müssen sich auf ein Nebeneinander aus staatlicher und privaten EUDI-Wallets einstellen, denn die eIDAS-Verordnung lässt beide zu, und die Annahmepflicht gilt für Wallets, die nach der Verordnung bereitgestellt werden, unabhängig vom Herausgeber. Die tragfähige Antwort lautet deshalb: anbieterneutral anbinden und mit der staatlichen Wallet in die Fläche gehen.
Für die Planung im Institut lohnt der nüchterne Vergleich: Was spricht für welches Modell, und was folgt daraus für die eigene Anbindung?
Welche Wallet-Modelle sieht die Verordnung vor?
Artikel 5a der Verordnung (EU) 2024/1183 nennt drei Wege: Eine Wallet wird unmittelbar von einem Mitgliedstaat bereitgestellt, in seinem Auftrag oder unabhängig von ihm, aber von ihm anerkannt. Die Konformität wird nach Artikel 5c von benannten Konformitätsbewertungsstellen zertifiziert. Jeder Mitgliedstaat muss mindestens eine Wallet bereitstellen, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 bis zum 24. Dezember 2026.
Europaweit verläuft der Start ungleichmäßig. Laut netzpolitik.org kam eine Auswertung des Identitätsdienstleisters Signicat Anfang 2026 zu dem Ergebnis, dass nur zwölf Mitgliedstaaten bis Ende 2026 voraussichtlich eine Wallet bereitstellen, Deutschland darunter.
Was spricht für die staatliche Wallet?
Vertrauensvorsprung und Startrecht. Deutschland startet laut Bundesdigitalministerium am 2. Januar 2027 mit der staatlichen Wallet d-you, freiwillig und für Bürgerinnen und Bürger kostenlos. Den Betrieb verantwortet nach einer Übersicht von Namirial vom August 2026 die Common Codes GmbH gemeinsam mit SPRIND und dem Bundesamt für Sicherheit in der Informationstechnik; Identitätsdaten und Protokolle bleiben auf dem Gerät der Nutzer.
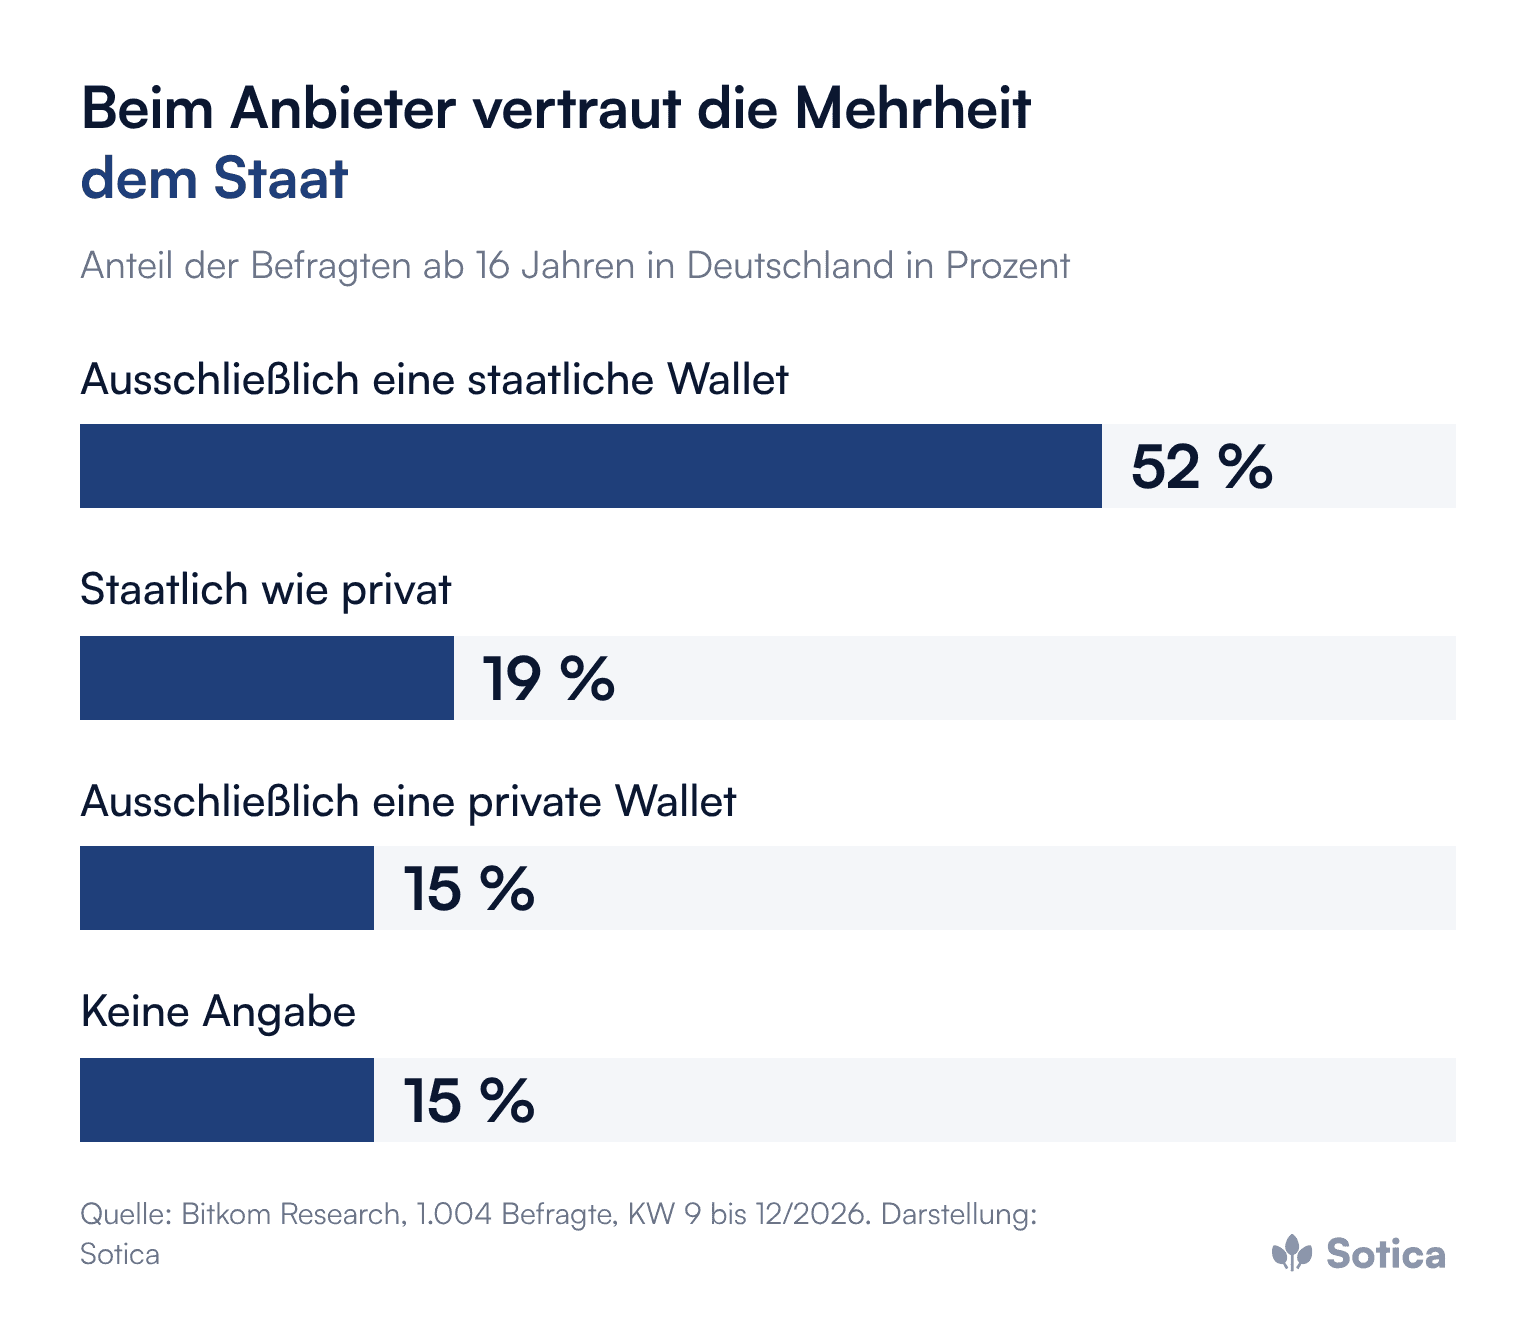
Die repräsentative Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren misst den Vertrauensvorschuss deutlich: 52 Prozent wollen die Wallet nur von staatlichen Stellen beziehen, 19 Prozent sind offen für staatliche wie private Anbieter, 15 Prozent würden nur private nutzen.
Die Grenzen sind ebenso klar. Eine staatliche App muss für alle funktionieren und wird kaum die schnellste bei Komfortfunktionen und Zusatzdiensten sein, zumal Funktionen wie qualifizierte Signatur und Pseudonyme nach der Namirial-Übersicht erst nach dem Start folgen. Für Banken ist das kein Nachteil: Ein Identifikationsmittel soll verlässlich funktionieren, und Neutralität, Kostenfreiheit und Datensparsamkeit sind genau die Eigenschaften, die Kunden in einer Bankstrecke erwarten.
Was bringen private Wallets?
Tempo und Komfort, mit eigener Ökonomie. Private Anbieter dürfen in Deutschland laut netzpolitik.org und einem Fachbeitrag im IT-Finanzmagazin rund zwölf Monate nach der staatlichen Wallet eigene Wallets herausgeben; Bitkom nennt mehrere Anbieter voraussichtlich ab 2028. Denkbar sind Angebote, die Identität mit Bezahlen, Bonusprogrammen oder Gerätekomfort verbinden. Die Stärke privater Angebote ist das Produkttempo, die Schwäche der Vertrauensnachweis, den der Staat mitbringt und Private sich erarbeiten müssen.
Hinzu kommt die Frage der Beständigkeit. Ein privater Wallet-Anbieter ist ein Unternehmen mit Geschäftsmodell und Investoren. Für ein Institut, das sich auf eine Wallet als Identifikationsweg verlässt, ist die Dauerhaftigkeit des Anbieters ein eigenes Kriterium. Die 19 Prozent, die für beide Modelle offen sind, sind die Gruppe, um die der Wettbewerb der Wallets ab 2028 geführt wird.
Nach welchen Kriterien lohnt eine eigene Integration?
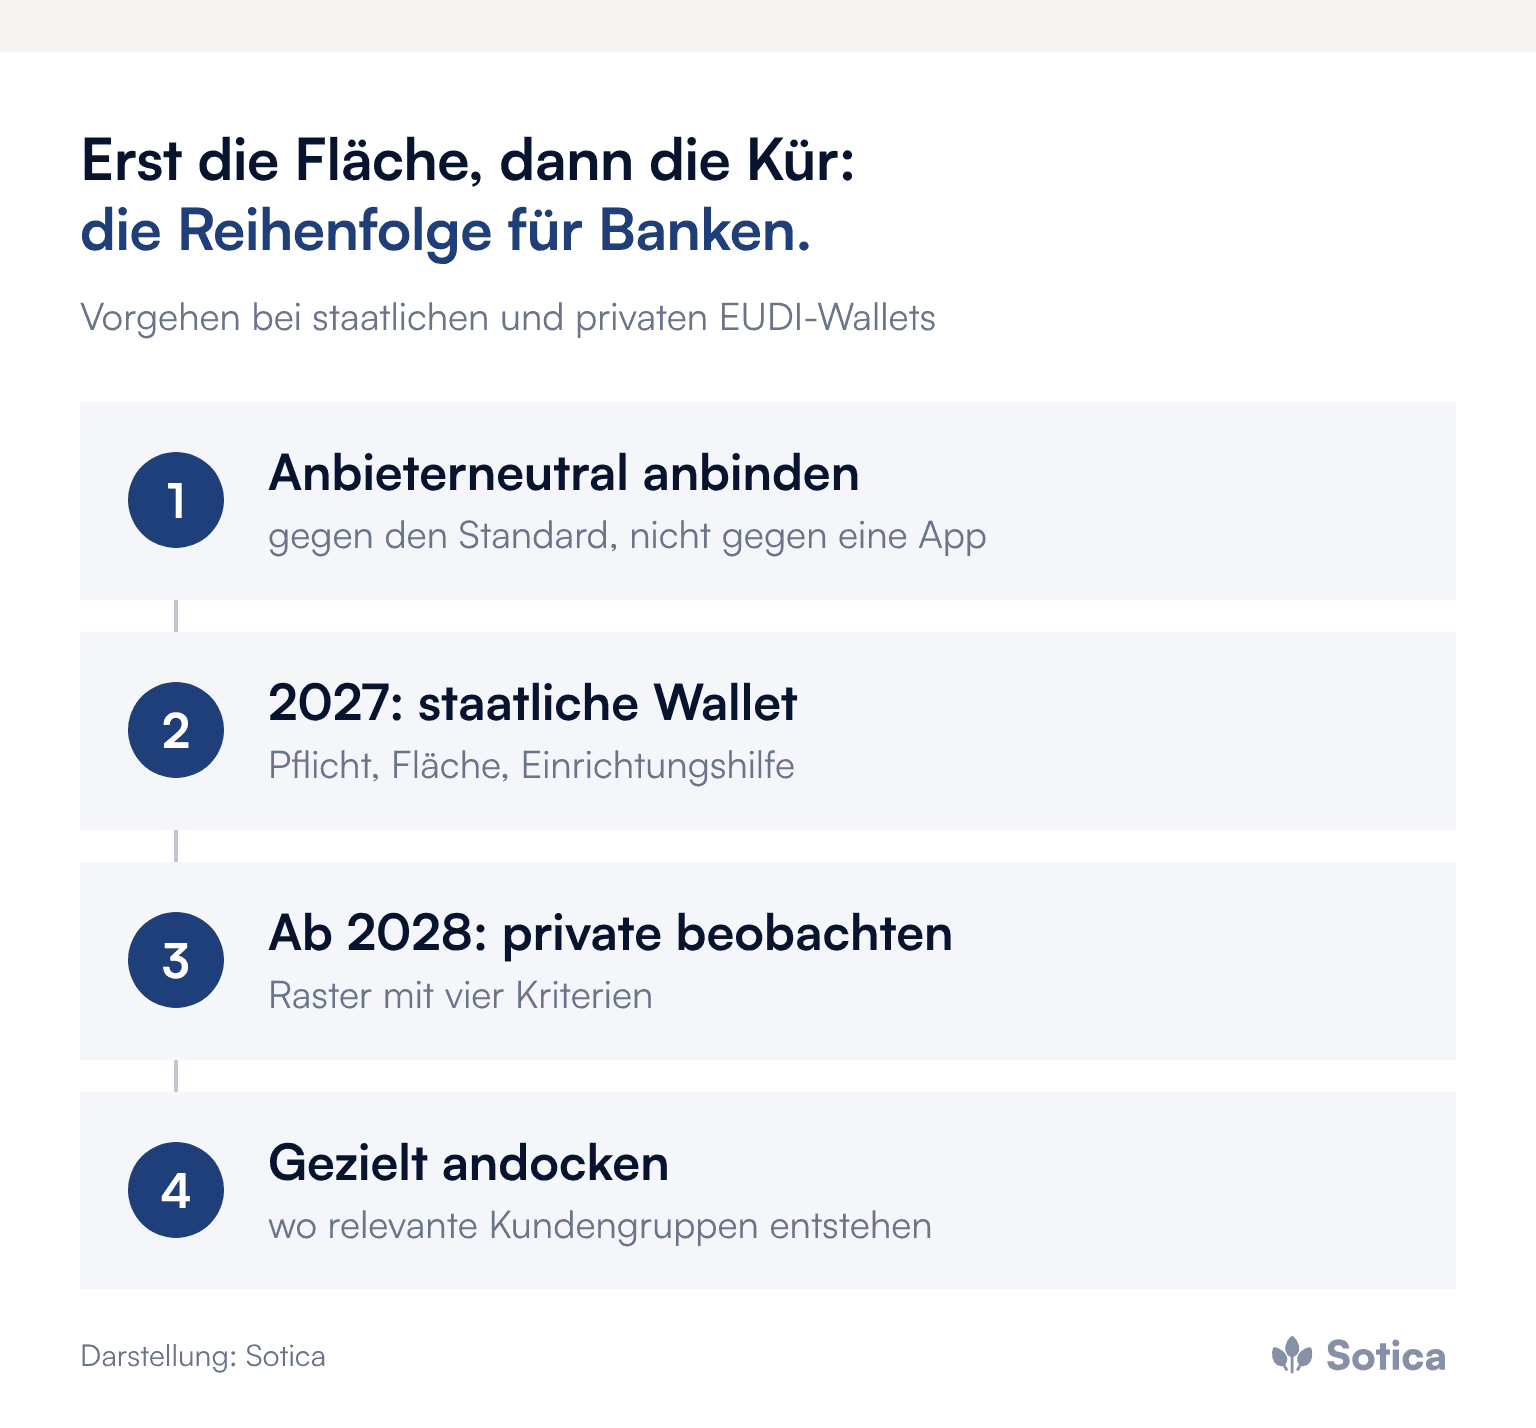
Ein festes Raster mit vier Kriterien verhindert, dass die Beobachtung privater Anbieter im Bauchgefühl endet. Zertifizierungsstatus: Nur zertifizierte Wallets nach der Verordnung tragen Pflichten und Vertrauen. Reichweite im eigenen Kundenbestand: Entscheidend ist der Anteil der eigenen Kunden, der eine Wallet aktiv nutzt, nicht die Downloadzahl des Anbieters. Funktionsumfang jenseits der Pflicht: Zahlungsnähe, Vielfalt der Bescheinigungen, Funktionen für Firmenkunden. Und Geschäftsmodell: Wer eine Wallet quersubventioniert, verfolgt ein Ziel, und das Institut sollte es kennen.
Erst wenn ein Anbieter in mehreren dieser Kriterien relevant wird, lohnt eigener Integrationsaufwand über die anbieterneutrale Basisanbindung hinaus.
Was kommt für Firmenkunden?
Neben den Wallets für Bürgerinnen und Bürger entsteht eine eigene Schicht für Unternehmen. Die EU-Kommission hat nach dem Heuking-Überblick im November 2025 eine European Business Wallet vorgeschlagen, cloudbasiert und für Unternehmen, Selbstständige und Vereine freiwillig; Rat und Parlament haben ihre Verhandlungspositionen im Juni und September 2026 festgelegt, eine politische Einigung ist bis Ende 2026 angestrebt. Praktisch verfügbar ist sie frühestens in einigen Jahren. Für das Firmenkundengeschäft heißt das: Bis dahin wirkt die Wallet über die handelnden Personen, etwa beim Geschäftsführer, der sich als Verfügungsberechtigter legitimiert, und die Anbindung sollte so gebaut sein, dass eine Unternehmensschicht später andocken kann.
Was verrät die Regel für große Plattformen?
Ein Detail der Verordnung zeigt die Richtung. Nach Artikel 5f Absatz 3 müssen auch sehr große Online-Plattformen die Wallet akzeptieren, wenn sie eine Nutzerauthentifizierung verlangen, auf Wunsch des Nutzers und nur mit den Mindestdaten. Die Wallet soll damit Alltagsinfrastruktur werden, nicht Behörden-Tool. Je selbstverständlicher sie im Alltag wird, desto erklärungsbedürftiger wird jedes Institut, bei dem sie nicht funktioniert.
Was heißt das für die Bank?
Drei Konsequenzen. Erstens gehört die Anbindung anbieterneutral gebaut, gegen den Standard der Verordnung und nicht gegen eine einzelne App. Zweitens ist die staatliche Wallet der richtige Startpunkt für Kundenkommunikation und Einrichtungshilfe, denn dort liegt die Mehrheit der Kunden. Drittens haben eigene Insellösungen für digitale Identität gegen dieses Feld wenig Zukunft; die Bank gewinnt als Ort, an dem Wallets reibungslos funktionieren.
Denkbar bleibt eine spätere Rolle der Institute als Aussteller von Bescheinigungen, etwa für Kontonachweise in der Wallet des Kunden; der Beitrag im IT-Finanzmagazin nennt diesen Fall ausdrücklich. Wer die Anbindung als vertrauende Partei sauber aufsetzt, schafft dafür die Grundlage, wie der Beitrag Vertrauende Partei werden zeigt. Wo der Wallet-Login im Online-Banking zuerst trägt, beschreibt der Beitrag zum Wallet-Login, wie Zuständigkeit und Fahrplan im Institut aussehen, der Beitrag zur Wallet-Zuständigkeit in der Bank.
Was das Management jetzt festlegen sollte
Die Anbindung anbieterneutral beauftragen und im Konzept prüfen, wo Annahmen über einen einzelnen Anbieter stecken.
Pflicht und Fläche gegen die staatliche Wallet planen: Tests, Kommunikation und Einrichtungshilfe.
Ein Beobachtungsraster für private Anbieter einführen: Zertifizierung, Reichweite im Bestand, Funktionen, Geschäftsmodell.
Die Rolle als Aussteller prüfen: welche Bescheinigungen das Institut später selbst in Wallets ausgeben könnte.
Häufige Fragen
Müssen Banken auch private Wallets akzeptieren?
Die Annahmepflicht nach Artikel 5f bezieht sich auf Wallets, die nach der Verordnung bereitgestellt werden. Dazu zählen auch anerkannte private Wallets; eine Beschränkung auf die staatliche App sieht die Verordnung nicht vor.
Ab wann sind private Wallets in Deutschland zu erwarten?
Rund zwölf Monate nach dem Start der staatlichen Wallet, also voraussichtlich ab 2028.
Lohnt eine eigene Wallet für ein Institut?
Für die Identität kaum, denn die Mehrheit der Kunden will die staatliche Lösung. Interessanter ist die Rolle als Aussteller von Bescheinigungen in bestehende Wallets.
Alle Beiträge zu Pflichten, Zeitplan und Einsatzfällen der Wallet bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Annahmen über einen einzelnen Anbieter in einem Anbindungskonzept stecken, zeigt sich oft erst beim zweiten Lesen. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die Annahmepflicht unterscheidet nicht nach Herausgeber
Anbieterneutral bauen, staatlich starten
Eigene Identitätsinseln haben wenig Zukunft
Eine Wallet vom Staat, viele vom Markt: Wer setzt sich durch?
Die Frage klingt technisch, entscheidet aber über Anbindungsstrategien. Banken müssen sich auf ein Nebeneinander aus staatlicher und privaten EUDI-Wallets einstellen, denn die eIDAS-Verordnung lässt beide zu, und die Annahmepflicht gilt für Wallets, die nach der Verordnung bereitgestellt werden, unabhängig vom Herausgeber. Die tragfähige Antwort lautet deshalb: anbieterneutral anbinden und mit der staatlichen Wallet in die Fläche gehen.
Für die Planung im Institut lohnt der nüchterne Vergleich: Was spricht für welches Modell, und was folgt daraus für die eigene Anbindung?
Welche Wallet-Modelle sieht die Verordnung vor?
Artikel 5a der Verordnung (EU) 2024/1183 nennt drei Wege: Eine Wallet wird unmittelbar von einem Mitgliedstaat bereitgestellt, in seinem Auftrag oder unabhängig von ihm, aber von ihm anerkannt. Die Konformität wird nach Artikel 5c von benannten Konformitätsbewertungsstellen zertifiziert. Jeder Mitgliedstaat muss mindestens eine Wallet bereitstellen, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 bis zum 24. Dezember 2026.
Europaweit verläuft der Start ungleichmäßig. Laut netzpolitik.org kam eine Auswertung des Identitätsdienstleisters Signicat Anfang 2026 zu dem Ergebnis, dass nur zwölf Mitgliedstaaten bis Ende 2026 voraussichtlich eine Wallet bereitstellen, Deutschland darunter.
Was spricht für die staatliche Wallet?
Vertrauensvorsprung und Startrecht. Deutschland startet laut Bundesdigitalministerium am 2. Januar 2027 mit der staatlichen Wallet d-you, freiwillig und für Bürgerinnen und Bürger kostenlos. Den Betrieb verantwortet nach einer Übersicht von Namirial vom August 2026 die Common Codes GmbH gemeinsam mit SPRIND und dem Bundesamt für Sicherheit in der Informationstechnik; Identitätsdaten und Protokolle bleiben auf dem Gerät der Nutzer.
Die repräsentative Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren misst den Vertrauensvorschuss deutlich: 52 Prozent wollen die Wallet nur von staatlichen Stellen beziehen, 19 Prozent sind offen für staatliche wie private Anbieter, 15 Prozent würden nur private nutzen.
Die Grenzen sind ebenso klar. Eine staatliche App muss für alle funktionieren und wird kaum die schnellste bei Komfortfunktionen und Zusatzdiensten sein, zumal Funktionen wie qualifizierte Signatur und Pseudonyme nach der Namirial-Übersicht erst nach dem Start folgen. Für Banken ist das kein Nachteil: Ein Identifikationsmittel soll verlässlich funktionieren, und Neutralität, Kostenfreiheit und Datensparsamkeit sind genau die Eigenschaften, die Kunden in einer Bankstrecke erwarten.
Was bringen private Wallets?
Tempo und Komfort, mit eigener Ökonomie. Private Anbieter dürfen in Deutschland laut netzpolitik.org und einem Fachbeitrag im IT-Finanzmagazin rund zwölf Monate nach der staatlichen Wallet eigene Wallets herausgeben; Bitkom nennt mehrere Anbieter voraussichtlich ab 2028. Denkbar sind Angebote, die Identität mit Bezahlen, Bonusprogrammen oder Gerätekomfort verbinden. Die Stärke privater Angebote ist das Produkttempo, die Schwäche der Vertrauensnachweis, den der Staat mitbringt und Private sich erarbeiten müssen.
Hinzu kommt die Frage der Beständigkeit. Ein privater Wallet-Anbieter ist ein Unternehmen mit Geschäftsmodell und Investoren. Für ein Institut, das sich auf eine Wallet als Identifikationsweg verlässt, ist die Dauerhaftigkeit des Anbieters ein eigenes Kriterium. Die 19 Prozent, die für beide Modelle offen sind, sind die Gruppe, um die der Wettbewerb der Wallets ab 2028 geführt wird.
Nach welchen Kriterien lohnt eine eigene Integration?
Ein festes Raster mit vier Kriterien verhindert, dass die Beobachtung privater Anbieter im Bauchgefühl endet. Zertifizierungsstatus: Nur zertifizierte Wallets nach der Verordnung tragen Pflichten und Vertrauen. Reichweite im eigenen Kundenbestand: Entscheidend ist der Anteil der eigenen Kunden, der eine Wallet aktiv nutzt, nicht die Downloadzahl des Anbieters. Funktionsumfang jenseits der Pflicht: Zahlungsnähe, Vielfalt der Bescheinigungen, Funktionen für Firmenkunden. Und Geschäftsmodell: Wer eine Wallet quersubventioniert, verfolgt ein Ziel, und das Institut sollte es kennen.
Erst wenn ein Anbieter in mehreren dieser Kriterien relevant wird, lohnt eigener Integrationsaufwand über die anbieterneutrale Basisanbindung hinaus.
Was kommt für Firmenkunden?
Neben den Wallets für Bürgerinnen und Bürger entsteht eine eigene Schicht für Unternehmen. Die EU-Kommission hat nach dem Heuking-Überblick im November 2025 eine European Business Wallet vorgeschlagen, cloudbasiert und für Unternehmen, Selbstständige und Vereine freiwillig; Rat und Parlament haben ihre Verhandlungspositionen im Juni und September 2026 festgelegt, eine politische Einigung ist bis Ende 2026 angestrebt. Praktisch verfügbar ist sie frühestens in einigen Jahren. Für das Firmenkundengeschäft heißt das: Bis dahin wirkt die Wallet über die handelnden Personen, etwa beim Geschäftsführer, der sich als Verfügungsberechtigter legitimiert, und die Anbindung sollte so gebaut sein, dass eine Unternehmensschicht später andocken kann.
Was verrät die Regel für große Plattformen?
Ein Detail der Verordnung zeigt die Richtung. Nach Artikel 5f Absatz 3 müssen auch sehr große Online-Plattformen die Wallet akzeptieren, wenn sie eine Nutzerauthentifizierung verlangen, auf Wunsch des Nutzers und nur mit den Mindestdaten. Die Wallet soll damit Alltagsinfrastruktur werden, nicht Behörden-Tool. Je selbstverständlicher sie im Alltag wird, desto erklärungsbedürftiger wird jedes Institut, bei dem sie nicht funktioniert.
Was heißt das für die Bank?
Drei Konsequenzen. Erstens gehört die Anbindung anbieterneutral gebaut, gegen den Standard der Verordnung und nicht gegen eine einzelne App. Zweitens ist die staatliche Wallet der richtige Startpunkt für Kundenkommunikation und Einrichtungshilfe, denn dort liegt die Mehrheit der Kunden. Drittens haben eigene Insellösungen für digitale Identität gegen dieses Feld wenig Zukunft; die Bank gewinnt als Ort, an dem Wallets reibungslos funktionieren.
Denkbar bleibt eine spätere Rolle der Institute als Aussteller von Bescheinigungen, etwa für Kontonachweise in der Wallet des Kunden; der Beitrag im IT-Finanzmagazin nennt diesen Fall ausdrücklich. Wer die Anbindung als vertrauende Partei sauber aufsetzt, schafft dafür die Grundlage, wie der Beitrag Vertrauende Partei werden zeigt. Wo der Wallet-Login im Online-Banking zuerst trägt, beschreibt der Beitrag zum Wallet-Login, wie Zuständigkeit und Fahrplan im Institut aussehen, der Beitrag zur Wallet-Zuständigkeit in der Bank.
Was das Management jetzt festlegen sollte
Die Anbindung anbieterneutral beauftragen und im Konzept prüfen, wo Annahmen über einen einzelnen Anbieter stecken.
Pflicht und Fläche gegen die staatliche Wallet planen: Tests, Kommunikation und Einrichtungshilfe.
Ein Beobachtungsraster für private Anbieter einführen: Zertifizierung, Reichweite im Bestand, Funktionen, Geschäftsmodell.
Die Rolle als Aussteller prüfen: welche Bescheinigungen das Institut später selbst in Wallets ausgeben könnte.
Häufige Fragen
Müssen Banken auch private Wallets akzeptieren?
Die Annahmepflicht nach Artikel 5f bezieht sich auf Wallets, die nach der Verordnung bereitgestellt werden. Dazu zählen auch anerkannte private Wallets; eine Beschränkung auf die staatliche App sieht die Verordnung nicht vor.
Ab wann sind private Wallets in Deutschland zu erwarten?
Rund zwölf Monate nach dem Start der staatlichen Wallet, also voraussichtlich ab 2028.
Lohnt eine eigene Wallet für ein Institut?
Für die Identität kaum, denn die Mehrheit der Kunden will die staatliche Lösung. Interessanter ist die Rolle als Aussteller von Bescheinigungen in bestehende Wallets.
Alle Beiträge zu Pflichten, Zeitplan und Einsatzfällen der Wallet bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Annahmen über einen einzelnen Anbieter in einem Anbindungskonzept stecken, zeigt sich oft erst beim zweiten Lesen. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die Annahmepflicht unterscheidet nicht nach Herausgeber
Anbieterneutral bauen, staatlich starten
Eigene Identitätsinseln haben wenig Zukunft
Eine Wallet vom Staat, viele vom Markt: Wer setzt sich durch?
Die Frage klingt technisch, entscheidet aber über Anbindungsstrategien. Banken müssen sich auf ein Nebeneinander aus staatlicher und privaten EUDI-Wallets einstellen, denn die eIDAS-Verordnung lässt beide zu, und die Annahmepflicht gilt für Wallets, die nach der Verordnung bereitgestellt werden, unabhängig vom Herausgeber. Die tragfähige Antwort lautet deshalb: anbieterneutral anbinden und mit der staatlichen Wallet in die Fläche gehen.
Für die Planung im Institut lohnt der nüchterne Vergleich: Was spricht für welches Modell, und was folgt daraus für die eigene Anbindung?
Welche Wallet-Modelle sieht die Verordnung vor?
Artikel 5a der Verordnung (EU) 2024/1183 nennt drei Wege: Eine Wallet wird unmittelbar von einem Mitgliedstaat bereitgestellt, in seinem Auftrag oder unabhängig von ihm, aber von ihm anerkannt. Die Konformität wird nach Artikel 5c von benannten Konformitätsbewertungsstellen zertifiziert. Jeder Mitgliedstaat muss mindestens eine Wallet bereitstellen, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 bis zum 24. Dezember 2026.
Europaweit verläuft der Start ungleichmäßig. Laut netzpolitik.org kam eine Auswertung des Identitätsdienstleisters Signicat Anfang 2026 zu dem Ergebnis, dass nur zwölf Mitgliedstaaten bis Ende 2026 voraussichtlich eine Wallet bereitstellen, Deutschland darunter.
Was spricht für die staatliche Wallet?
Vertrauensvorsprung und Startrecht. Deutschland startet laut Bundesdigitalministerium am 2. Januar 2027 mit der staatlichen Wallet d-you, freiwillig und für Bürgerinnen und Bürger kostenlos. Den Betrieb verantwortet nach einer Übersicht von Namirial vom August 2026 die Common Codes GmbH gemeinsam mit SPRIND und dem Bundesamt für Sicherheit in der Informationstechnik; Identitätsdaten und Protokolle bleiben auf dem Gerät der Nutzer.
Die repräsentative Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren misst den Vertrauensvorschuss deutlich: 52 Prozent wollen die Wallet nur von staatlichen Stellen beziehen, 19 Prozent sind offen für staatliche wie private Anbieter, 15 Prozent würden nur private nutzen.
Die Grenzen sind ebenso klar. Eine staatliche App muss für alle funktionieren und wird kaum die schnellste bei Komfortfunktionen und Zusatzdiensten sein, zumal Funktionen wie qualifizierte Signatur und Pseudonyme nach der Namirial-Übersicht erst nach dem Start folgen. Für Banken ist das kein Nachteil: Ein Identifikationsmittel soll verlässlich funktionieren, und Neutralität, Kostenfreiheit und Datensparsamkeit sind genau die Eigenschaften, die Kunden in einer Bankstrecke erwarten.
Was bringen private Wallets?
Tempo und Komfort, mit eigener Ökonomie. Private Anbieter dürfen in Deutschland laut netzpolitik.org und einem Fachbeitrag im IT-Finanzmagazin rund zwölf Monate nach der staatlichen Wallet eigene Wallets herausgeben; Bitkom nennt mehrere Anbieter voraussichtlich ab 2028. Denkbar sind Angebote, die Identität mit Bezahlen, Bonusprogrammen oder Gerätekomfort verbinden. Die Stärke privater Angebote ist das Produkttempo, die Schwäche der Vertrauensnachweis, den der Staat mitbringt und Private sich erarbeiten müssen.
Hinzu kommt die Frage der Beständigkeit. Ein privater Wallet-Anbieter ist ein Unternehmen mit Geschäftsmodell und Investoren. Für ein Institut, das sich auf eine Wallet als Identifikationsweg verlässt, ist die Dauerhaftigkeit des Anbieters ein eigenes Kriterium. Die 19 Prozent, die für beide Modelle offen sind, sind die Gruppe, um die der Wettbewerb der Wallets ab 2028 geführt wird.
Nach welchen Kriterien lohnt eine eigene Integration?
Ein festes Raster mit vier Kriterien verhindert, dass die Beobachtung privater Anbieter im Bauchgefühl endet. Zertifizierungsstatus: Nur zertifizierte Wallets nach der Verordnung tragen Pflichten und Vertrauen. Reichweite im eigenen Kundenbestand: Entscheidend ist der Anteil der eigenen Kunden, der eine Wallet aktiv nutzt, nicht die Downloadzahl des Anbieters. Funktionsumfang jenseits der Pflicht: Zahlungsnähe, Vielfalt der Bescheinigungen, Funktionen für Firmenkunden. Und Geschäftsmodell: Wer eine Wallet quersubventioniert, verfolgt ein Ziel, und das Institut sollte es kennen.
Erst wenn ein Anbieter in mehreren dieser Kriterien relevant wird, lohnt eigener Integrationsaufwand über die anbieterneutrale Basisanbindung hinaus.
Was kommt für Firmenkunden?
Neben den Wallets für Bürgerinnen und Bürger entsteht eine eigene Schicht für Unternehmen. Die EU-Kommission hat nach dem Heuking-Überblick im November 2025 eine European Business Wallet vorgeschlagen, cloudbasiert und für Unternehmen, Selbstständige und Vereine freiwillig; Rat und Parlament haben ihre Verhandlungspositionen im Juni und September 2026 festgelegt, eine politische Einigung ist bis Ende 2026 angestrebt. Praktisch verfügbar ist sie frühestens in einigen Jahren. Für das Firmenkundengeschäft heißt das: Bis dahin wirkt die Wallet über die handelnden Personen, etwa beim Geschäftsführer, der sich als Verfügungsberechtigter legitimiert, und die Anbindung sollte so gebaut sein, dass eine Unternehmensschicht später andocken kann.
Was verrät die Regel für große Plattformen?
Ein Detail der Verordnung zeigt die Richtung. Nach Artikel 5f Absatz 3 müssen auch sehr große Online-Plattformen die Wallet akzeptieren, wenn sie eine Nutzerauthentifizierung verlangen, auf Wunsch des Nutzers und nur mit den Mindestdaten. Die Wallet soll damit Alltagsinfrastruktur werden, nicht Behörden-Tool. Je selbstverständlicher sie im Alltag wird, desto erklärungsbedürftiger wird jedes Institut, bei dem sie nicht funktioniert.
Was heißt das für die Bank?
Drei Konsequenzen. Erstens gehört die Anbindung anbieterneutral gebaut, gegen den Standard der Verordnung und nicht gegen eine einzelne App. Zweitens ist die staatliche Wallet der richtige Startpunkt für Kundenkommunikation und Einrichtungshilfe, denn dort liegt die Mehrheit der Kunden. Drittens haben eigene Insellösungen für digitale Identität gegen dieses Feld wenig Zukunft; die Bank gewinnt als Ort, an dem Wallets reibungslos funktionieren.
Denkbar bleibt eine spätere Rolle der Institute als Aussteller von Bescheinigungen, etwa für Kontonachweise in der Wallet des Kunden; der Beitrag im IT-Finanzmagazin nennt diesen Fall ausdrücklich. Wer die Anbindung als vertrauende Partei sauber aufsetzt, schafft dafür die Grundlage, wie der Beitrag Vertrauende Partei werden zeigt. Wo der Wallet-Login im Online-Banking zuerst trägt, beschreibt der Beitrag zum Wallet-Login, wie Zuständigkeit und Fahrplan im Institut aussehen, der Beitrag zur Wallet-Zuständigkeit in der Bank.
Was das Management jetzt festlegen sollte
Die Anbindung anbieterneutral beauftragen und im Konzept prüfen, wo Annahmen über einen einzelnen Anbieter stecken.
Pflicht und Fläche gegen die staatliche Wallet planen: Tests, Kommunikation und Einrichtungshilfe.
Ein Beobachtungsraster für private Anbieter einführen: Zertifizierung, Reichweite im Bestand, Funktionen, Geschäftsmodell.
Die Rolle als Aussteller prüfen: welche Bescheinigungen das Institut später selbst in Wallets ausgeben könnte.
Häufige Fragen
Müssen Banken auch private Wallets akzeptieren?
Die Annahmepflicht nach Artikel 5f bezieht sich auf Wallets, die nach der Verordnung bereitgestellt werden. Dazu zählen auch anerkannte private Wallets; eine Beschränkung auf die staatliche App sieht die Verordnung nicht vor.
Ab wann sind private Wallets in Deutschland zu erwarten?
Rund zwölf Monate nach dem Start der staatlichen Wallet, also voraussichtlich ab 2028.
Lohnt eine eigene Wallet für ein Institut?
Für die Identität kaum, denn die Mehrheit der Kunden will die staatliche Lösung. Interessanter ist die Rolle als Aussteller von Bescheinigungen in bestehende Wallets.
Alle Beiträge zu Pflichten, Zeitplan und Einsatzfällen der Wallet bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Annahmen über einen einzelnen Anbieter in einem Anbindungskonzept stecken, zeigt sich oft erst beim zweiten Lesen. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


