Insight
Wie viele Filialen braucht eine Sparkasse noch? Die Frage ist falsch gestellt.
Sparkassen bauen Filialen langsamer ab, doch die Frage bleibt: Was leistet eine Filiale, das kein digitaler Kanal ersetzt? Daraus folgen Rolle und Netz.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Ein Filialnetz wird nicht nach dem Budget ausgedünnt, sondern nach dem, was die Filiale leistet und kein digitaler Kanal ersetzt. Reines Sparen erzeugt Rückzug, keine Strategie.

Die wichtigsten Erkenntnisse
Der Filialabbau verlangsamt sich
Die richtige Frage ist, was die Filiale leistet
Kennzahlen müssen Beratung statt Schalter messen
Schließen ist keine Strategie
Über Filialen wird in Sparkassen meist in Kostenrechnungen und Auslastungszahlen gesprochen. Die Frage lautet dann, wie viele Standorte sich das Institut noch leisten kann, und sie führt fast zwangsläufig zu weiteren Schließungen. Die bessere Frage lautet: Was leistet eine Filiale, das kein digitaler Kanal ersetzen kann? Erst die Antwort darauf entscheidet sinnvoll über Zahl, Form und Standort der Filialen.
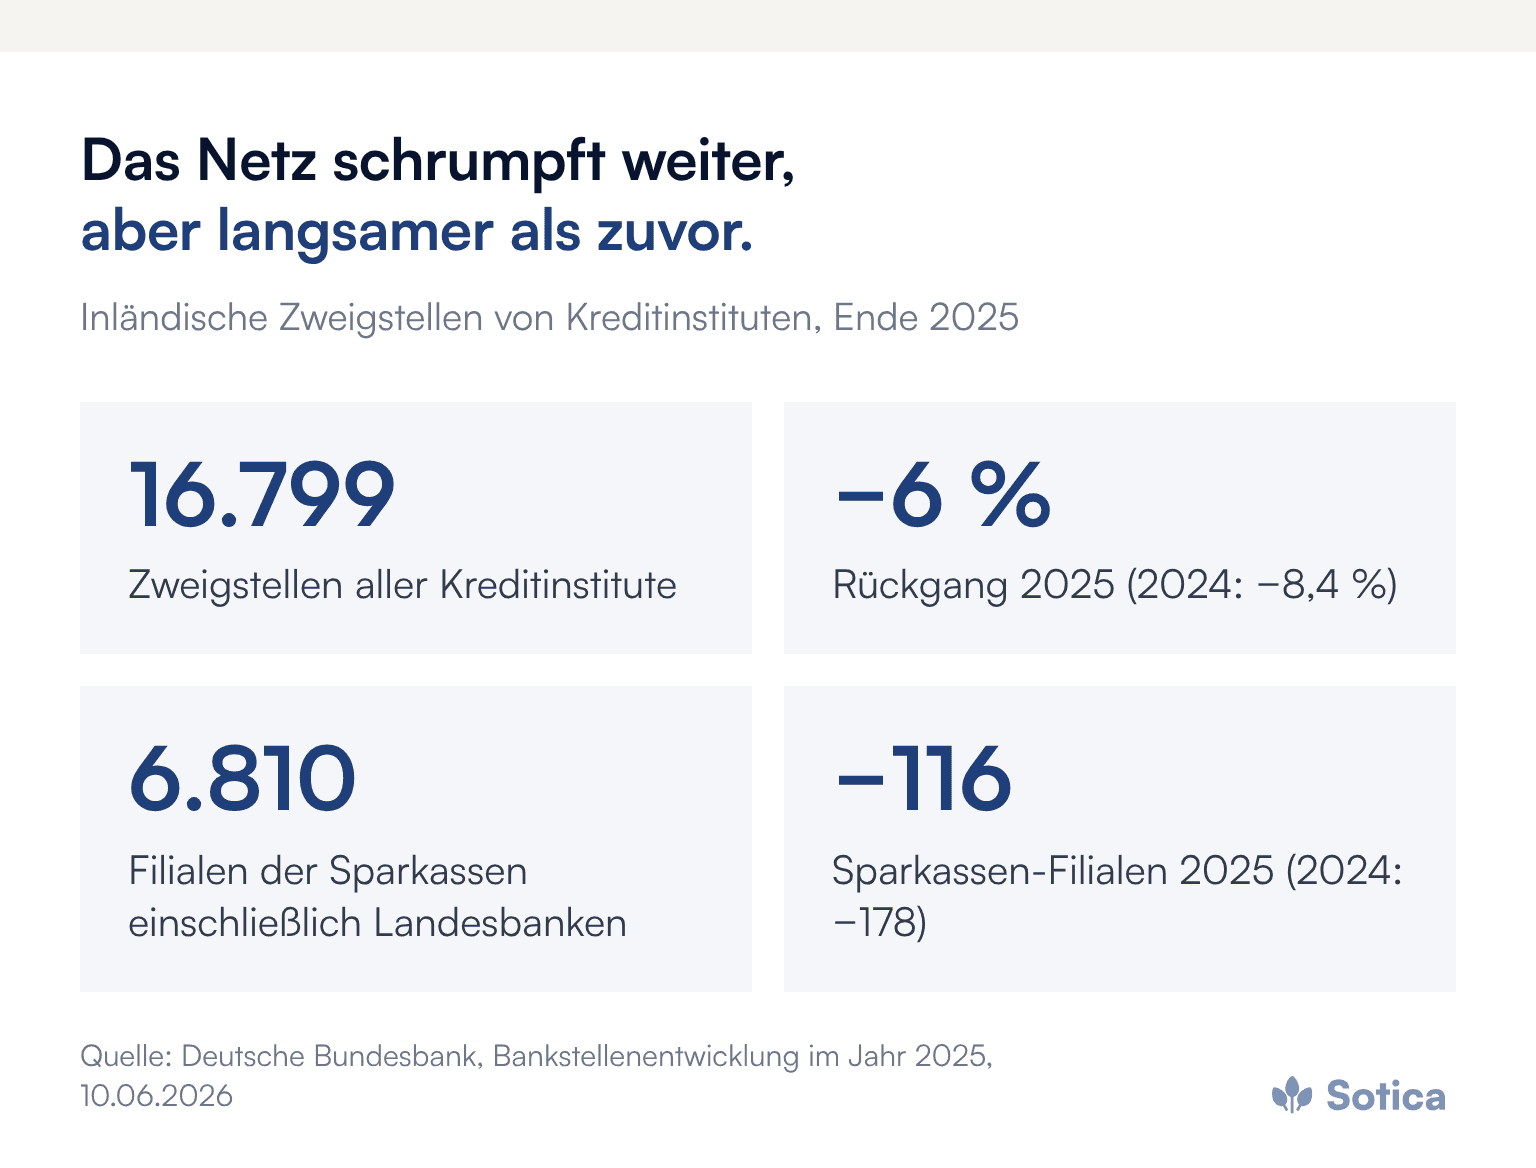
Der Abbau läuft weiter, aber langsamer. Nach der Bankstellenstatistik der Deutschen Bundesbank vom Juni 2026 sank die Zahl der inländischen Zweigstellen aller Kreditinstitute 2025 um 6 Prozent auf 16.799, nach 8,4 Prozent im Vorjahr. Die Sparkassen einschließlich Landesbanken reduzierten ihr Netz um 116 auf 6.810 Filialen, nach 178 im Jahr 2024; sie unterhalten damit weiterhin 40,5 Prozent aller Zweigstellen. Der genossenschaftliche Sektor verringerte sich um 161 auf 6.241. Am stärksten bauten die Großbanken ab, um 34,6 Prozent. Die Bundesbank nennt Digitalisierung, hohen Kostendruck und verändertes Kundenverhalten als Gründe.
Was erwarten Kunden heute noch von der Filiale?
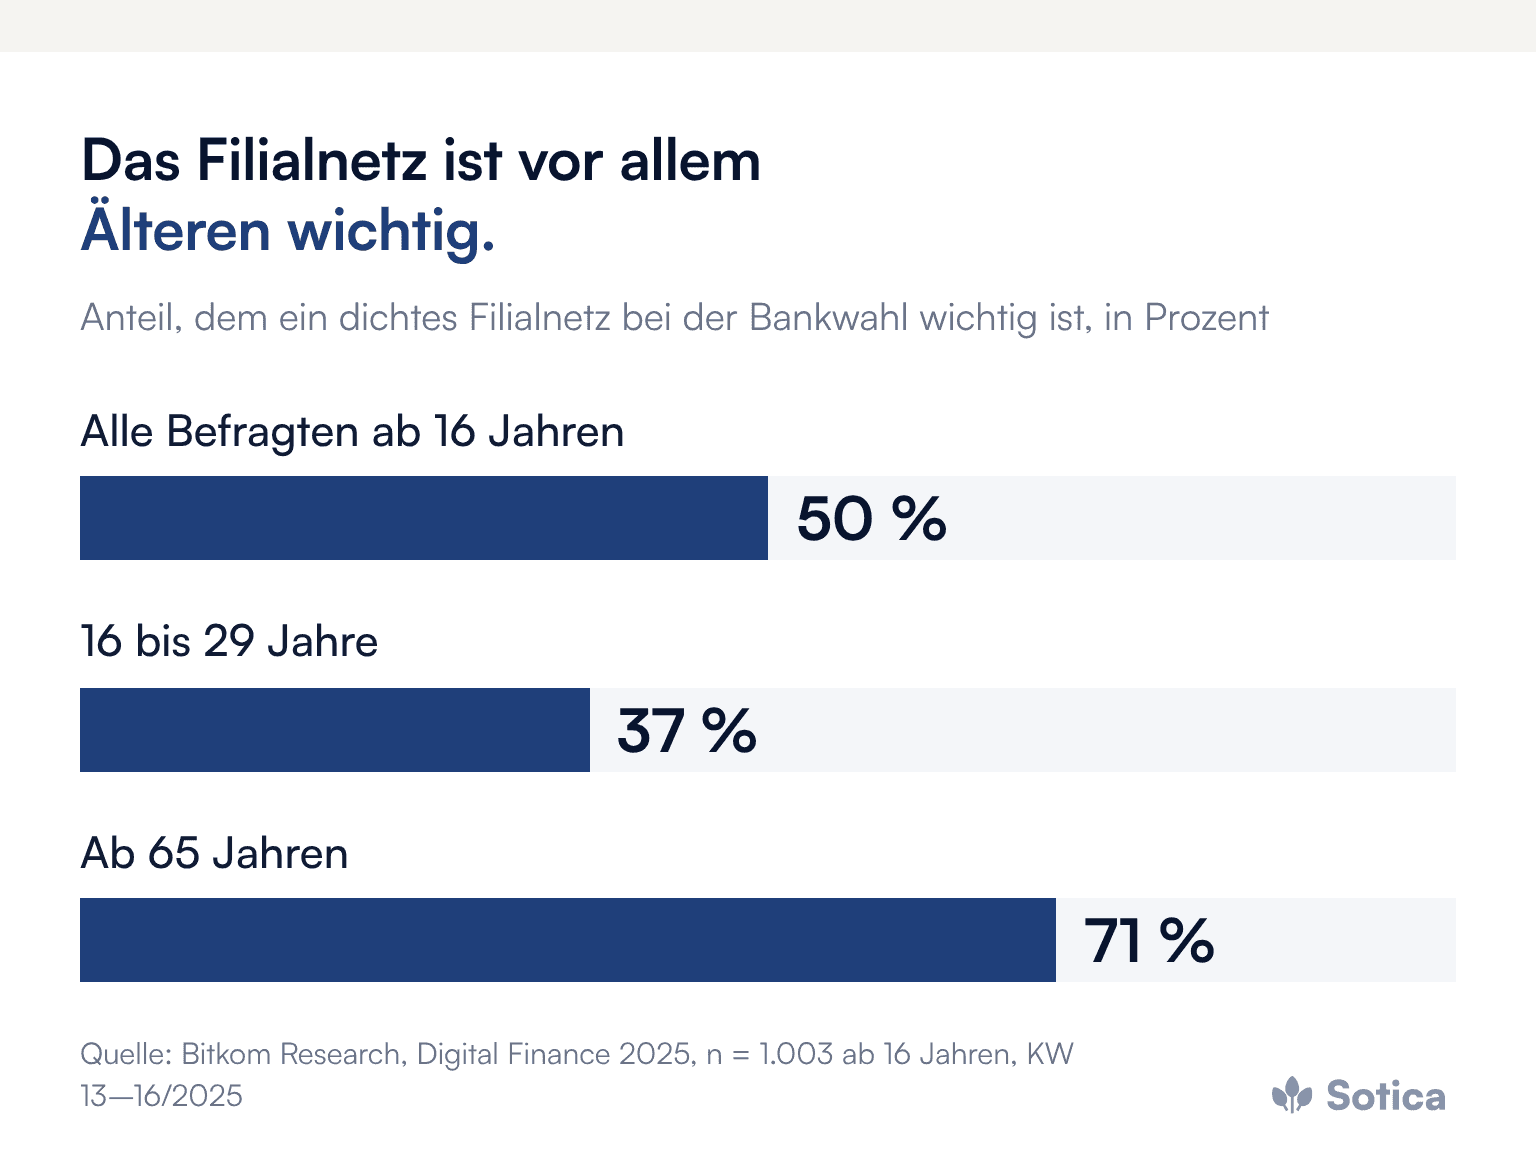
Kunden erwarten von der Filiale weniger Abwicklung und mehr Beratung, aber die Erwartung ist stark vom Alter abhängig. In der Studie „Digital Finance 2025“ von Bitkom Research, einer repräsentativen Befragung von 1.003 Personen ab 16 Jahren, halten 50 Prozent ein dichtes Filialnetz bei der Bankwahl für wichtig: 37 Prozent der 16- bis 29-Jährigen, aber 71 Prozent der Menschen ab 65 Jahren. Zugleich nutzen 86 Prozent Online-Banking.
Unter den Online-Banking-Nutzern besuchen 44 Prozent keine Filiale mehr, 41 Prozent gehen zumindest ab und zu hin, 14 Prozent erledigen ihre Bankgeschäfte überwiegend in der Filiale. Die Filiale verliert also ihre Rolle als Ort der täglichen Abwicklung, behält aber für einen großen Teil der Kunden eine Rolle für bestimmte Anlässe. Wie stark dabei gerade ältere Kunden betroffen sind, beschreibt der Beitrag zur Generation 70 plus im digitalen Banking.
Welche Leistungen ersetzt kein digitaler Kanal?
Vieles, was früher in der Filiale geschah, läuft digital besser: Überweisungen, Kontostandsabfragen, einfache Auskünfte. Für diese Vorgänge ist der digitale Kanal überlegen, und die Reduktion von Filialen für reine Abwicklung ist folgerichtig.
Es gibt aber Leistungen, die der digitale Kanal nicht nachbildet: die persönliche Beratung in komplexen Lebenslagen wie Immobilienkauf, Erbfall oder Unternehmensnachfolge, das Vertrauen, das aus einer realen Begegnung entsteht, die Unterstützung von Kunden, die digital nicht zurechtkommen, und die Präsenz in der Region, die zur Identität der Sparkasse gehört. Eine Filiale, die genau diese Leistungen erbringt, ist kein bloßer Kostenfaktor, sondern ein Unterscheidungsmerkmal.
Kann die Filiale ein Wettbewerbsvorteil sein?
Ja, wenn sie etwas leistet, das andere nicht anbieten. Digitale Kanäle der Banken werden sich ähnlicher, die App eines Instituts unterscheidet sich für Kunden kaum von der eines anderen. Eine Filiale, die echte Beratung und persönliche Nähe bietet, macht einen Unterschied, den ein digitaler Kanal nicht kopiert. Wenn sich Wettbewerber aus der Fläche zurückziehen, wie die Bundesbank-Zahlen für die Großbanken zeigen, kann Präsenz an den richtigen Orten sogar an Wert gewinnen.
Für Sparkassen gilt das besonders, weil ihre Identität eng mit der regionalen Verankerung verbunden ist. Die Frage verschiebt sich damit von der Zahl der Filialen zu ihrer Gestaltung: Welche Standorte sind Beratungsorte, und sind sie dafür auch personell, räumlich und zeitlich ausgestattet?
Wie lässt sich das Filialnetz neu ordnen?
Aus der richtigen Frage folgt eine andere Netzstruktur. Statt überall das Gleiche in verkleinerter Form anzubieten, lässt sich das Netz differenzieren: einige Standorte als vollwertige Beratungszentren mit Spezialisten, andere als schlanke Anlaufpunkte mit Selbstbedienung und Terminberatung, ergänzt durch mobile Angebote und Beratung per Video. So bleibt die Präsenz in der Fläche, ohne überall die volle und teure Struktur vorzuhalten.
Entscheidend ist, dass die Kanäle zusammenarbeiten. Ein Kunde, der im Anlaufpunkt einen Termin vereinbart, sollte ohne Umweg mit dem Spezialisten im Beratungszentrum oder per Video sprechen können. Wo der Videokanal trägt und wo nicht, beschreibt der Beitrag zur Fernberatung in der Sparkasse; welche digitalen Ansätze im Vertrieb tatsächlich wirken, der Beitrag Digitaler Vertrieb in Sparkassen.
Welche Kennzahlen steuern das Netz besser als die Auslastung?
Die Auslastung am Schalter misst Abwicklung, also genau das, was ohnehin in digitale Kanäle wandert. Für ein Netz, das auf Beratung ausgerichtet ist, zählen andere Größen: die Zahl qualifizierter Beratungsgespräche je Standort, die Abschlussquote nach Beratung, der Anteil der Termine, die aus digitalen Kanälen gebucht werden, und die Erreichbarkeit von Spezialisten für Kunden aus dem Einzugsgebiet.
Hinzu kommt die Frage, welche Kunden ein Standort tatsächlich bindet. Eine Filiale mit wenig Laufkundschaft, aber vielen vermögenden oder älteren Kunden, die dort beraten werden, kann wertvoller sein als ein stark frequentierter Standort, an dem vor allem Bargeld abgehoben wird. Erst diese Sicht macht Schließungs- und Investitionsentscheidungen vergleichbar.
Was bedeutet das für Personal und Organisation?
Eine Filiale, die zum Beratungsort wird, braucht andere Rollen. An die Stelle von Mitarbeitenden, die vor allem Vorgänge abwickeln, treten Beraterinnen und Berater mit klaren Themenschwerpunkten und Mitarbeitende, die Kunden in digitale Wege begleiten. Die Abwicklung wandert in digitale Kanäle und in eine zentrale, möglichst automatisierte Bearbeitung.
Für die Organisation heißt das: Filialstrategie, Personalplanung und Digitalisierung gehören in eine gemeinsame Entscheidung. Werden sie getrennt geplant, entstehen Beratungszentren ohne Spezialisten oder digitale Strecken, in die niemand die Kunden begleitet.
Was das Management jetzt klären sollte
Die Rolle jedes Standorts festlegen: Beratungszentrum, Anlaufpunkt oder digitale und mobile Betreuung.
Kennzahlen umstellen von Schalterfrequenz auf Beratungsgespräche, Abschlussquote und Erreichbarkeit von Spezialisten.
Die Kundenstruktur je Standort auswerten, besonders ältere und vermögende Kunden, die auf persönliche Beratung angewiesen sind.
Kanäle verbinden, damit Terminbuchung, Video und Filiale auf denselben Kundenkontext zugreifen.
Filial-, Personal- und Digitalplanung zusammenführen und gemeinsam entscheiden.
Häufige Fragen
Wie viele Filialen haben die Sparkassen noch?
Ende 2025 unterhielten die Sparkassen einschließlich Landesbanken nach Angaben der Deutschen Bundesbank 6.810 Zweigstellen, 116 weniger als ein Jahr zuvor. Das entspricht 40,5 Prozent aller inländischen Zweigstellen.
Ist die Filiale für jüngere Kunden noch relevant?
Weniger als für ältere. Laut Bitkom Digital Finance 2025 halten 37 Prozent der 16- bis 29-Jährigen ein dichtes Filialnetz für wichtig, ab 65 Jahren sind es 71 Prozent. Wie Jüngere Beratung nutzen, beschreibt der Beitrag zur Gen Z im Bankvertrieb.
Woran lässt sich der Wert einer Filiale messen?
An der Zahl qualifizierter Beratungsgespräche, der Abschlussquote nach Beratung und der Bindung der Kunden im Einzugsgebiet, nicht allein an der Frequenz am Schalter.
Weitere Beiträge zu Kanälen, Beratung und Kundenansprache bündelt das Dossier Vertrieb & Kundenansprache.
Welche Standorte im eigenen Netz heute tatsächlich Beratungsorte sind und welche vor allem Abwicklung verwalten, lässt sich meist schon aus den vorhandenen Daten ablesen. Ein erstes Gespräch darüber führen wir sehr gern.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


