Insight
KI in der Vertragsanalyse: den Bestand im Maklerbüro lesbar machen
KI-gestützte Vertragsanalyse macht Policen, Summen und Fristen im Maklerbestand abfragbar. Wie Maklerbüros sie als Vorstufe mit klaren Prüfregeln einführen.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Ein Bestand, der nur in Ordnern und PDF-Dateien liegt, ist Last statt Kapital. Erst die Vertragsanalyse mit klaren Prüfregeln macht Deckungen und Fristen abfragbar und schafft die Grundlage für jede weitere Nutzung.

Die wichtigsten Erkenntnisse
Vertragsanalyse ist die Vorstufe jeder Bestandsnutzung
Prüfregeln verhindern einen falsch lesbaren Bestand
Ein Pilot mit einer Sparte schafft schnelle Klarheit
Den Bestand endlich lesbar machen
Im Maklerbüro steckt das wertvollste Wissen in tausenden Dokumenten: Policen, Nachträge, Bedingungswerke und Beitragsrechnungen, von vielen Versicherern, in vielen Formaten, über Jahre gewachsen. Eine KI-gestützte Vertragsanalyse ist die Vorstufe jeder Bestandsnutzung: Sie liest Deckungen, Summen, Fristen und Ausschlüsse aus den Dokumenten aus und macht sie abfragbar, bevor überhaupt über Beratungsanlässe, Bestandsaktionen oder einen Verkauf gesprochen werden kann.
Warum ist der Bestand im Maklerbüro oft eine Blackbox?
Der Bestand ist eine Blackbox, weil das Wissen zwar vorhanden, aber nur im Dokument abrufbar ist. Jede Frage nach betroffenen Verträgen, auslaufenden Fristen oder fehlenden Bausteinen verlangt manuelles Nachschlagen.
Zwei Ursachen kommen zusammen. Erstens liefern nicht alle Versicherer strukturierte Vertragsdaten in das Maklerverwaltungsprogramm, die zentrale Software des Maklers. Die dafür vorgesehene Norm 430.4 des BIPRO e.V., des Brancheninstituts für Prozessoptimierung, ist freiwillig und wird unterschiedlich vollständig umgesetzt; der Beitrag zur BiPRO-Norm 430.4 ordnet das ein. Zweitens stammen viele Verträge aus Zeiten vor jeder Schnittstelle oder kommen über Bestandsübertragungen als Papier und PDF ins Büro.
Was liest eine KI-gestützte Vertragsanalyse aus?
Eine KI-gestützte Vertragsanalyse liest die Felder aus, die für Beratung und Steuerung zählen, und legt sie strukturiert ab. Typisch sind:
Stammdaten: Versicherungsnehmer, Gesellschaft, Vertragsnummer, Sparte und Tarif.
Deckung: Versicherungssummen, Selbstbeteiligungen, eingeschlossene Bausteine und Ausschlüsse.
Fristen: Beginn, Ablauf, Kündigungsfristen und Beitragsanpassungen.
Beitrag: Höhe, Zahlweise und, wo vorhanden, Courtagesatz.
Moderne Sprachmodelle können dabei auch uneinheitliche Formulierungen und Layouts verschiedener Versicherer zuordnen, bei denen starre Vorlagen scheitern. Jedes ausgelesene Feld bekommt einen Verweis auf die Fundstelle im Dokument, damit sich das Ergebnis nachprüfen lässt.
Wie verbreitet ist KI im Maklerbüro bereits?
KI ist im Maklerbüro angekommen, aber meist noch nicht in den Kernabläufen. Laut dem 18. Vermittlerbarometer des AfW Bundesverband Finanzdienstleistung, erhoben von Dezember 2025 bis Februar 2026 unter rund 1.000 Finanz- und Versicherungsvermittlern, nutzt die Hälfte der Vermittler KI-Anwendungen beruflich. Die häufigsten Einsatzzwecke sind Texterstellung mit 77 Prozent und Informationsbeschaffung mit 57 Prozent der KI-Nutzer.
Die Vertragsanalyse geht einen Schritt weiter: Sie verändert nicht einzelne Texte, sondern die Datengrundlage des gesamten Bestands. Gleichzeitig ist sie gut abgrenzbar, weil Eingabe, Ergebnis und Prüfschritt klar definiert sind. Das macht sie zu einem geeigneten ersten Anwendungsfall jenseits der Textarbeit, gerade für Büros, die KI bisher nur punktuell nutzen.
Wie bleibt die Qualität der ausgelesenen Daten verlässlich?
Die Qualität bleibt verlässlich durch Validierung und eine klare Regel, wann ein Mensch prüft. Ohne diese Kontrolle wird aus einem unlesbaren Bestand ein falsch lesbarer, und das ist schlimmer.
Wie entscheidend Datenqualität ist, zeigt ein Blick über den Maklermarkt hinaus: In der FS&I-Umfrage 2025 von Dun & Bradstreet geben in der Perspektive Deutschland 48 Prozent der Versicherer und 34 Prozent der Banken und Finanzunternehmen an, bereits KI-Projekte erlebt zu haben, die an schlechter Datenqualität gescheitert sind. Für die Vertragsanalyse folgen daraus drei Regeln: Plausibilitätsprüfungen für jedes Feld, etwa ob ein Ablaufdatum nach dem Beginn liegt; Stichproben durch erfahrene Mitarbeitende; und eine Freigabe durch den Menschen bei allen Feldern, die in eine Beratung oder Abrechnung einfließen.
In welcher Reihenfolge wird ein Bestand lesbar?
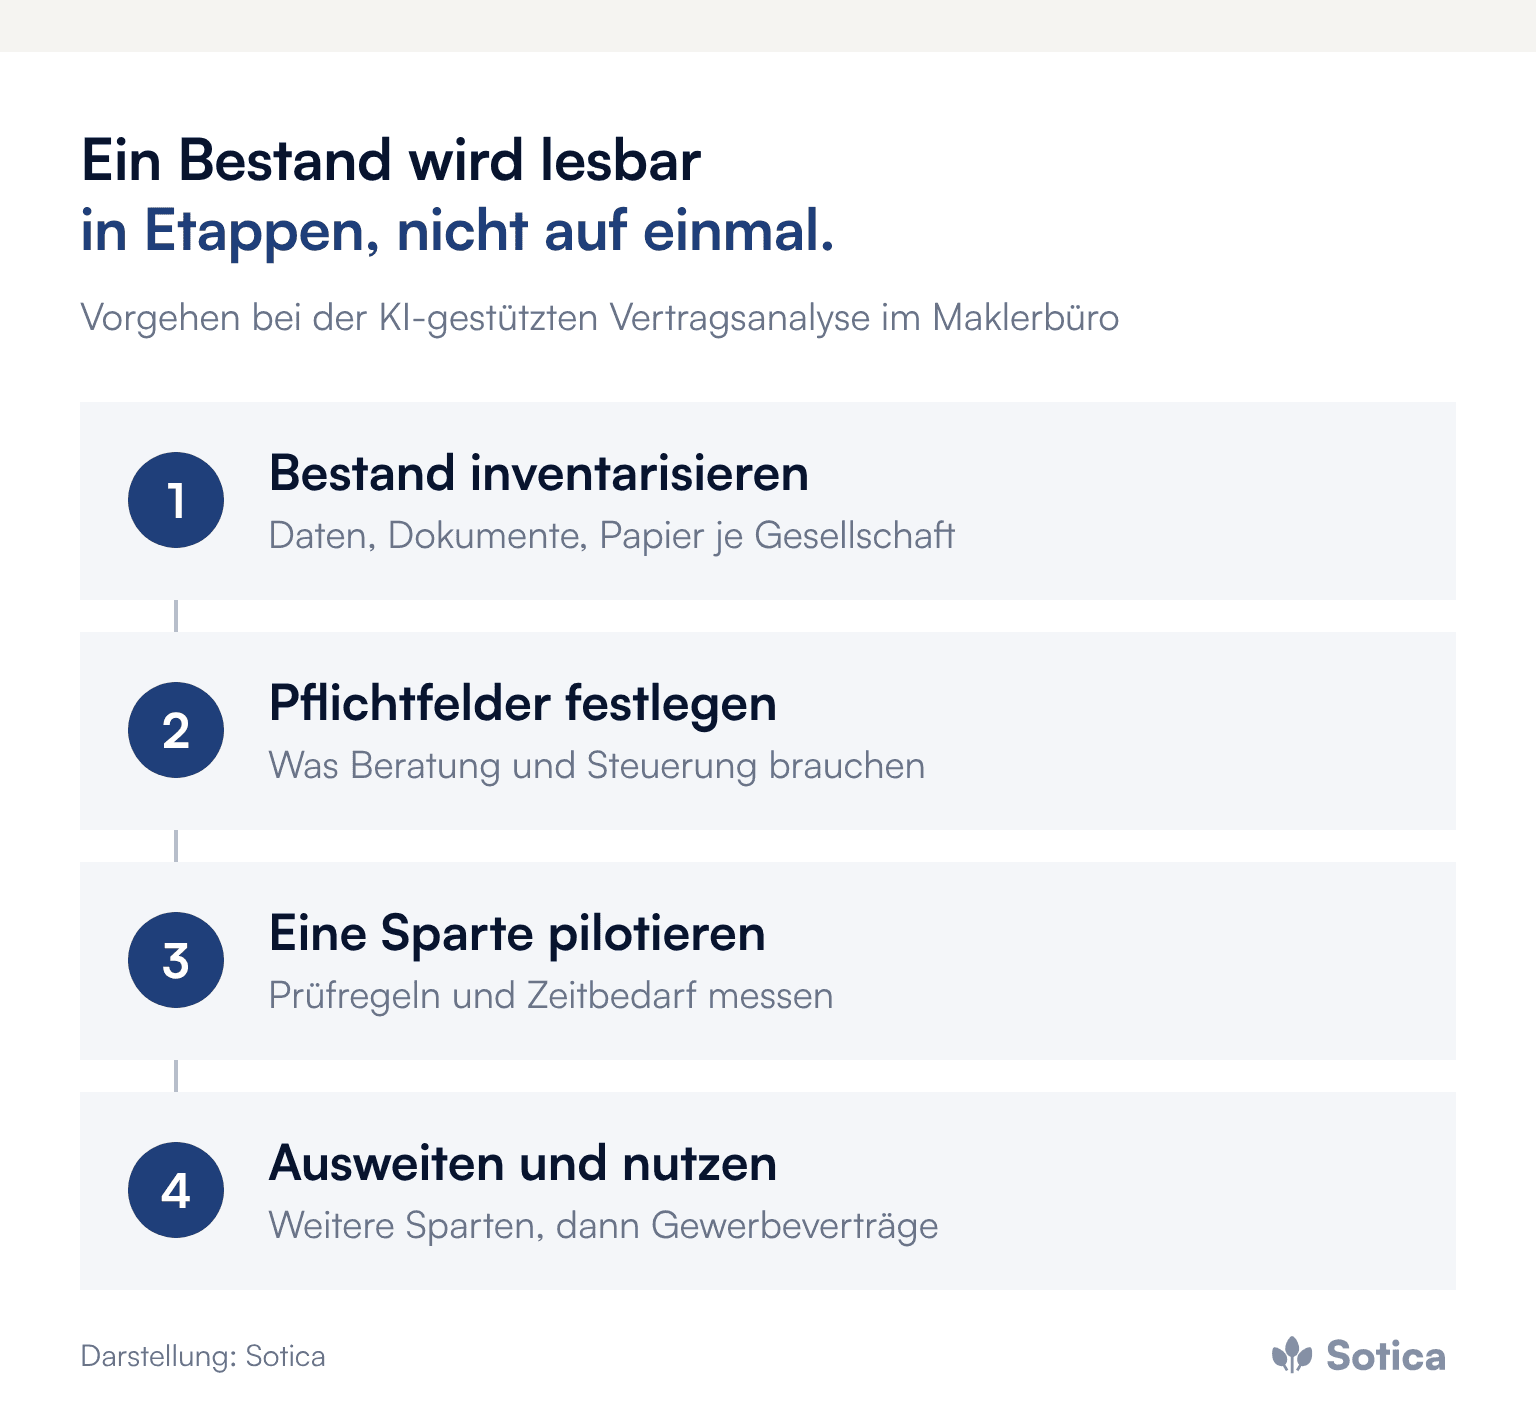
Ein Bestand wird in Etappen lesbar, nicht in einem Schritt. Sinnvoll ist eine Reihenfolge, die schnell nutzbare Ergebnisse liefert und den Prüfaufwand beherrschbar hält.
Am Anfang steht eine Inventur: Welche Gesellschaften liefern strukturierte Daten, welche nur Dokumente, wie viele Verträge liegen nur auf Papier? Danach folgt ein Pilot mit einer Sparte, in der viele gleichartige Verträge liegen, etwa Hausrat oder Privathaftpflicht. Dort lassen sich Felddefinitionen, Prüfregeln und der Zeitbedarf je Vertrag festlegen. Erst wenn der Pilot verlässlich läuft, folgen weitere Sparten und schließlich Gewerbeverträge, deren Bedingungswerke deutlich komplexer sind. Eine Bestandsübertragung nach einem Zukauf ist ein guter Anlass für diesen Ablauf, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt.
Wie verändert sich die Arbeit im Innendienst?
Die Arbeit im Innendienst verschiebt sich vom Abtippen zum Prüfen. Statt Verträge Feld für Feld zu erfassen, kontrollieren Mitarbeitende markierte Abweichungen, unsichere Felder und Stichproben und geben die Daten frei.
Diese Verschiebung braucht Vorbereitung. Prüfregeln müssen beschrieben, Zuständigkeiten für Freigaben festgelegt und die eingesparten Bearbeitungsstunden bewusst eingeplant werden, etwa für die Bearbeitung der ersten Beratungsanlässe. Ohne diese Planung füllt das Tagesgeschäft die gewonnene Zeit von selbst.
Was wird aus einem lesbaren Bestand?
Aus einem lesbaren Bestand wird ein steuerbarer Bestand. Erst wenn Deckungen, Summen und Fristen abfragbar sind, lassen sich Unterdeckungen, fehlende Sparten und anstehende Abläufe erkennen und als Beratungsanlässe nutzen.
Diese Nutzung ist der zweite Schritt, die Vertragsanalyse der erste. Wie aus Daten Beratungsanlässe werden, beschreibt der Beitrag zu Bestandsdaten als Kapital. Auch gegenüber Versicherern stärkt ein lesbarer Bestand die Position: Wer weiß, welche Verträge er bei welcher Gesellschaft hält, verhandelt Courtagen und Sonderkonditionen auf belastbarer Grundlage.
Was ist beim Datenschutz zu beachten?
Beim Datenschutz zählt vor allem, wo die Dokumente verarbeitet werden. Vertragsunterlagen enthalten personenbezogene und teils besonders schutzwürdige Daten, etwa Gesundheitsangaben aus der Personenversicherung.
Vor dem Einsatz sind deshalb Verarbeitungsort, Auftragsverarbeitungsvertrag, Löschfristen und Zugriffsrechte zu klären. Eine Lösung, die Dokumente in einer kontrollierten Umgebung verarbeitet und Ergebnisse nur ins eigene Maklerverwaltungsprogramm schreibt, hält die Daten dort, wo sie hingehören.
Was Maklerunternehmen jetzt angehen sollten
Eine Bestandsinventur durchführen: strukturierte Daten, reine Dokumente und Papierbestände je Gesellschaft und Sparte erfassen.
Die Pflichtfelder festlegen, die für Beratung und Steuerung gebraucht werden, statt alles auszulesen, was technisch möglich ist.
Mit einer Sparte pilotieren und Prüfregeln, Stichprobenumfang und Zeitbedarf je Vertrag messen.
Datenschutz und Verarbeitungsort klären, bevor das erste Dokument ausgewertet wird.
Den Anschluss an die Beratung planen: festlegen, wer die ersten Auswertungen nutzt und wie Ergebnisse dokumentiert werden.
Häufige Fragen
Ersetzt die Vertragsanalyse den Datenaustausch über BiPRO?
Nein. Sie ergänzt ihn dort, wo Versicherer keine strukturierten Vertragsdaten liefern, und erschließt Altbestände. Strukturierte Lieferung an der Quelle bleibt der dauerhaft bessere Weg.
Wie genau ist die KI beim Auslesen von Verträgen?
Das hängt von Dokumentqualität und Sparte ab. Entscheidend sind Plausibilitätsprüfungen, Fundstellenverweise und menschliche Freigabe bei allen beratungsrelevanten Feldern.
Womit sollte ein Maklerbüro beginnen?
Mit einer Sparte, in der viele gleichartige Verträge liegen. Dort lassen sich Regeln und Zeitbedarf am schnellsten festlegen.
Weitere Beiträge zu Bestand, Anbindung und Maklerbetreuung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Wie lange es heute dauert, alle Kunden mit einer bestimmten Deckungslücke zu finden, sagt viel darüber aus, wie lesbar ein Bestand wirklich ist. Ein erstes Gespräch zu diesem Thema führen wir sehr gern.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Vertragsanalyse ist die Vorstufe jeder Bestandsnutzung
Prüfregeln verhindern einen falsch lesbaren Bestand
Ein Pilot mit einer Sparte schafft schnelle Klarheit
Den Bestand endlich lesbar machen
Im Maklerbüro steckt das wertvollste Wissen in tausenden Dokumenten: Policen, Nachträge, Bedingungswerke und Beitragsrechnungen, von vielen Versicherern, in vielen Formaten, über Jahre gewachsen. Eine KI-gestützte Vertragsanalyse ist die Vorstufe jeder Bestandsnutzung: Sie liest Deckungen, Summen, Fristen und Ausschlüsse aus den Dokumenten aus und macht sie abfragbar, bevor überhaupt über Beratungsanlässe, Bestandsaktionen oder einen Verkauf gesprochen werden kann.
Warum ist der Bestand im Maklerbüro oft eine Blackbox?
Der Bestand ist eine Blackbox, weil das Wissen zwar vorhanden, aber nur im Dokument abrufbar ist. Jede Frage nach betroffenen Verträgen, auslaufenden Fristen oder fehlenden Bausteinen verlangt manuelles Nachschlagen.
Zwei Ursachen kommen zusammen. Erstens liefern nicht alle Versicherer strukturierte Vertragsdaten in das Maklerverwaltungsprogramm, die zentrale Software des Maklers. Die dafür vorgesehene Norm 430.4 des BIPRO e.V., des Brancheninstituts für Prozessoptimierung, ist freiwillig und wird unterschiedlich vollständig umgesetzt; der Beitrag zur BiPRO-Norm 430.4 ordnet das ein. Zweitens stammen viele Verträge aus Zeiten vor jeder Schnittstelle oder kommen über Bestandsübertragungen als Papier und PDF ins Büro.
Was liest eine KI-gestützte Vertragsanalyse aus?
Eine KI-gestützte Vertragsanalyse liest die Felder aus, die für Beratung und Steuerung zählen, und legt sie strukturiert ab. Typisch sind:
Stammdaten: Versicherungsnehmer, Gesellschaft, Vertragsnummer, Sparte und Tarif.
Deckung: Versicherungssummen, Selbstbeteiligungen, eingeschlossene Bausteine und Ausschlüsse.
Fristen: Beginn, Ablauf, Kündigungsfristen und Beitragsanpassungen.
Beitrag: Höhe, Zahlweise und, wo vorhanden, Courtagesatz.
Moderne Sprachmodelle können dabei auch uneinheitliche Formulierungen und Layouts verschiedener Versicherer zuordnen, bei denen starre Vorlagen scheitern. Jedes ausgelesene Feld bekommt einen Verweis auf die Fundstelle im Dokument, damit sich das Ergebnis nachprüfen lässt.
Wie verbreitet ist KI im Maklerbüro bereits?
KI ist im Maklerbüro angekommen, aber meist noch nicht in den Kernabläufen. Laut dem 18. Vermittlerbarometer des AfW Bundesverband Finanzdienstleistung, erhoben von Dezember 2025 bis Februar 2026 unter rund 1.000 Finanz- und Versicherungsvermittlern, nutzt die Hälfte der Vermittler KI-Anwendungen beruflich. Die häufigsten Einsatzzwecke sind Texterstellung mit 77 Prozent und Informationsbeschaffung mit 57 Prozent der KI-Nutzer.
Die Vertragsanalyse geht einen Schritt weiter: Sie verändert nicht einzelne Texte, sondern die Datengrundlage des gesamten Bestands. Gleichzeitig ist sie gut abgrenzbar, weil Eingabe, Ergebnis und Prüfschritt klar definiert sind. Das macht sie zu einem geeigneten ersten Anwendungsfall jenseits der Textarbeit, gerade für Büros, die KI bisher nur punktuell nutzen.
Wie bleibt die Qualität der ausgelesenen Daten verlässlich?
Die Qualität bleibt verlässlich durch Validierung und eine klare Regel, wann ein Mensch prüft. Ohne diese Kontrolle wird aus einem unlesbaren Bestand ein falsch lesbarer, und das ist schlimmer.
Wie entscheidend Datenqualität ist, zeigt ein Blick über den Maklermarkt hinaus: In der FS&I-Umfrage 2025 von Dun & Bradstreet geben in der Perspektive Deutschland 48 Prozent der Versicherer und 34 Prozent der Banken und Finanzunternehmen an, bereits KI-Projekte erlebt zu haben, die an schlechter Datenqualität gescheitert sind. Für die Vertragsanalyse folgen daraus drei Regeln: Plausibilitätsprüfungen für jedes Feld, etwa ob ein Ablaufdatum nach dem Beginn liegt; Stichproben durch erfahrene Mitarbeitende; und eine Freigabe durch den Menschen bei allen Feldern, die in eine Beratung oder Abrechnung einfließen.
In welcher Reihenfolge wird ein Bestand lesbar?
Ein Bestand wird in Etappen lesbar, nicht in einem Schritt. Sinnvoll ist eine Reihenfolge, die schnell nutzbare Ergebnisse liefert und den Prüfaufwand beherrschbar hält.
Am Anfang steht eine Inventur: Welche Gesellschaften liefern strukturierte Daten, welche nur Dokumente, wie viele Verträge liegen nur auf Papier? Danach folgt ein Pilot mit einer Sparte, in der viele gleichartige Verträge liegen, etwa Hausrat oder Privathaftpflicht. Dort lassen sich Felddefinitionen, Prüfregeln und der Zeitbedarf je Vertrag festlegen. Erst wenn der Pilot verlässlich läuft, folgen weitere Sparten und schließlich Gewerbeverträge, deren Bedingungswerke deutlich komplexer sind. Eine Bestandsübertragung nach einem Zukauf ist ein guter Anlass für diesen Ablauf, wie der Beitrag zur Bestandsübertragung im Maklerbüro zeigt.
Wie verändert sich die Arbeit im Innendienst?
Die Arbeit im Innendienst verschiebt sich vom Abtippen zum Prüfen. Statt Verträge Feld für Feld zu erfassen, kontrollieren Mitarbeitende markierte Abweichungen, unsichere Felder und Stichproben und geben die Daten frei.
Diese Verschiebung braucht Vorbereitung. Prüfregeln müssen beschrieben, Zuständigkeiten für Freigaben festgelegt und die eingesparten Bearbeitungsstunden bewusst eingeplant werden, etwa für die Bearbeitung der ersten Beratungsanlässe. Ohne diese Planung füllt das Tagesgeschäft die gewonnene Zeit von selbst.
Was wird aus einem lesbaren Bestand?
Aus einem lesbaren Bestand wird ein steuerbarer Bestand. Erst wenn Deckungen, Summen und Fristen abfragbar sind, lassen sich Unterdeckungen, fehlende Sparten und anstehende Abläufe erkennen und als Beratungsanlässe nutzen.
Diese Nutzung ist der zweite Schritt, die Vertragsanalyse der erste. Wie aus Daten Beratungsanlässe werden, beschreibt der Beitrag zu Bestandsdaten als Kapital. Auch gegenüber Versicherern stärkt ein lesbarer Bestand die Position: Wer weiß, welche Verträge er bei welcher Gesellschaft hält, verhandelt Courtagen und Sonderkonditionen auf belastbarer Grundlage.
Was ist beim Datenschutz zu beachten?
Beim Datenschutz zählt vor allem, wo die Dokumente verarbeitet werden. Vertragsunterlagen enthalten personenbezogene und teils besonders schutzwürdige Daten, etwa Gesundheitsangaben aus der Personenversicherung.
Vor dem Einsatz sind deshalb Verarbeitungsort, Auftragsverarbeitungsvertrag, Löschfristen und Zugriffsrechte zu klären. Eine Lösung, die Dokumente in einer kontrollierten Umgebung verarbeitet und Ergebnisse nur ins eigene Maklerverwaltungsprogramm schreibt, hält die Daten dort, wo sie hingehören.
Was Maklerunternehmen jetzt angehen sollten
Eine Bestandsinventur durchführen: strukturierte Daten, reine Dokumente und Papierbestände je Gesellschaft und Sparte erfassen.
Die Pflichtfelder festlegen, die für Beratung und Steuerung gebraucht werden, statt alles auszulesen, was technisch möglich ist.
Mit einer Sparte pilotieren und Prüfregeln, Stichprobenumfang und Zeitbedarf je Vertrag messen.
Datenschutz und Verarbeitungsort klären, bevor das erste Dokument ausgewertet wird.
Den Anschluss an die Beratung planen: festlegen, wer die ersten Auswertungen nutzt und wie Ergebnisse dokumentiert werden.
Häufige Fragen
Ersetzt die Vertragsanalyse den Datenaustausch über BiPRO?
Nein. Sie ergänzt ihn dort, wo Versicherer keine strukturierten Vertragsdaten liefern, und erschließt Altbestände. Strukturierte Lieferung an der Quelle bleibt der dauerhaft bessere Weg.
Wie genau ist die KI beim Auslesen von Verträgen?
Das hängt von Dokumentqualität und Sparte ab. Entscheidend sind Plausibilitätsprüfungen, Fundstellenverweise und menschliche Freigabe bei allen beratungsrelevanten Feldern.
Womit sollte ein Maklerbüro beginnen?
Mit einer Sparte, in der viele gleichartige Verträge liegen. Dort lassen sich Regeln und Zeitbedarf am schnellsten festlegen.
Weitere Beiträge zu Bestand, Anbindung und Maklerbetreuung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Wie lange es heute dauert, alle Kunden mit einer bestimmten Deckungslücke zu finden, sagt viel darüber aus, wie lesbar ein Bestand wirklich ist. Ein erstes Gespräch zu diesem Thema führen wir sehr gern.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


