Case Study
Markteintritt in WKV und Bürgschaften: KMU als Wachstumshebel
Markteintritt in Warenkreditversicherung und Bürgschaften: KMU als Wachstumsfeld eingeordnet, Betrugsprävention und KYC als Voraussetzung benannt.
Kunde und Betreuung
3 min Lesezeit

4 Felder
Markteintritt, KMU, Betrugsprävention, KYC
WKV
WKV und Bürgschaften als Zielmarkt
KMU
Segment mit dem größten Wachstumshebel
Auf einen Blick
Ein Kreditversicherer wollte über den Markteintritt in Warenkreditversicherung und Bürgschaften wachsen, mit Schwerpunkt auf dem KMU-Segment. Bearbeitet wurden vier zusammenhängende Felder: Markteintritt, KMU-Segment, Betrugsprävention und KYC. Ergebnis war ein klarer Zuschnitt für den Eintritt und die Einordnung des KMU-Segments als Feld mit dem größten Wachstumshebel. Zugleich wurde deutlich, dass Prüfung und Onboarding mitskalieren müssen, damit das Segment trägt.
Der Kunde
Ein Kreditversicherer mit bestehendem Geschäft im gewerblichen Kreditrisiko, der sein Portfolio um Warenkreditversicherung und Bürgschaften erweitern wollte.
Ausgangslage
Wachstum sollte über den Markteintritt in Warenkreditversicherung und Bürgschaften kommen, mit Schwerpunkt auf dem KMU-Segment. Parallel standen Betrugsprävention und KYC auf der Agenda, zunächst als eigenständige Themen behandelt, losgelöst vom eigentlichen Markteintritt.
Herausforderung
Das KMU-Segment trägt nur, wenn Prüfung und Onboarding mitskalieren. Ein Markteintritt, der an der Prüfstrecke hängen bleibt, kostet mehr, als er bringt. Damit waren die vermeintlich separaten Themen Betrugsprävention und KYC in Wahrheit Voraussetzungen des Markteintritts und keine Parallelvorhaben.

Vorgehen
Die vier Felder wurden nicht getrennt, sondern in einem zusammenhängenden Vorgehen bearbeitet:
Markt- und Wettbewerbsanalyse für den Eintritt in Warenkreditversicherung und Bürgschaften
Bewertung möglicher Eintrittsoptionen und Zuschnitt auf das KMU-Segment
Klärung der Anforderungen an Prüf- und Onboarding-Prozesse für das Segment
Einordnung von Betrugsprävention und KYC als Voraussetzung statt als separates Vorhaben
Sichtbarmachen der Abhängigkeiten zwischen Markteintritt, Segmentzuschnitt, Betrugsprävention und KYC
Ableitung eines Zuschnitts für den Markteintritt, der Prüf- und Onboarding-Kapazität von Anfang an mitdenkt
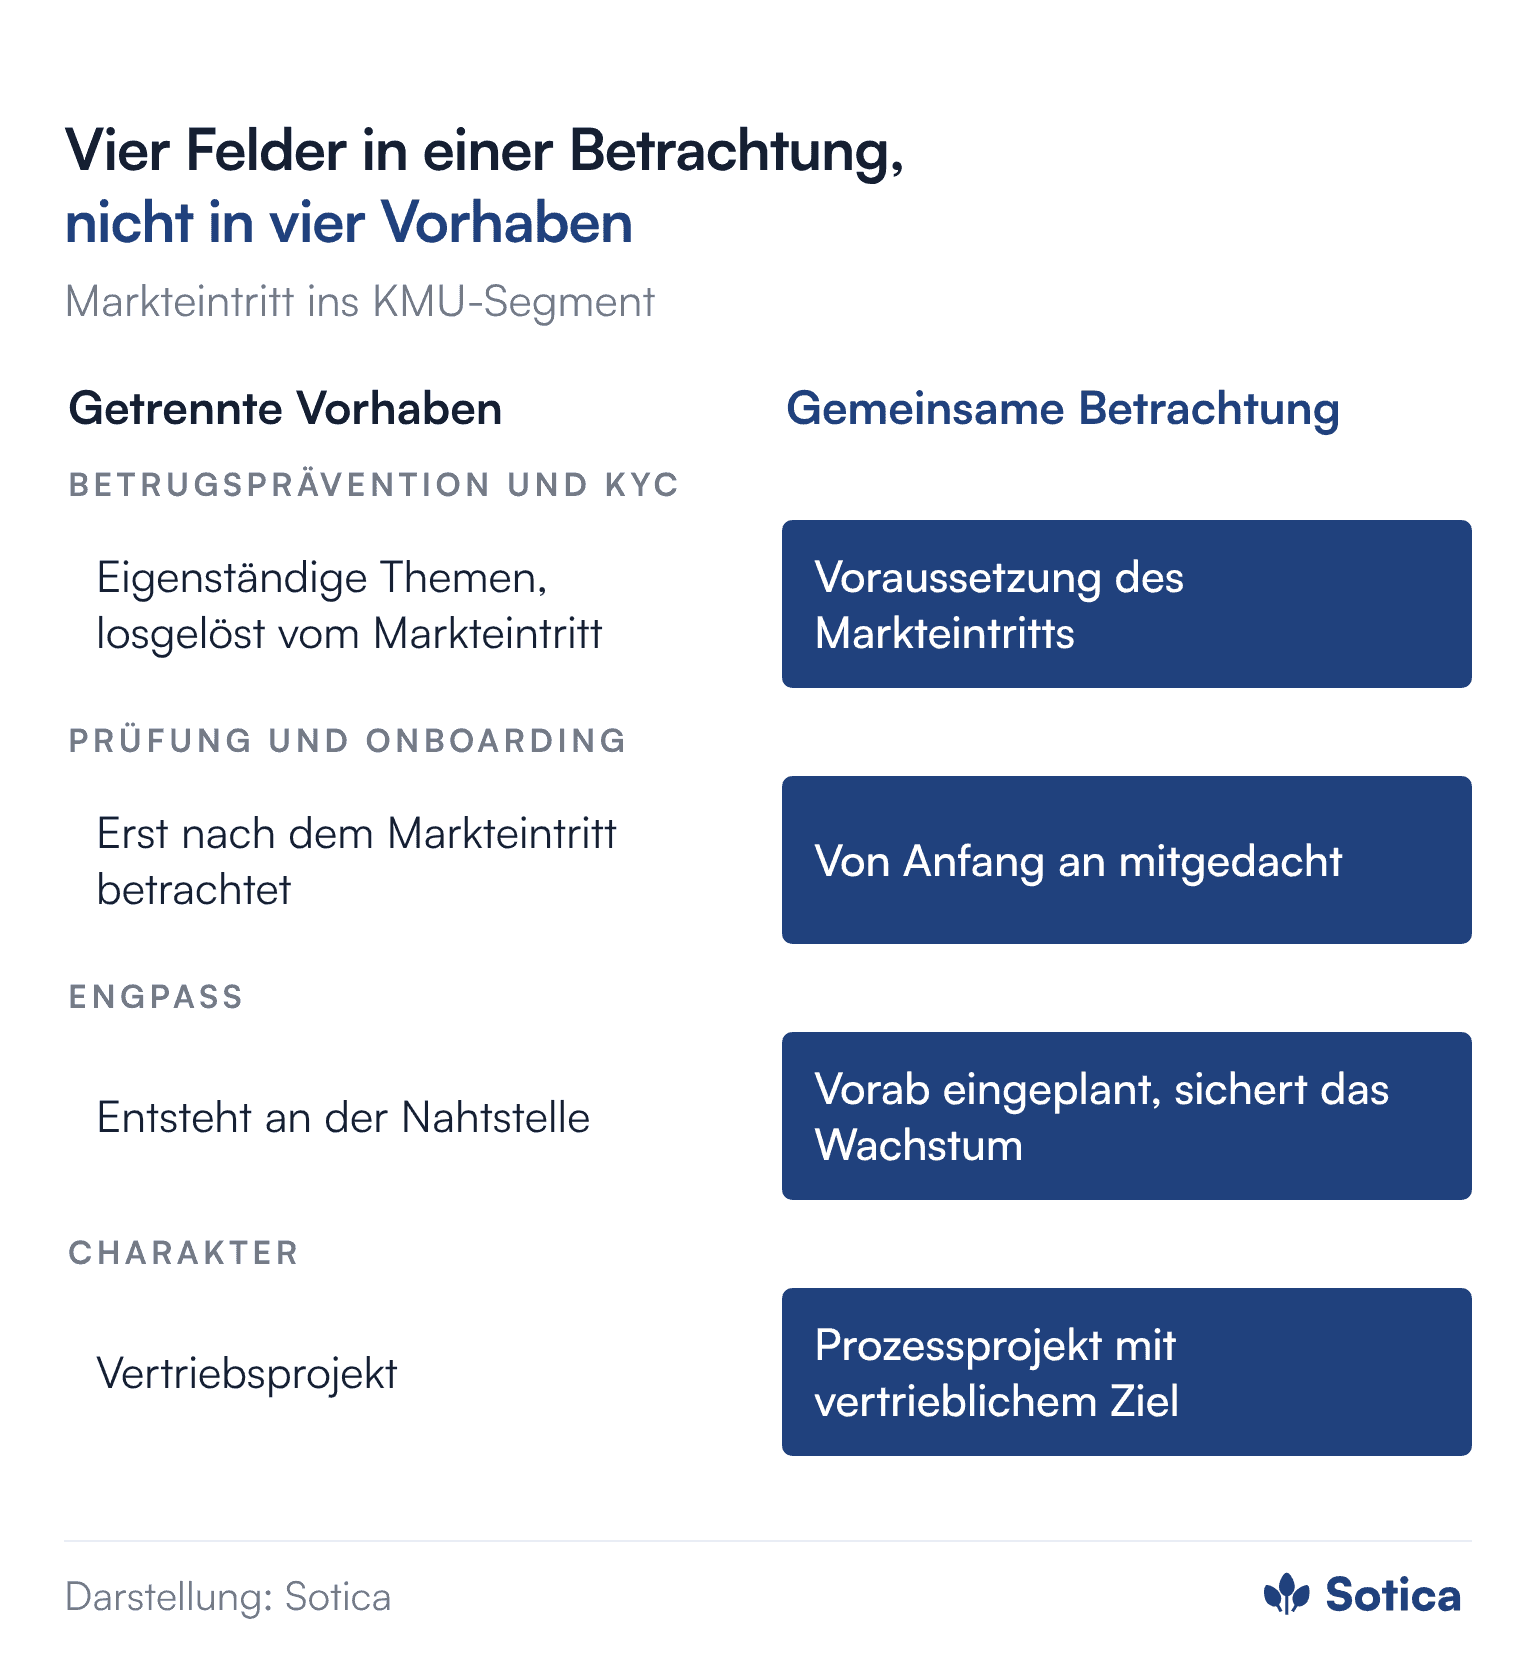
Die Bearbeitung erfolgte als eine gemeinsame Betrachtung statt als vier getrennte Vorhaben, weil Markteintritt und Prüfstrecke sich sonst gegenseitig blockiert hätten.
Ergebnisse
Klarer Zuschnitt für den Markteintritt in Warenkreditversicherung und Bürgschaften
KMU-Segment als Wachstumsfeld mit dem größten Hebel eingeordnet
Betrugsprävention und KYC als Voraussetzung des Markteintritts statt als Parallelthema eingeordnet
Anforderungen an Prüf- und Onboarding-Prozesse für das Segment geklärt
Abhängigkeiten zwischen den vier Feldern sichtbar gemacht
Was andere Kreditversicherer daraus mitnehmen
Ein Markteintritt ins KMU-Segment ist kein Vertriebsprojekt, sondern ein Prozessprojekt mit vertrieblichem Ziel. Wer Prüfung und Onboarding erst nach dem Markteintritt betrachtet, baut den Engpass gleich mit ein. Die vier Felder gehören deshalb in eine Betrachtung, nicht in vier Vorhaben.
Häufige Fragen
Warum hängt ein Markteintritt ins KMU-Segment an KYC?
Weil das Segment nur über Volumen trägt. Eine manuelle Prüfstrecke begrenzt das Volumen und macht den Eintritt unwirtschaftlich.
Welche Felder gehören zusammen betrachtet?
Markteintritt, Segmentzuschnitt, Betrugsprävention und KYC. Getrennt bearbeitet, entsteht der Engpass an der Nahtstelle.
Verzögert die Einbindung von Betrugsprävention und KYC den Markteintritt?
Nein. Wer sie erst nach dem Eintritt betrachtet, baut den Engpass später ein. Vorab eingeplant, sichern sie das Wachstum, statt es zu bremsen.
Was war das zentrale Ergebnis?
Ein klarer Zuschnitt für den Eintritt und die Einordnung des KMU-Segments als Feld mit dem größten Wachstumshebel.
Ähnliche Ausgangslage?
Gemeinsam klären, was davon übertragbar ist.


