Insight
Jeder Vierte vertraut KI mehr als dem Berater: Folgen für Sparkassen
Ein Viertel vertraut KI bei Finanzfragen mehr als dem Berater, die Hälfte lehnt sie ab. Wie Sparkassen KI so einsetzen, dass Kundenvertrauen wächst.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
KI gehört im Vertrieb hinter den Berater, nicht vor den Kunden. Wer die Vorbereitung maschinell erledigt und das Gespräch beim Menschen lässt, gewinnt digitale und skeptische Kunden zugleich.

Die wichtigsten Erkenntnisse
Vertrauen in KI gilt vor allem der Erklärung.
KI stärkt zuerst den Berater, nicht die Schnittstelle.
Offenheit über den KI-Einsatz schafft Vertrauen.
Der neue Vergleichsmaßstab steckt im Smartphone
Finanzfragen werden inzwischen abends um zehn gestellt, an einen Chat, der in Sekunden antwortet. Kundenvertrauen in KI ist dabei kein Votum gegen den Berater, sondern eine neue Messlatte: Ein Viertel traut der Maschine bei Finanzfragen mehr zu als dem Menschen, die Hälfte lehnt sie ab, und beide Gruppen messen ihre Sparkasse künftig daran, ob Beratung verständlicher, schneller und verfügbarer wird.
Für ein Geschäftsmodell, das auf persönlicher Beratung beruht, sind diese Zahlen keine Randnotiz. Sie beschreiben, wo das Vertrauen der Kundschaft heute liegt und an welcher Stelle KI im Vertrieb Vertrauen stärkt oder verspielt.
Wie groß ist das Vertrauen in KI bei Finanzfragen?
Größer, als es der Ruf der Technik vermuten lässt. In einer repräsentativen Befragung des Digitalverbands Bitkom unter 1.004 Personen ab 16 Jahren, veröffentlicht im Mai 2026, gaben 24 Prozent an, einer KI mehr zu vertrauen als menschlicher Finanzberatung. 25 Prozent haben einen KI-Dienst wie ChatGPT bereits in Finanzangelegenheiten um Rat gefragt, 27 Prozent können sich vorstellen, den Großteil ihrer Finanzentscheidungen künftig einer KI zu überlassen, und 30 Prozent glauben, dass KI Finanzen besser erklären kann als ein Mensch.
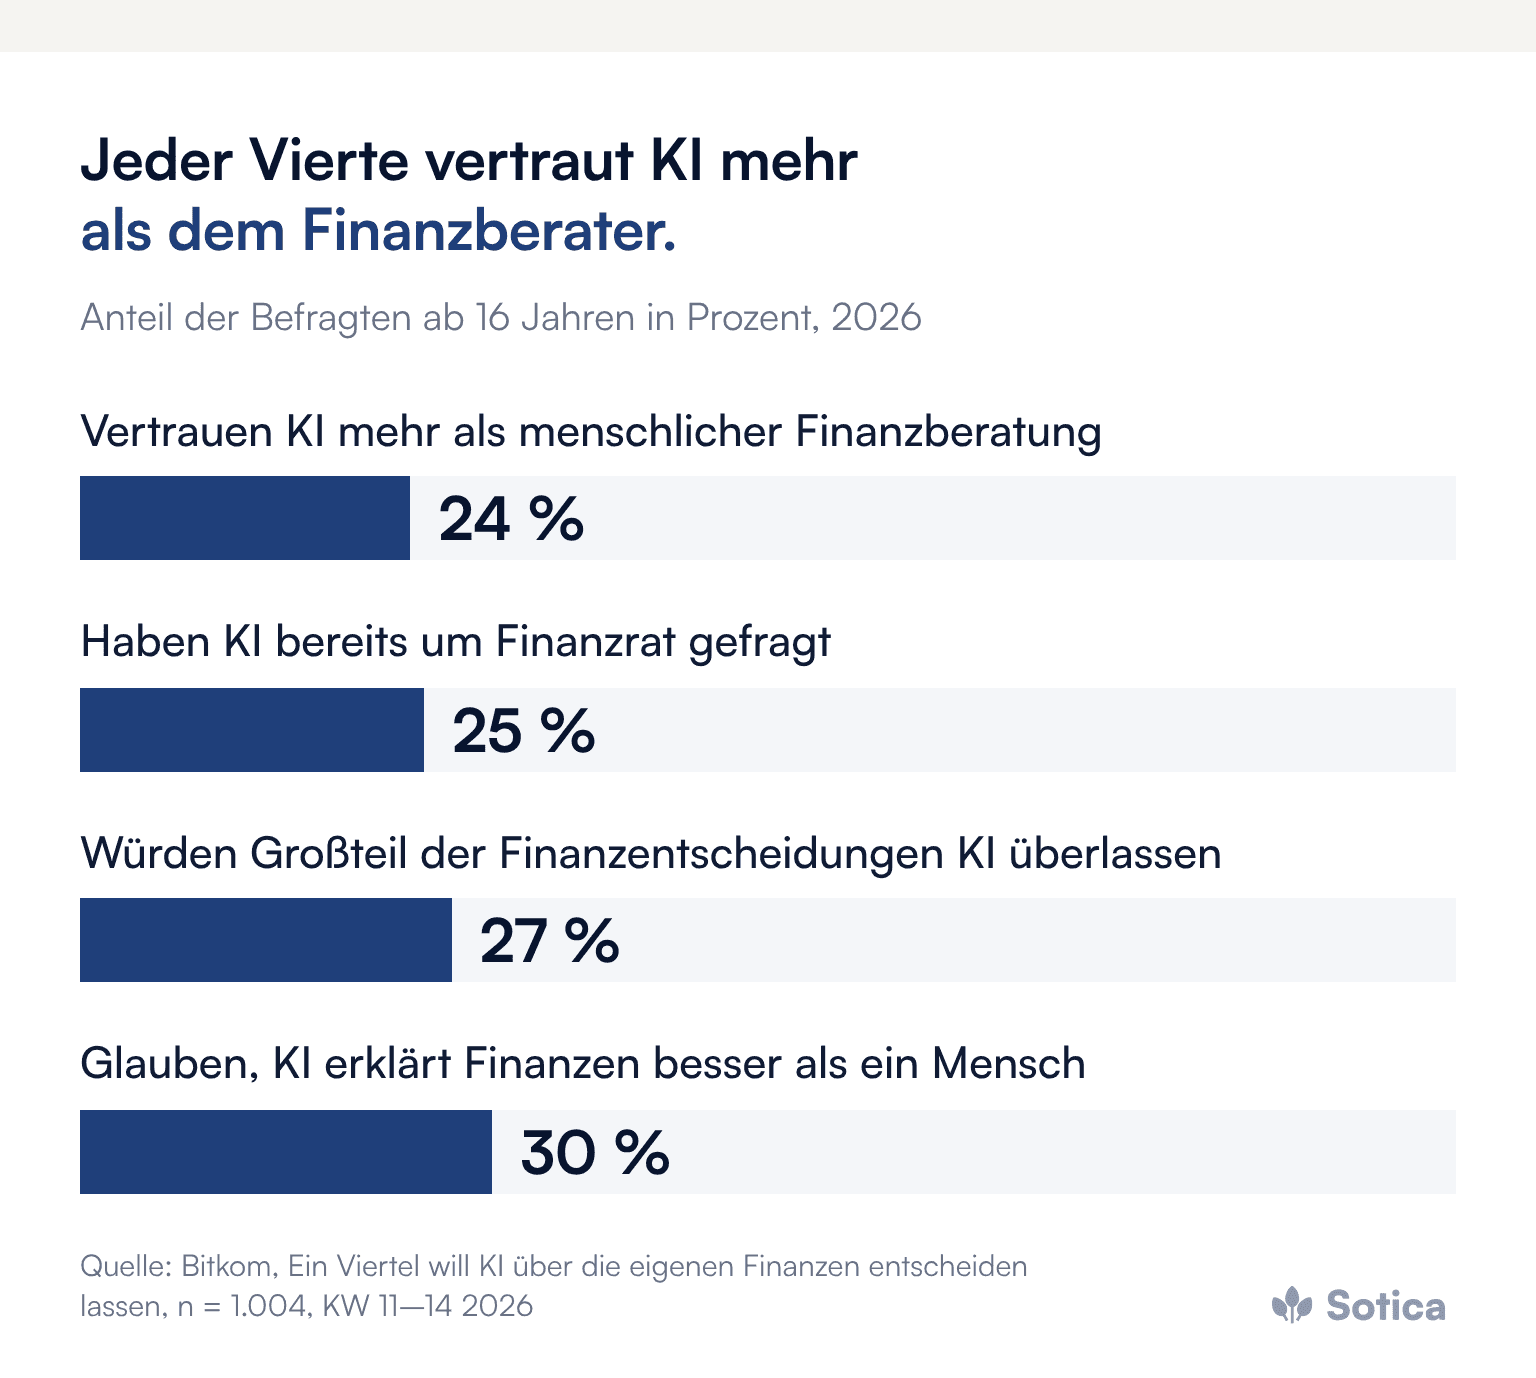
Die letzte Zahl ist für Sparkassen die wichtigste. Sie beschreibt kein Vertrauen in eine bessere Empfehlung, sondern in eine bessere Erklärung. Wer die Antwort einer KI verständlicher findet als das Gespräch am Beratungsplatz, bewertet weniger die Fachkompetenz des Beraters als die Art, wie Wissen vermittelt wird.
Wer vertraut der KI und wer nicht?
Die Haltung ist eine Frage des Alters und gespalten. Nach derselben Bitkom-Befragung sehen 68 Prozent der 16- bis 29-Jährigen Chancen im KI-Einsatz bei Finanzthemen, bei den über 65-Jährigen sind es 35 Prozent. Insgesamt sehen 56 Prozent KI im Finanzbereich als Chance und 40 Prozent als Risiko, während 49 Prozent die Nutzung von KI bei Finanzthemen grundsätzlich ablehnen.
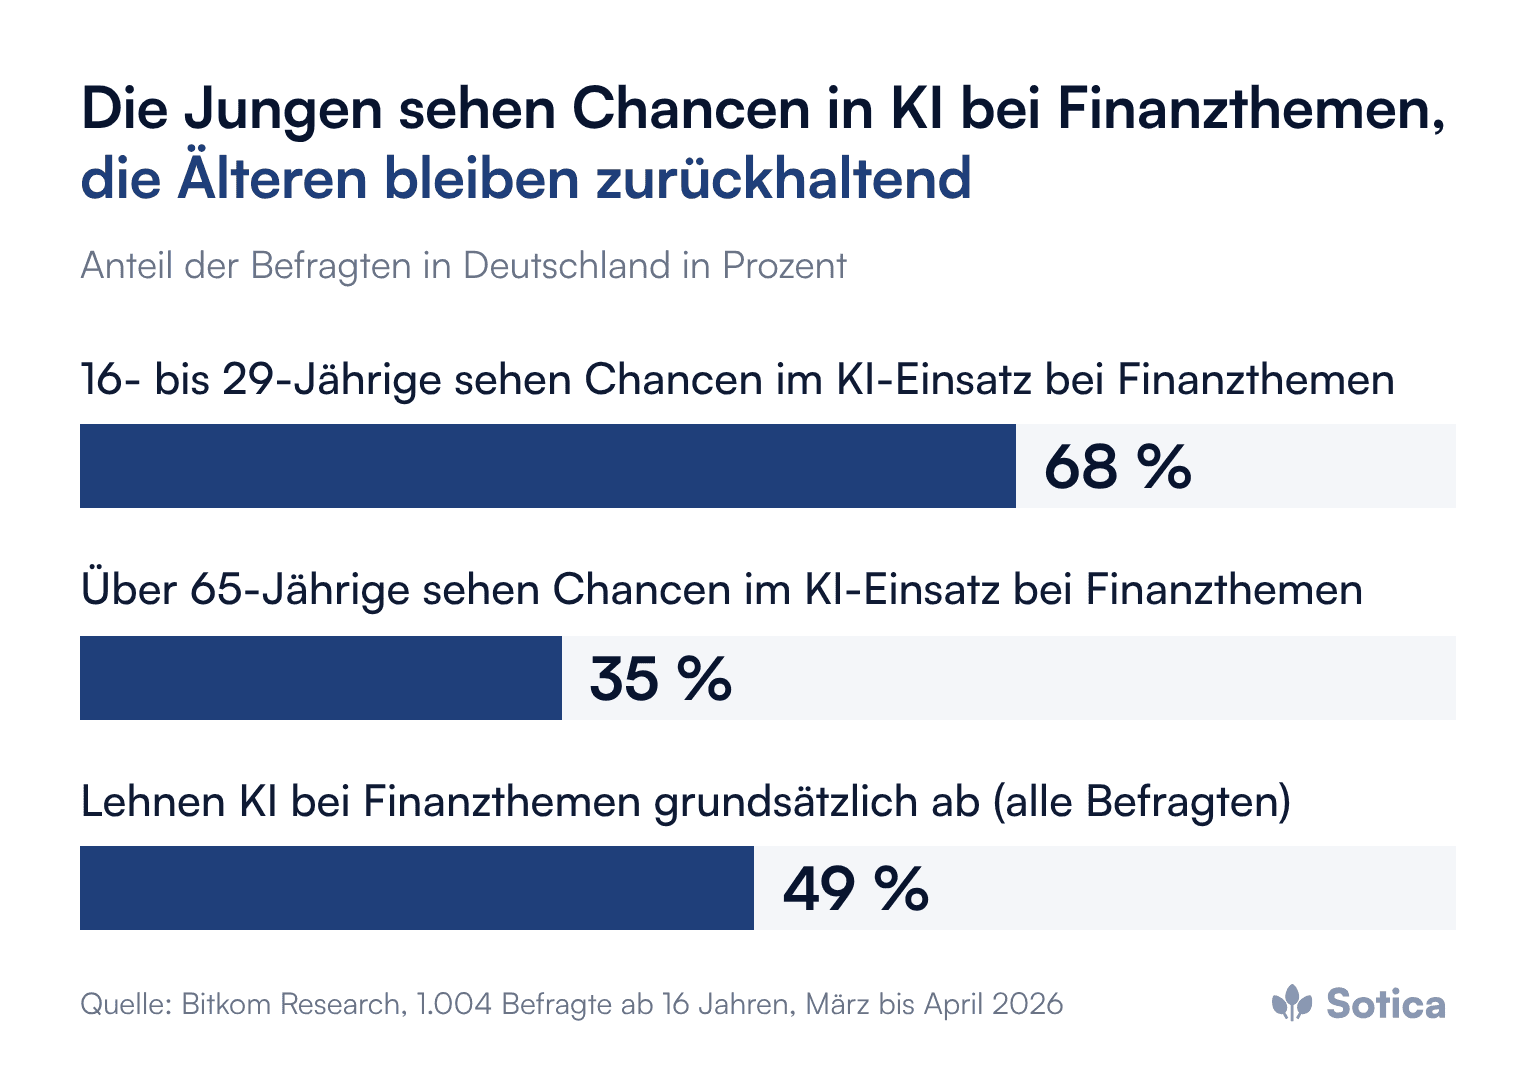
Hinzu kommt die Sicherheit: 62 Prozent machen sich wegen KI größere Sorgen um Betrug. Der Markt teilt sich damit in Kundinnen und Kunden, die KI-gestützte Angebote erwarten, und solche, die den Menschen wollen und der Technik misstrauen. Beide Gruppen sind groß, und beide sind Sparkassenkunden. Warum Banken beim Vertrauen in KI insgesamt hinterherlaufen, ordnet der Beitrag zum KI-Vertrauen im Banking ein.
Was sagen die Zahlen über das Verhalten?
Weniger, als die Schlagzeile nahelegt, aber mehr als eine reine Einstellung. Umfragewerte messen Haltungen, nicht Handlungen. Ob die 24 Prozent ihre Finanzentscheidungen tatsächlich einer Maschine anvertrauen, entscheidet sich an konkreten Angeboten. Dass ein Viertel einen KI-Dienst bereits um Finanzrat gefragt hat, zeigt allerdings, dass die Nutzung schon heute stattfindet, nur nicht im Kanal der Sparkasse.
Für das Institut ist das die eigentliche Botschaft. Die Erstinformation wandert in Werkzeuge, auf die die Sparkasse keinen Einfluss hat. Wer dort eine plausible, aber unvollständige Antwort bekommt, kommt mit einer festen Meinung ins Beratungsgespräch oder gar nicht mehr.
Worauf beruht Vertrauen in eine Beratung?
Auf Verständlichkeit, Verfügbarkeit und Sicherheit, nicht auf dem Kanal allein. Die Bitkom-Zahlen zeigen, dass KI bei der Verständlichkeit und der Verfügbarkeit punktet. Bei der Sicherheit liegt dagegen der Vorsprung der Sparkasse: Die Sorge vor Betrug ist verbreiteter als das Vertrauen in die Maschine.
Ältere Befragungen bestätigen die Rolle des Menschen als Rückversicherung. Im Trendmonitor Deutschland von Nordlight Research vom Januar 2024 mit über 1.000 Befragten hielten 75 Prozent den persönlichen Kontakt weiterhin für wichtig, zumindest als Option. Unter welchen Bedingungen Kunden KI-Beratung akzeptieren, zeigt die Auswertung zur Akzeptanz von KI-Beratung. Vertrauen entsteht danach dort, wo KI erklärt und der Mensch erreichbar bleibt und verantwortet.
Wo gehört KI im Sparkassenvertrieb hin?
Hinter den Berater, nicht vor den Kunden. Die skeptische Hälfte der Kundschaft erwartet, dass der Mensch erreichbar bleibt und die Beratung besser wird. Die offene Hälfte erwartet Geschwindigkeit und verständliche Erklärungen. Beide Erwartungen erfüllt ein Vertrieb, in dem KI die Vorbereitung übernimmt und der Mensch das Gespräch führt.

Die Werkzeuge dafür sind im Verbund vorhanden. Die Finanz Informatik beschreibt in der Pressemitteilung zu ihrem Jahresbericht 2025, dass der S-KIPilot Beraterinnen und Berater bei der Vorbereitung eines Beratungsgesprächs mit Informationen zu Konten, Umsätzen und Verträgen unterstützt, Ereignisse dokumentiert, Vertriebsanlässe identifiziert und personalisierte Produktvorschläge unterbreitet. Der Deutsche Sparkassen- und Giroverband hat im März 2026 angekündigt, KI im Laufe des Jahres an jedem der rund 200.000 Arbeitsplätze der Sparkassen verfügbar zu machen. Welche Fragen das Management dazu typischerweise stellt, beantwortet der Beitrag zu KI im Sparkassenvertrieb.
So entsteht Beratungszeit, wo heute Verwaltungszeit ist. Messbar wird der Effekt über den Anteil der Beratungszeit an der Arbeitszeit, die Zahl der qualifizierten Kundenkontakte je Woche und die Abschlussquote je Anlass, vorausgesetzt, diese Größen werden vor der Einführung erhoben.
Wie lässt sich Vertrauen in KI-gestützte Beratung aufbauen?
Durch Offenheit über den Einsatz und eine klare Verantwortung. Kundinnen und Kunden, die erfahren, dass eine KI das Gespräch vorbereitet und der Berater die Empfehlung verantwortet, erleben die Technik als Qualitätsgewinn. Kundinnen und Kunden, die nachträglich erfahren, dass ein Text oder eine Auswertung maschinell entstanden ist, erleben sie als Täuschung.
Drei Grundsätze haben sich bewährt. Erstens wird der KI-Einsatz benannt, wo er für den Kunden sichtbar wird. Zweitens bleibt die Empfehlung beim Menschen, der sie erklärt und unterschreibt. Drittens wird Sicherheit aktiv kommuniziert, gerade weil die Sorge vor Betrug verbreitet ist. Ein Institut, das diese Grundsätze lebt, nutzt den Vertrauensvorsprung aus Jahrzehnten Kundenbeziehung, statt ihn zu verbrauchen.
Warum die eigene Mannschaft zuerst überzeugt sein muss
Weil Kunden einer Technik kaum mehr vertrauen als die Menschen, die sie einsetzen. Beraterinnen und Berater, die KI als Kontrollinstrument oder Vorstufe ihres Ersatzes erleben, nutzen sie nicht, und ein ungenutztes Werkzeug verändert keine Kennzahl. Der Start gelingt mit dem, was niemand vermissen wird: Dokumentation, Datenpflege, Terminvorbereitung. Wer dort zuerst entlastet, gewinnt die Fürsprecher, die jede weitere Stufe trägt.
Was das Management jetzt angehen sollte
Zeitverwendung erheben: ermitteln, wie viel Zeit Beraterinnen und Berater heute mit Vor- und Nachbereitung statt mit Kundinnen und Kunden verbringen.
KI hinter dem Berater einsetzen: mit Anlässen, Gesprächsvorbereitung und Dokumentation beginnen, nicht an der Kundenschnittstelle.
Regeln für Transparenz festlegen: bestimmen, wo der KI-Einsatz gegenüber Kunden benannt wird und wer die Empfehlung verantwortet.
Sicherheit sichtbar machen: Betrugsschutz und Datenschutz aktiv in Beratung und Kommunikation aufnehmen.
Ein Angebot für Selbstentscheider prüfen: klären, wie digitale, KI-gestützte Erklärungen mit einem erreichbaren Menschen verbunden werden.
Häufige Fragen
Vertrauen Kunden einer KI wirklich mehr als ihrem Berater?
Ein Teil ja. In der Bitkom-Befragung von 2026 sagen 24 Prozent, sie vertrauten einer KI mehr als menschlicher Finanzberatung. Zugleich lehnen 49 Prozent KI bei Finanzthemen grundsätzlich ab. Das Bild ist gespalten, nicht eindeutig.
Sollten Sparkassen eigene KI-Berater für Kunden anbieten?
Zuerst sollte KI die Beratung im Hintergrund stärken: Vorbereitung, Anlässe, Dokumentation. Ein kundenseitiges Angebot wirkt erst dann glaubwürdig, wenn hinter der Maschine ein erreichbarer Mensch steht.
Wie lässt sich das Vertrauen der Kunden in KI-gestützte Beratung stärken?
Durch Offenheit über den Einsatz, eine klare Verantwortung des Beraters für die Empfehlung und sichtbaren Schutz vor Betrug.
Weitere Beiträge zu Beratung, Kanälen und Vertriebssteuerung bündelt das Dossier Vertrieb & Kundenansprache.
Ob Kundinnen und Kunden einer Sparkasse künftig eher der KI oder dem Berater vertrauen, entscheidet sich wohl weniger an der Technik als an der Frage, wer verständlicher erklärt. Ein erstes Gespräch darüber führen wir gern.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


