Insight
KI im Maklervertrieb: Kunden wollen Hilfe, keine Empfehlungen
Kunden nehmen KI-Hilfe bei Antrag und Policenprüfung an, die Empfehlung bleibt beim Menschen. Wo KI im Maklerbetrieb zuerst Beratungszeit schafft.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Kunden nehmen maschinelle Hilfe bei Antrag und Prüfung an, die Empfehlung bleibt beim Menschen. Wer KI im Maklerbetrieb einsetzt, gewinnt damit Beratungszeit und ersetzt keine Beratung.

Die wichtigsten Erkenntnisse
Kunden trennen scharf zwischen Service und Empfehlung.
KI schafft Beratungszeit statt Beratungsersatz.
Ein Prozess zuerst, Effekt in Stunden messen.
Kunden wollen KI-Hilfe, nur nicht bei der Empfehlung
Die Zahlen sind eindeutiger als die Debatte. Gut die Hälfte der Verbraucher würde sich von KI beim Ausfüllen eines Versicherungsantrags helfen lassen, aber nur 15 Prozent glauben, dass KI passendere Empfehlungen gibt als ein Mensch. Für Maklerunternehmen heißt das: KI gehört in den Betrieb und in den Service, die Empfehlung bleibt beim Menschen, und genau diese Arbeitsteilung schafft Beratungszeit statt Beratungsersatz.
Die eigentliche Bedrohung für den Makler ist deshalb nicht die KI, die Kunden nutzen. Es ist der Wettbewerber, der KI nutzt, um schneller zu antworten, sauberer vorzubereiten und mehr Zeit für das Kundengespräch zu haben.
Wobei wollen Kunden KI-Hilfe annehmen?
Bei Aufgaben, die Aufwand abnehmen. In einer Befragung des Digitalverbands Bitkom unter 1.004 Personen ab 16 Jahren, veröffentlicht im Juli 2026, würden 52 Prozent KI-Hilfe beim Ausfüllen eines Versicherungsantrags nutzen, ein Jahr zuvor waren es 47 Prozent. 44 Prozent interessieren sich für eine KI-Analyse bestehender Policen mit Alternativvorschlägen (2025: 39 Prozent), 43 Prozent für KI-Antworten zum bestehenden Versicherungsschutz (2025: 40 Prozent) und 38 Prozent für eine KI-Schadenschätzung anhand von Unfallfotos (2025: 24 Prozent).
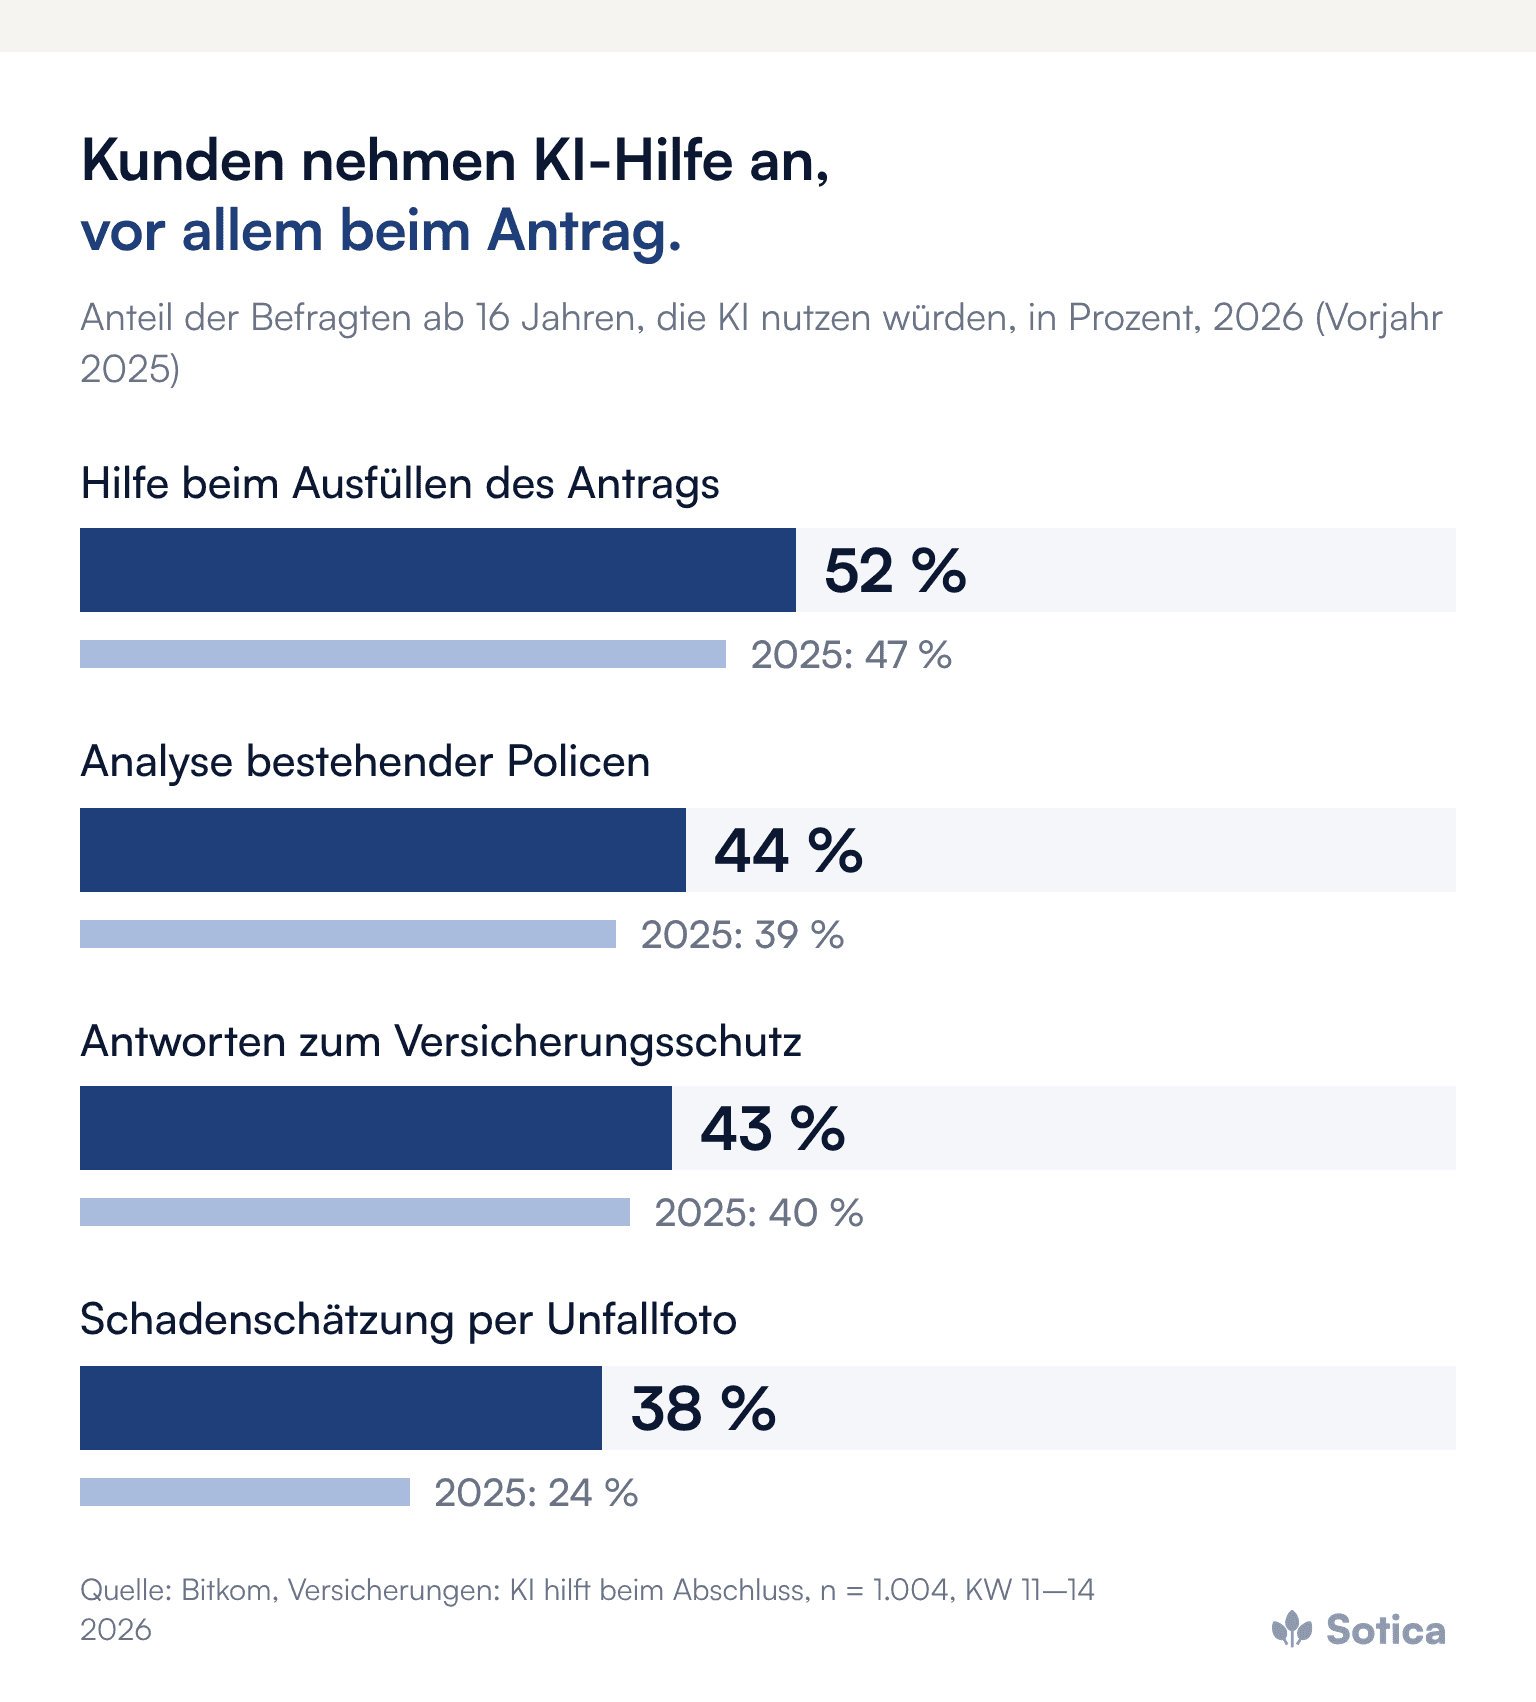
Die Bereitschaft wächst in allen Feldern, am stärksten bei der Schadenschätzung. Zugleich halten nur 15 Prozent die Empfehlungen einer KI für passender als die eines Menschen, und erst 9 Prozent haben vor einem Versicherungsabschluss bereits eine KI um Rat gefragt. Kunden trennen also präzise zwischen Service und Rat.
Was bedeutet diese Trennung für Maklerunternehmen?
Sie beschreibt eine Arbeitsteilung, von der Makler profitieren. Beim Ausfüllen, Prüfen und Erklären ist KI willkommen, weil sie Aufwand abnimmt. Bei der Entscheidung, welcher Schutz zum Leben oder zum Betrieb passt, wollen Kunden einen Menschen, der einordnet, zuhört und haftet. Die Maschine übernimmt den Aufwand, der Mensch behält das Mandat.
In einem Markt, in dem Konsolidierer mit professionellen Betriebsmodellen zukaufen, wird die Produktivitätslücke zwischen Unternehmen mit und ohne diese Arbeitsteilung schneller sichtbar. Wie sich das auf die Neukundengewinnung auswirkt, zeigt der Beitrag zu Sichtbarkeit statt Kaltakquise.
Wie weit sind Vermittler selbst beim KI-Einsatz?
Weiter als vor einem Jahr, aber vor allem am Schreibtisch. Im 18. Vermittlerbarometer des AfW Bundesverbands Finanzdienstleistung vom September 2026, für das zwischen Dezember 2025 und Februar 2026 rund 1.000 Vermittlerinnen und Vermittler befragt wurden, nutzen 50 Prozent KI, 2025 waren es 35 Prozent. 23 Prozent aller Befragten setzen sie täglich ein.

Genutzt wird KI vor allem für Texterstellung (77 Prozent), Informationsbeschaffung (57 Prozent) und Ideenfindung (44 Prozent). Im Kundendialog über KI-Chatbots setzen sie nur 4,5 Prozent ein. Als größte Bedenken nennen die Befragten die Fehleranfälligkeit (69 Prozent) und den Datenschutz (44 Prozent). Der Einsatz entspricht damit genau der Grenze, die auch Kunden ziehen: Unterstützung im Hintergrund ja, Maschine als Gesprächspartner kaum.
Wo trägt KI im Maklerbetrieb zuerst?
In drei Feldern, die keine Empfehlung berühren. Das erste ist der Posteingang: Anfragen, Dokumente und Versichererpost automatisch erkennen, zuordnen und priorisieren. Das zweite ist die Angebotsvorbereitung: Kundendaten und Bedarfe strukturiert aufbereiten, damit das Beratungsgespräch beim Wesentlichen beginnt. Das dritte ist die Bestandsarbeit: Anlässe im Bestand erkennen, von der auslaufenden Police bis zur Deckungslücke.
Gerade das dritte Feld trifft eine Erwartung der Kunden. In der Bitkom-Befragung von 2025 wünschten sich 45 Prozent eine KI, die nach einem großen Lebensereignis den Versicherungsbedarf prüft und Verträge anpasst oder überflüssige beendet. Ein Maklerunternehmen, das solche Anlässe im eigenen Bestand erkennt und dessen Berater das Gespräch führt, liefert genau diese Leistung, nur mit Verantwortung. Welches Kapital in den Bestandsdaten steckt, beschreibt der Beitrag zu Bestandsdaten im Maklerunternehmen.
Alle drei Felder haben gemeinsam: Sie verkaufen nicht, sie schaffen Zeit zum Verkaufen. Wie Versicherungskunden darüber hinaus auf KI im Vertrieb reagieren, ordnet der Beitrag zur Bereitschaft der Kunden für KI im Versicherungsvertrieb ein.
Wie gelingt der Einstieg ohne großes Programm?
Mit einem einzelnen Prozess und einer sauberen Messung. Kein Maklerbetrieb braucht ein KI-Programm, um anzufangen. Die Sortierung des Posteingangs oder die Aufbereitung der Gesprächsunterlagen reichen als erster Fall. Entscheidend ist, den Effekt in Bearbeitungsstunden pro Woche zu messen, bevor der nächste Prozess folgt. So entsteht aus einem Werkzeug eine Arbeitsweise und aus gewonnener Zeit messbar mehr Kundenkontakt.
Ebenso wichtig ist die Grenze beim Datenschutz. Kundendaten gehören nur in Werkzeuge, die dafür geprüft und vertraglich abgesichert sind. Die Bedenken, die Vermittler im AfW-Barometer nennen, sind deshalb kein Grund zum Abwarten, sondern eine Checkliste für die Auswahl: Wo laufen die Daten, wer haftet für Fehler, und wie wird jedes Ergebnis vor der Weitergabe an den Kunden geprüft? Welche Kompetenzen das Team dafür braucht, beschreibt der Beitrag zur KI-Kompetenz im Maklerunternehmen.
Warum bleibt die Empfehlung beim Menschen?
Weil die Kunden es so wollen und weil der Makler dafür einsteht. Die 15 Prozent aus der Bitkom-Befragung sind eine klare Ansage. Maklerunternehmen, die KI sichtbar als Empfehlungsmaschine einsetzen, arbeiten gegen die Erwartung ihrer Kunden. Maklerunternehmen, die KI im Betrieb einsetzen und die gewonnene Zeit in Beratung investieren, arbeiten mit ihr. Zur Empfehlung gehört zudem die Beratungs- und Dokumentationspflicht nach § 61 Versicherungsvertragsgesetz, die ein Mensch verantwortet.
Was das Management eines Maklerunternehmens jetzt angehen sollte
Einen Prozess auswählen: Posteingang, Angebotsvorbereitung oder Bestandsanlässe, je nachdem, wo heute die meisten Bearbeitungsstunden gebunden sind.
Die Ausgangslage messen: Bearbeitungsstunden je Woche vor dem Start erheben, damit der Effekt belegbar wird.
Werkzeuge prüfen und absichern: Datenverarbeitung, Vertrag und Prüfschritt vor jeder Weitergabe an Kunden festlegen.
Die Grenze zur Empfehlung ziehen: schriftlich festhalten, dass Empfehlung und Dokumentation beim Menschen bleiben.
Gewonnene Zeit verplanen: freigewordene Stunden ausdrücklich für Kundengespräche und Bestandsarbeit reservieren.
Häufige Fragen
Ersetzt KI den Versicherungsmakler?
Nach heutigem Stand nicht. Nur 15 Prozent der Befragten halten KI-Empfehlungen für passender als menschliche. KI verändert vor allem den Betrieb hinter der Beratung.
Womit sollte ein kleines Maklerbüro anfangen?
Mit einem einzelnen, wiederkehrenden Prozess wie der Sortierung des Posteingangs. Der Effekt wird in Bearbeitungsstunden pro Woche gemessen, bevor der nächste Prozess folgt.
Dürfen Kundendaten in KI-Werkzeuge?
Nur in Werkzeuge, die für die Verarbeitung personenbezogener Daten geprüft und vertraglich abgesichert sind. Frei verfügbare Dienste ohne solche Absicherung gehören nicht in die Kundenbearbeitung.
Weitere Beiträge zu Kundenansprache und Vertrieb bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele Stunden im eigenen Betrieb heute zwischen Posteingang und Angebot verschwinden, weiß kaum ein Maklerunternehmen genau, und genau dort beginnt meist der Hebel. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


