Insight
Vermittlerschwund: Der Bestand bleibt, die Vermittler gehen
Die Zahl der gebundenen Vertreter sinkt, die Bestände bleiben. Warum Versicherer die Produktivität je Vermittler zur zentralen Steuerungsgröße machen sollten.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Der Vermittlerbestand altert schneller, als Nachwuchs ihn ersetzt. Beratungskapazität bleibt nur erhalten, wenn der einzelne Vermittler produktiver wird, statt auf eine Trendwende bei den Köpfen zu warten.

Die wichtigsten Erkenntnisse
Der Schwund trifft die Ausschließlichkeit am härtesten
Vermittler vermissen Tools ihrer Versicherer
Verwaltungsaufwand je Partner wird zur Steuergröße
Der Vertrieb schrumpft. Nur die Arbeit nicht.
Jedes Jahr weniger gebundene Vertreter, jedes Jahr dieselben Bestände. Der Vermittlerschwund zwingt Versicherer, ihren Vertrieb neu zu organisieren: Weniger, dafür größere und technisch besser ausgestattete Vertriebseinheiten betreuen die Kunden, und die Produktivität des einzelnen Vermittlers wird zur entscheidenden Steuerungsgröße.
Wer den Schwund als Randnotiz der Registerstatistik liest, unterschätzt ihn. Er verändert die Kräfteverhältnisse zwischen Versicherern und Vertrieben, die Anforderungen an die Maklerbetreuung und die Frage, wie Kunden künftig beraten werden.
Was zeigt das Vermittlerregister?
Im Vermittlerregister zeigt sich kein gleichmäßiger Rückgang, sondern eine Verschiebung zwischen Vertriebswegen. Laut Deutscher Industrie- und Handelskammer (DIHK) waren zum 1. Januar 2026 insgesamt 178.791 Versicherungsvermittler eingetragen, 2.970 oder rund 1,6 Prozent weniger als ein Jahr zuvor.
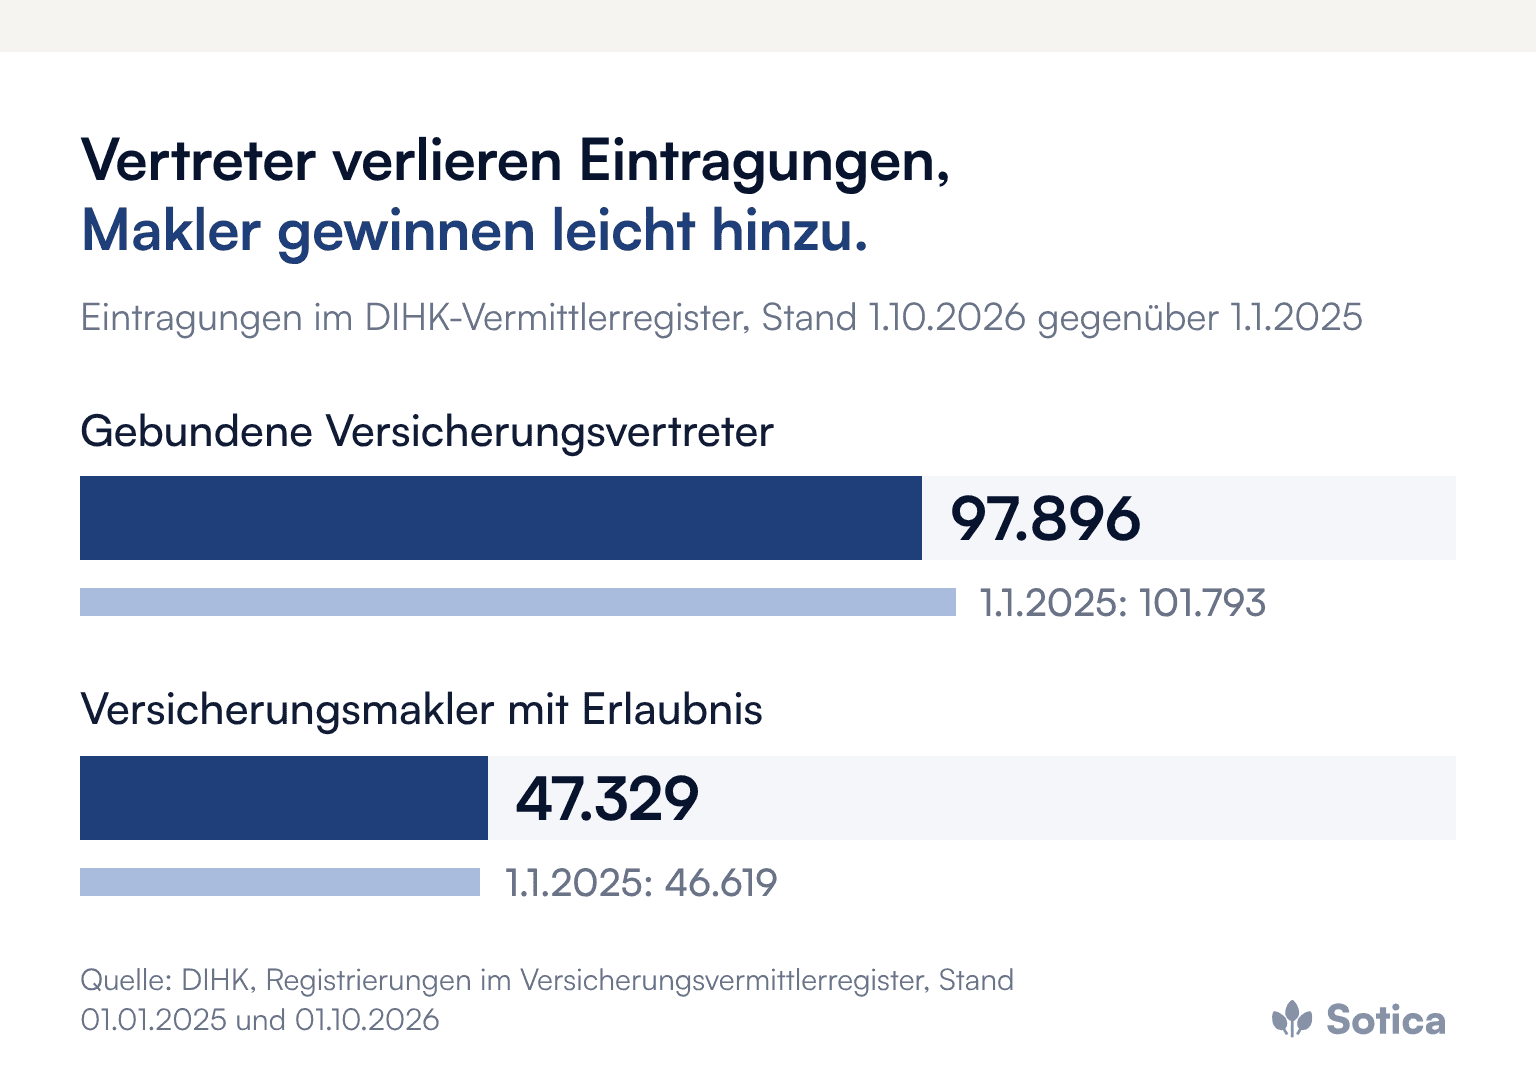
Getragen wurde der Rückgang von den gebundenen Vertretern, die exklusiv für einen Versicherer oder eine Versicherungsgruppe arbeiten. Die Zahl der gebundenen Vertreter sank im Jahr 2025 von 101.793 auf 98.307 Eintragungen, ein Minus von 3.486 oder 3,4 Prozent. Die Versicherungsmakler mit Erlaubnis legten dagegen von 46.619 auf 46.951 zu. Zum 1. Oktober 2026 meldete die DIHK 97.896 gebundene Vertreter und 47.329 Makler; die Gesamtzahl lag mit 179.065 leicht über dem Jahresanfang. Die Bewegung bleibt also, auch wenn sie sich 2026 bislang verlangsamt hat.
Wohin wandern die Bestände?
Die Bestände ausscheidender Vermittler verschwinden nicht, sie wandern in größere Einheiten: zu Agenturen, die Nachbarbestände übernehmen, zu Maklern und zu Maklergruppen, die gezielt zukaufen. KPMG beschreibt in der Analyse „Verschwindet der Maklermarkt, wie wir ihn kennen?“ von 2024 einen Markt, in dem kaum eine Woche ohne Übernahme oder Fusion eines Maklerunternehmens vergeht. Was das für kleinere Maklerunternehmen bedeutet, zeigt die Analyse zur Maklermarkt-Konsolidierung.
Für Versicherer verschieben sich damit die Gewichte im Vertrieb. Wenige große Vertriebspartner bündeln wachsende Bestände und verhandeln entsprechend. Gleichzeitig dünnt die Fläche aus, in der die Ausschließlichkeit über Jahrzehnte Kundennähe gesichert hat.
Wie geht es mit der Ausschließlichkeit weiter?
Die Ausschließlichkeit hat eine Zukunft, wenn sich ihre Organisationsform ändert. Ein Vertriebsweg, der Jahr für Jahr Köpfe verliert, lässt sich nicht mit denselben Agenturmodellen fortschreiben, mit denen er groß geworden ist.
Größere Agentureinheiten, geteilte Innendienste, digitale Zuarbeit und klare Nachfolgekonzepte je Agentur sind die naheliegenden Antworten. Versicherer, die hier abwarten, treffen die Entscheidung trotzdem, nur passiv: Leistungsstarke Agenturen wechseln in den Maklerstatus oder verkaufen ihren Bestand, und der Vertriebsweg schrumpft von seinen stärksten Rändern her.
Warum schließt Nachwuchs die Lücke nicht?
Nachwuchs schließt die Lücke nicht, weil der Beruf mit anderen Einstiegen um denselben, demografisch kleiner werdenden Jahrgang konkurriert. Bessere Rekrutierung verschiebt die Kurve, sie dreht sie nicht.
Hinzu kommt das Alter der heutigen Vermittlerschaft. In der Studie AssCompact TRENDS IV/2025 lag das Durchschnittsalter der 311 befragten Makler und Mehrfachagenten bei 56 Jahren, bei im Schnitt 28 Jahren Berufserfahrung; die Stichprobe bildet nicht den Gesamtmarkt ab, gibt aber einen Hinweis auf die anstehenden Übergaben. Auch bei der Nutzung neuer Tools zeigt sich ein Altersgraben: In der FHDW-Studie unter Ausschließlichkeitsvermittlern nutzen 76 Prozent der 18- bis 29-Jährigen KI häufig, aber nur 15 Prozent der 60- bis 69-Jährigen.
Die realistische Planungsgrundlage lautet deshalb: Die Beratungskapazität je Vermittler muss steigen. Das ist keine Frage längerer Arbeitszeiten, sondern eine Frage dessen, wie viel der vorhandenen Zeit tatsächlich in Beratung fließt.
Wo liegt der Hebel für mehr Produktivität je Vermittler?
Der Hebel liegt in der Verwaltungszeit. Ein Vermittler verbringt einen großen Teil seiner Woche nicht mit Beratung, sondern mit Anfragen an Versicherer, Dokumentenbeschaffung, Datenpflege und Angebotsvergleichen. Durchgängige Prozesse zwischen Vermittler und Versicherer, automatisierte Dokumentenverarbeitung und KI-gestützte Vorbereitung von Beratungsterminen geben Beratungszeit zurück.
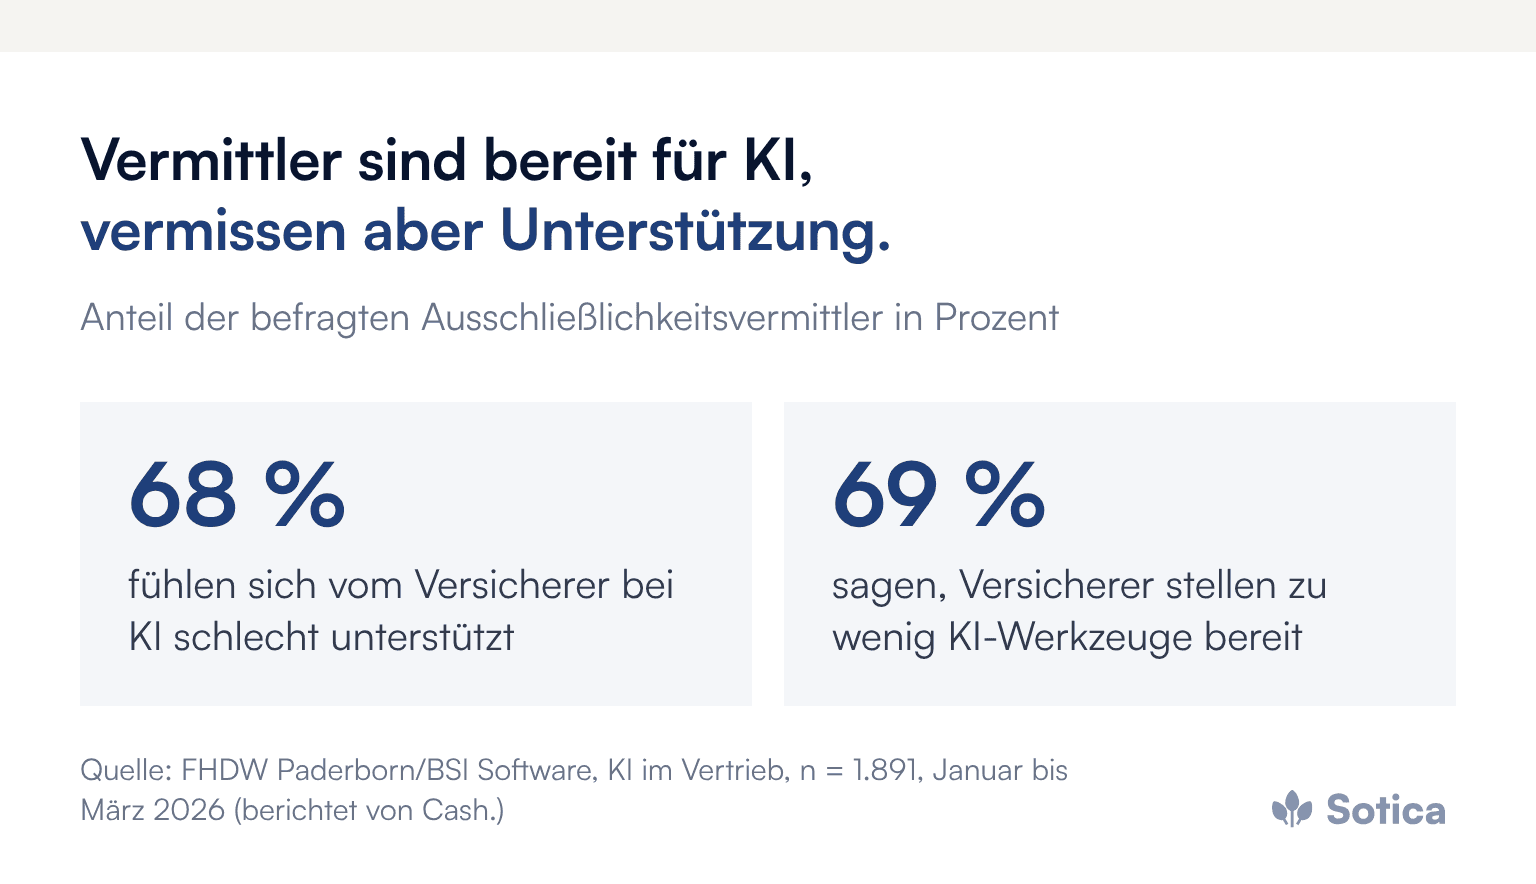
Die Vermittler selbst sehen hier vor allem die Versicherer in der Pflicht. In der Studie „KI im Vertrieb“ der Fachhochschule der Wirtschaft (FHDW) Paderborn und BSI Software, für die von Januar bis März 2026 1.891 Ausschließlichkeitsvermittler befragt wurden, fühlen sich 68 Prozent von ihrem Versicherer beim Thema KI schlecht unterstützt; 69 Prozent sagen, Versicherer stellen nicht genug KI-Tools bereit. Die Bereitschaft ist laut Studie nicht das Hauptproblem, sondern fehlende Tools und Begleitung. Was Vermittler konkret erwarten, vertieft der Beitrag zu den Erwartungen der Vermittler an KI-Unterstützung.
Versicherer haben daran ein eigenes Interesse, denn jeder Verwaltungsaufwand des Vermittlers landet als Anruf oder Mail in ihren Fachbereichen. Messbar wird das über eine einfache Kennzahl: Wie viele Stunden Verwaltungsaufwand erzeugt das eigene Unternehmen je Vertriebspartner und Monat? Wer diese Zahl kennt und senkt, gewinnt doppelt: Der Vermittler bekommt Beratungszeit zurück, das eigene Servicecenter Luft.
Was bedeutet der Schwund für die Maklerbetreuung?
Für die Maklerbetreuung bedeutet er einen Wechsel von der Besuchsroutine zur Steuerungsfunktion. Wenn weniger, größere Vertriebspartner wachsende Bestände bündeln, braucht Betreuung Daten statt Bauchgefühl: Welcher Partner wächst, welcher stagniert, wo entstehen Serviceprobleme, welches Geschäft wandert ab?
Zugleich ändert sich die Arbeitsteilung mit dem Kunden. Routinevorgänge laufen zunehmend digital, die knappe Beratungszeit fließt in Absicherungsfragen, Firmenkunden und Vorsorge. Vertriebsmodelle, die diese Arbeitsteilung sauber organisieren, machen aus weniger Köpfen mehr Beratung. Wie Betreuung dafür aufgestellt sein muss, zeigt der Beitrag zur strategischen Maklerbetreuung.
Was das Management von Versicherern jetzt angehen sollte
Die Vertriebsstruktur gegen die Registerentwicklung legen: Altersstruktur, Nachfolgesituation und Bestandsgröße je Agentur und Vertriebspartner erheben.
Verwaltungsaufwand je Vertriebspartner messen und jede Interaktion daran prüfen, wie viele Minuten sie den Vermittler kostet.
Tools und Begleitung bereitstellen, damit Vermittler KI und digitale Prozesse im Alltag tatsächlich nutzen können.
Nachfolge je Agentur aktiv planen, bevor Bestände an Makler oder Wettbewerber wandern.
Die Betreuungskapazität nach Potenzial steuern, nicht nach der Gewohnheit der Besuchsplanung.
Häufige Fragen
Wie stark sinkt die Zahl der Versicherungsvermittler?
Im Jahr 2025 sank sie laut DIHK um 2.970 auf 178.791, getragen von den gebundenen Vertretern. Bis Oktober 2026 blieb die Gesamtzahl annähernd stabil.
Wachsen die Makler auf Kosten der Ausschließlichkeit?
Die Zahl der Makler mit Erlaubnis steigt leicht, während die gebundenen Vertreter sinken. Ein Teil der Bestände wandert über Wechsel in den Maklerstatus und über Verkäufe.
Was können Versicherer kurzfristig tun?
Den Verwaltungsaufwand je Vertriebspartner messen und die größten Treiber zuerst abbauen. Das entlastet Vermittler und eigene Fachbereiche zugleich.
Weitere Beiträge zu Vertrieb, Marktentwicklung und Maklerbetreuung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Wie viele Stunden ein Vermittler im eigenen Vertrieb jede Woche für Verwaltung statt für Beratung aufwendet, ist eine Zahl, die erstaunlich selten erhoben wird. Über ein erstes Gespräch zu diesem Thema freuen wir uns sehr.
Dominik Winkel
Gründer und Managing Partner