Insight
Baufinanzierung: 30 Minuten sind der neue Maßstab, nicht zehn Tage
Zehn Bankarbeitstage gegen 30 Minuten: wo die Durchlaufzeit in der Baufinanzierung wirklich entsteht und welche drei Hebel sie ohne neue Risikostandards senken.
Prozesse & Effizienz
6 min Lesezeit
Kernaussage
Nicht weichere Risikostandards machen die Baufinanzierung schnell, sondern der Abbau von Liegezeiten und Nachforderungen. Wer daran nichts ändert, verliert den Kunden an die schnellste verbindliche Zusage.

Die wichtigsten Erkenntnisse
Liegezeit schlägt Bearbeitungszeit fast überall.
Zwei Tage sind ohne neue Risikostandards erreichbar.
Nachforderungen sind der teuerste Zeitfresser.
Zehn Tage warten, wo andere 30 Minuten brauchen
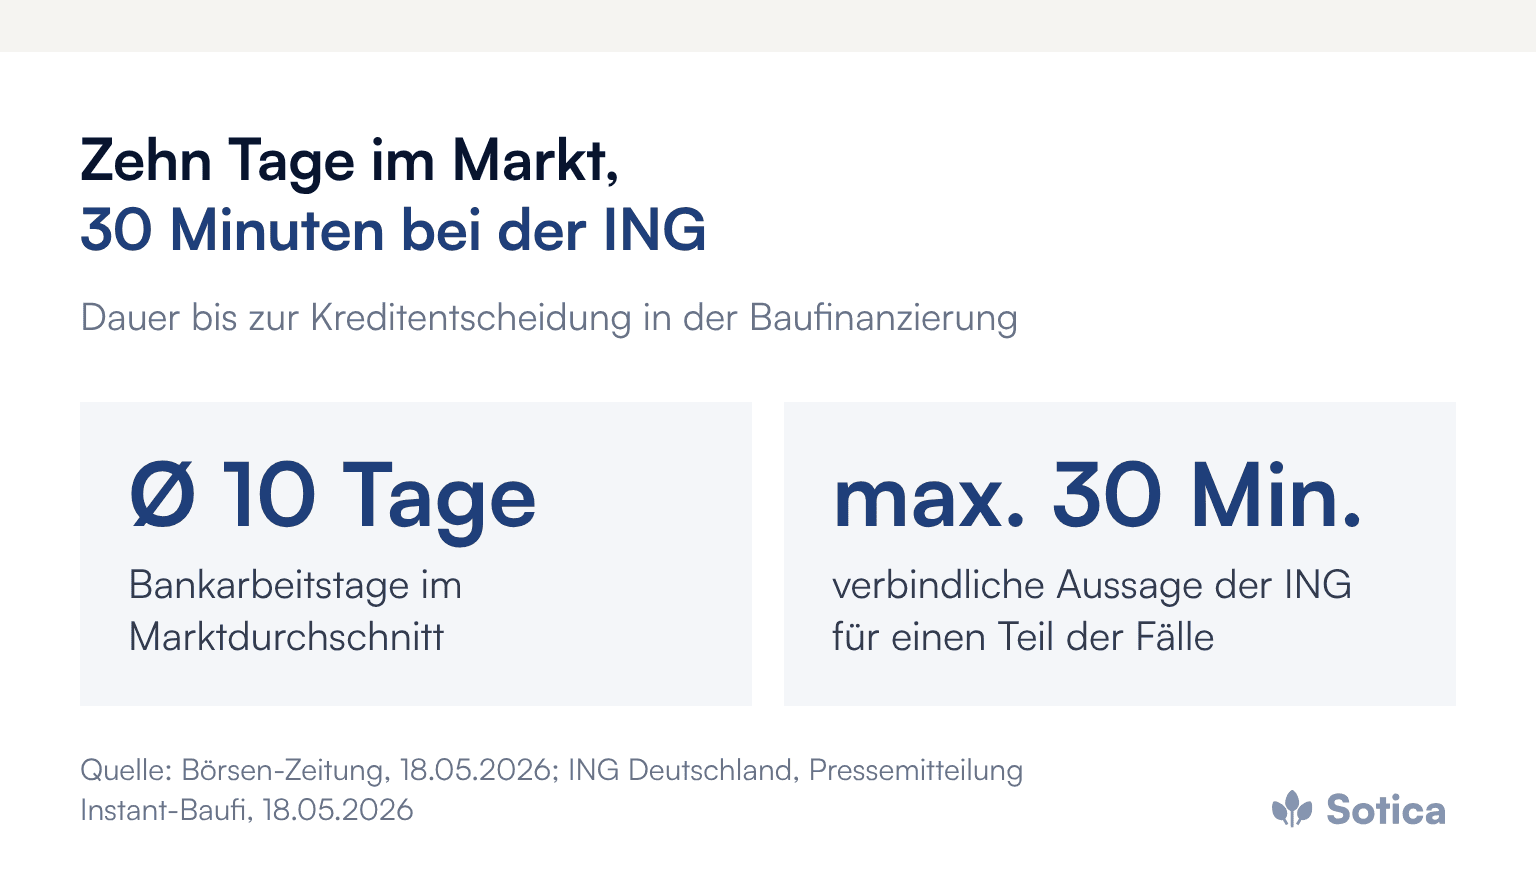
Der Maßstab in der Baufinanzierung hat sich verschoben, leise und dauerhaft. Wo eine Kreditentscheidung im Markt im Schnitt rund zehn Bankarbeitstage dauert, bietet die ING seit Mai 2026 für einen Teil der Fälle eine verbindliche Aussage in maximal 30 Minuten. Schnell wird eine Baufinanzierung nicht durch weichere Risikostandards, sondern durch den Abbau von Liegezeiten und Nachforderungen, und genau dort liegt der Hebel für jedes Regionalinstitut.
Was sich im Markt für Baufinanzierungen verändert hat
Über das neue Angebot der ING und ihrer Tochter Interhyp berichtete die Börsen-Zeitung am 18. Mai 2026. Üblich sei im Markt eine Dauer von im Schnitt zehn Bankarbeitstagen, sagten der Chief Operations Officer der ING Deutschland, Ralph Müller, und Interhyp-Chef Jörg Utecht im Pressegespräch. Müller rechnet nach eigener Aussage mit mindestens ein bis eineinhalb Jahren Alleinstellung.
Laut Pressemitteilung der ING gilt die schnelle Strecke zum Start für Bestandsimmobilien; kurzfristig sollen rund 15 bis 20 Prozent der über die Interhyp Gruppe eingereichten Finanzierungen so bearbeitet werden können. Die finale Entscheidung trifft ein qualifizierter Kreditentscheider. Der Abstand zum Markt ist trotzdem beträchtlich, und er verändert die Erwartung der Kundschaft auch dort, wo das Angebot selbst nicht greift.
Zugleich bleibt die Nachfrage lebhaft. Nach Berechnungen von Barkow Consulting auf Basis von EZB-Daten wuchs das Neugeschäft mit Baukrediten 2025 um gut ein Fünftel auf 241 Milliarden Euro, im ersten Quartal 2026 stieg es auf 61,2 Milliarden Euro, wie Cash im Mai 2026 berichtete.
Warum die Durchlaufzeit über den Abschluss entscheidet
Die Durchlaufzeit entscheidet über den Abschluss, weil eine Immobilienfinanzierung unter Zeitdruck fällt: Reservierungsfristen, Notartermine, konkurrierende Kaufinteressenten. Ein Institut, das zwei Wochen für eine Entscheidung braucht, veranlasst Kunden, parallel anzufragen. Die schnellste verbindliche Zusage hat dann gute Chancen, auch bei einem kleinen Preisunterschied.
Für Sparkassen ist das doppelt relevant. Die Baufinanzierung ist ein Ankerprodukt des Privatkundengeschäfts und oft der Moment, in dem aus einem Gehaltskonto eine Hausbankbeziehung wird. Geht dieser Moment an einen Direktanbieter, betrifft das selten nur den Kredit, sondern auch Absicherung, Vorsorge und die Beziehung der folgenden Jahrzehnte.
Der Vorteil der Regionalinstitute liegt in der Fläche und im Vertrauen: Bei der größten Finanzentscheidung ihres Lebens wünschen sich viele Kunden einen erreichbaren Ansprechpartner. Dieser Vorteil trägt aber nur, wenn die Prozessgeschwindigkeit nicht dagegen arbeitet.
Wo die zehn Tage tatsächlich entstehen
Die Durchlaufzeit entsteht selten in der Kreditentscheidung selbst, sondern davor und dazwischen: unvollständige Unterlagen, die nachgefordert werden, Dokumente, die manuell gesichtet und erfasst werden, Übergaben zwischen Markt und Marktfolge, bei denen Vorgänge liegen bleiben, und Rückfragen, die per E-Mail kreisen.
Transparenz schafft deshalb die Trennung von Bearbeitungszeit und Liegezeit. Wo diese Messung gemacht wird, zeigt sich häufig, dass ein Vorgang deutlich länger wartet, als er bearbeitet wird. Liegezeit lässt sich ohne Mehrarbeit abbauen: durch vollständige Antragsstrecken, klare Zuständigkeiten und weniger Übergaben. Wo die Strecke heute konkret reißt, beschreibt der Beitrag zu den Prozessbrüchen in der digitalen Baufinanzierung.
Der zweite Blick gehört den Nachforderungen. Jede nachgeforderte Unterlage kostet nicht nur die Wartezeit auf den Kunden, sondern einen neuen Anlauf in der Bearbeitung: Der Fall wird wieder aufgenommen, eingeordnet und weitergereicht. Wenige konsequent geschlossene Nachforderungsgründe wirken deshalb stärker als jede Beschleunigung einzelner Prüfschritte.
Was sich automatisieren lässt und was nicht
Drei Hebel tragen den größten Teil der Verkürzung, und keiner davon berührt die Kreditpolitik.
Vollständigkeit am Eingang: Digitale Antragsstrecken sammeln Unterlagen strukturiert und vollständig ein, bevor die Bearbeitung beginnt. Wie das schon vor dem ersten Termin gelingt, zeigt der Beitrag zur Vorqualifizierung in der Baufinanzierung.
Dokumentenverarbeitung: Gehaltsnachweise, Grundbuchauszüge und Objektunterlagen werden automatisch klassifiziert, ausgelesen und plausibilisiert.
Vorprüfung: Standardfälle werden maschinell vorbereitet, damit die Marktfolge ihre Zeit auf die Fälle konzentriert, die Urteilsvermögen brauchen.
Die Kreditentscheidung selbst bleibt beim Menschen, und das ist kein Nachteil. Warum auch bei Instant-Angeboten am Ende ein Mensch entscheidet, beschreibt die Einordnung zur Instant-Baufinanzierung. Welchen Hebel die Dokumentenverarbeitung in der Marktfolge bietet, zeigt die Analyse zur Dokumentenextraktion.
Warum die Marktfolge Engpass und größter Hebel zugleich ist
Die Marktfolge ist in vielen Instituten der Taktgeber der Durchlaufzeit und steht doppelt unter Druck: steigende Anforderungen an Prüfung und Dokumentation auf der einen Seite, ausscheidende erfahrene Kräfte auf der anderen. Mehr Personal ist selten eine Option, also muss die Arbeit selbst kleiner werden.
Genau das leisten die drei Hebel: Vollständige Anträge vermeiden Nachforderungsschleifen, maschinelle Dokumentenverarbeitung ersetzt Erfassungsarbeit, die Vorprüfung sortiert Standardfälle. Jede eingesparte Bearbeitungsstunde verkürzt nicht nur die Durchlaufzeit, sie schafft Kapazität für das gewerbliche Geschäft.
Welche Durchlaufzeit für ein Regionalinstitut realistisch ist
Ein Regionalinstitut muss keine 30 Minuten erreichen, um wettbewerbsfähig zu bleiben. Kunden vergleichen weniger die Stoppuhr als das Erlebnis: Gibt es in kurzer Zeit eine belastbare Aussage, und ist ein Mensch erreichbar, wenn der Fall besonders ist? Eine Aussage innerhalb von zwei Tagen ist für viele Standardfälle ein realistisches Ziel, ohne die Risikostandards anzufassen. Der Weg dorthin führt über den Prozess, nicht über die Kreditpolitik.
Der Aufwand lohnt sich doppelt: Dieselben Maßnahmen, die die Durchlaufzeit senken, entlasten die Marktfolge. Frei werdende Kapazität ist in Zeiten knapper Fachkräfte ein wertvoller Nebeneffekt.
Womit das Management beginnen sollte
Entscheidend ist die Reihenfolge: erst messen, dann priorisieren, dann automatisieren. Institute, die mit dem Werkzeugkauf beginnen, optimieren häufig den falschen Engpass.
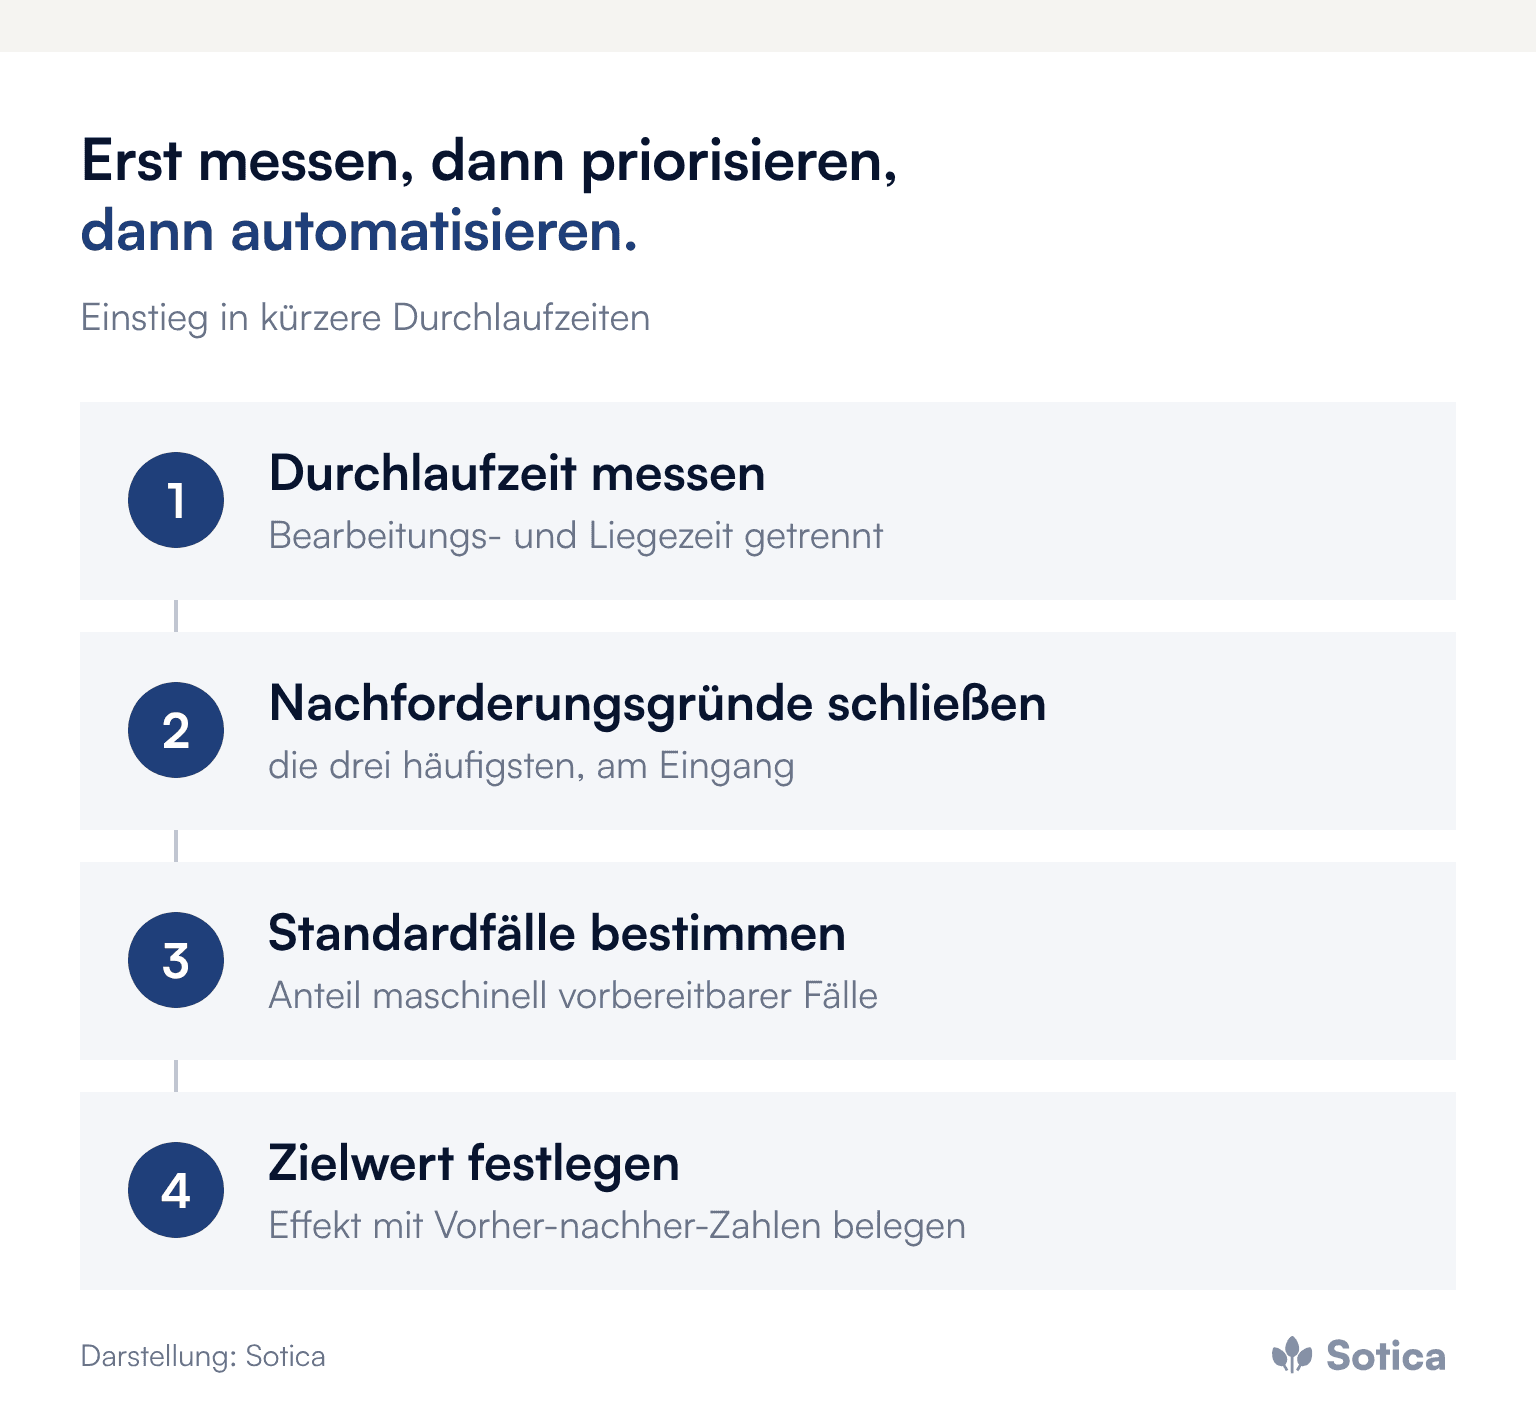
Die tatsächliche Durchlaufzeit messen, vom Erstkontakt bis zur verbindlichen Zusage, getrennt nach Bearbeitungs- und Liegezeit.
Die drei häufigsten Nachforderungsgründe ermitteln und am Eingang schließen.
Den Anteil der Standardfälle bestimmen, die sich maschinell vorbereiten lassen.
Einen Zielwert festlegen und den Effekt gegenüber Management und Verwaltungsrat mit Vorher-nachher-Zahlen belegen.
Häufige Fragen
Wie lange dauert eine Baufinanzierungsentscheidung im Durchschnitt?
Laut ING und Interhyp, zitiert in der Börsen-Zeitung vom 18. Mai 2026, sind im Markt im Schnitt zehn Bankarbeitstage üblich. Die ING bietet für einen Teil der Fälle eine verbindliche Aussage in maximal 30 Minuten.
Muss für schnellere Entscheidungen die Kreditpolitik gelockert werden?
Nein. Der größte Teil der Durchlaufzeit entsteht durch Liegezeiten, Nachforderungen und Übergaben. Diese lassen sich abbauen, ohne Risikostandards zu verändern.
Welche Kennzahl eignet sich für den Einstieg?
Die Durchlaufzeit vom vollständigen Antrag bis zur Zusage, getrennt nach Bearbeitungs- und Liegezeit, ergänzt um die Zahl der Nachforderungen je Fall.
Weitere Beiträge zu Kreditprozessen, Instant-Angeboten und Marktfolge bündelt das Dossier Baufinanzierung & Kredit.
Wie viel der eigenen Durchlaufzeit reine Wartezeit ist, wissen bisher nur wenige Institute genau, und gerade diese Zahl verändert oft die Prioritäten. Wir freuen uns auf ein erstes Gespräch zu dieser Frage.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


