Insight
Instant Baufi in Minuten: Warum am Ende trotzdem ein Mensch entscheidet
Instant-Baufi in 30 Minuten: warum die Maschine die Entscheidung vorbereitet, ein Mensch sie trifft und was Regionalinstitute daraus ableiten können.
Prozesse & Effizienz
6 min Lesezeit
Kernaussage
Im Kreditgeschäft beschleunigt Automatisierung die Vorarbeit, die Entscheidung bleibt beim Menschen. Wer Verantwortung an ein Modell abgibt, gewinnt Tempo und verliert die Grundlage des Vertrauens.

Die wichtigsten Erkenntnisse
Tempo entsteht in der Datenbeschaffung, nicht im Urteil
Zum Start passt nur ein Teil der Fälle in die Strecke
Der Kreditentscheider muss wirklich entscheiden können
Schnell, aber nicht ohne Mensch
Eine verbindliche Zusage für eine Baufinanzierung in einer halben Stunde galt lange als Versprechen von Fintechs. Seit Mai 2026 ist sie im deutschen Markt Realität, und die Bank dahinter betont ausgerechnet, dass am Ende ein Mensch entscheidet. Instant-Angebote im Kreditgeschäft beschleunigen nicht die Entscheidung, sondern ihre Vorbereitung: Die Maschine beschafft und prüft die Daten, ein qualifizierter Kreditentscheider trägt das Urteil, und genau diese Aufgabenteilung macht Tempo im Kreditgeschäft verantwortbar.
Was die Instant-Baufi von ING und Interhyp tatsächlich leistet
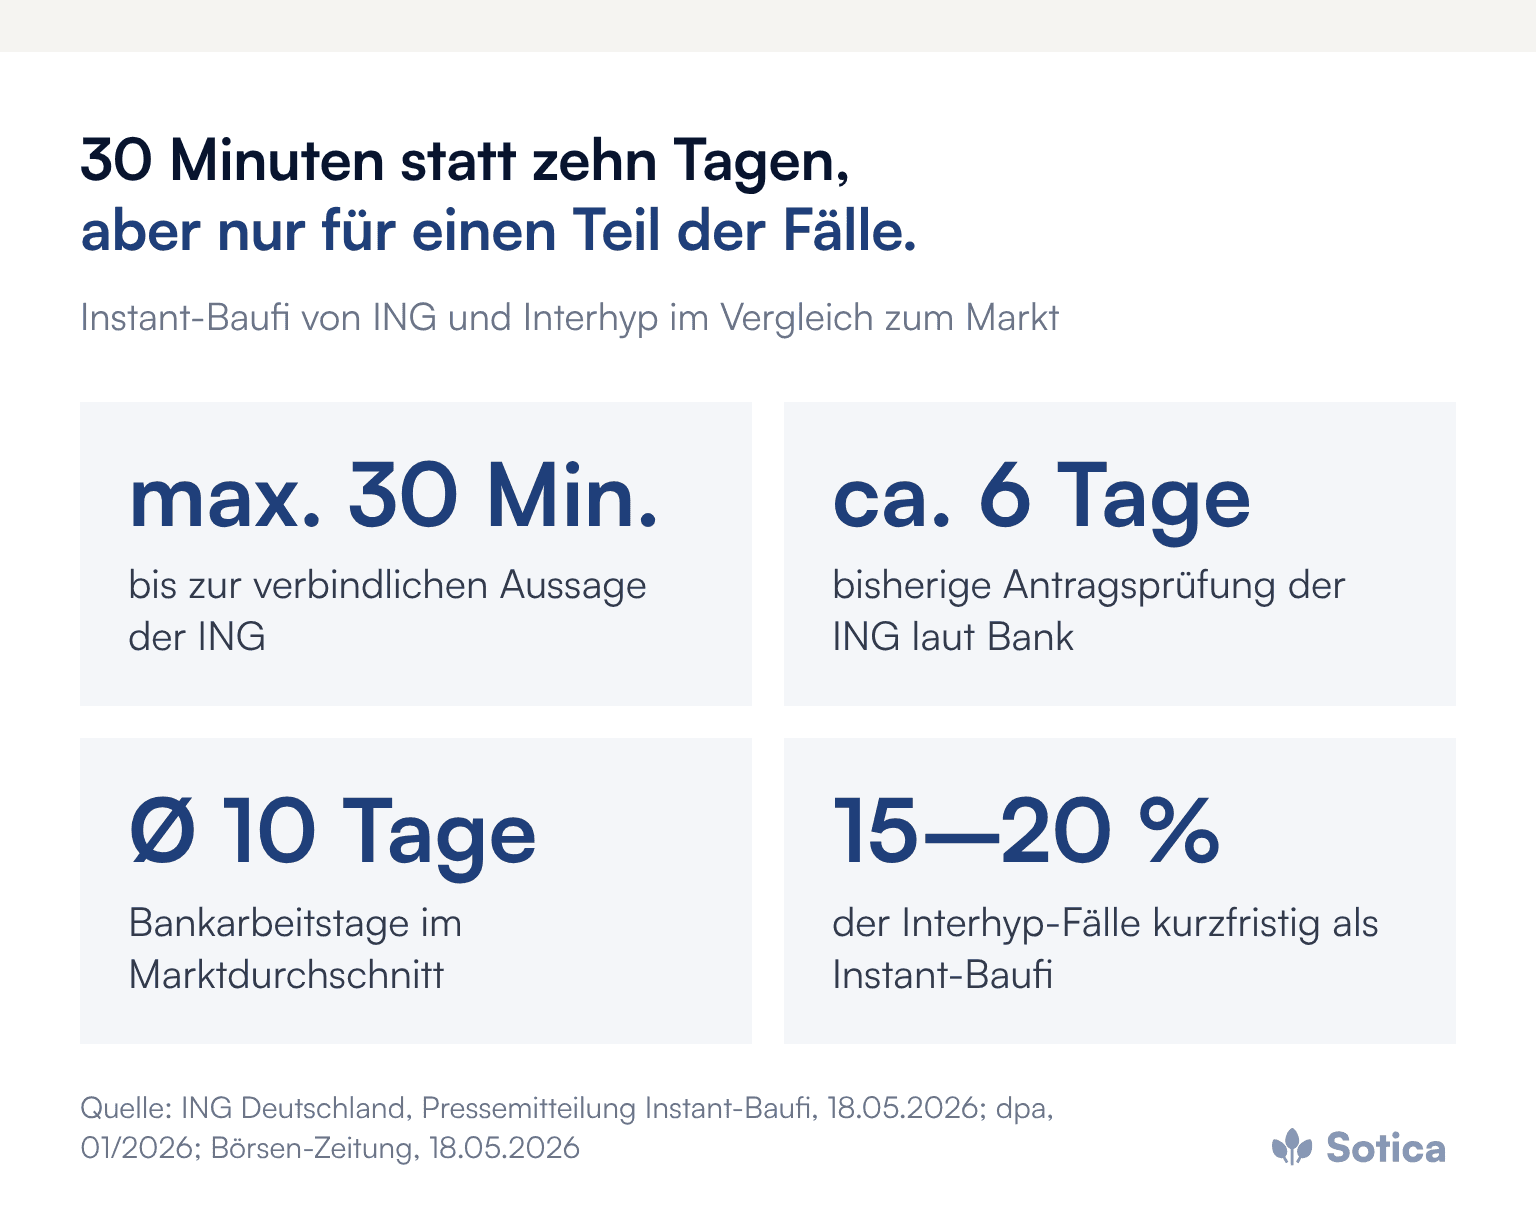
Die ING Deutschland und die Interhyp Gruppe haben ihre Instant-Baufi laut gemeinsamer Pressemitteilung vom 18. Mai 2026 an den Markt gebracht. Kundinnen und Kunden erhalten nach Antragstellung in maximal 30 Minuten eine verbindliche Aussage der ING. Die finale Entscheidung trifft laut Mitteilung „ein qualifizierter Kreditentscheider der ING“, individuelle Merkmale des Falls können dabei berücksichtigt werden.
Zum Vergleich: Die Prüfung eines Antrags dauerte nach Angaben der Bank bisher etwa sechs Tage, wie die Deutsche Presse-Agentur im Januar 2026 berichtete. Als Marktdurchschnitt nannten der Chief Operations Officer der ING Deutschland und der Vorstandsvorsitzende der Interhyp Gruppe laut Börsen-Zeitung vom 18. Mai 2026 im Schnitt zehn Bankarbeitstage.
Wichtig für die Einordnung ist der Geltungsbereich. Das Angebot gilt zum Start für Bestandsimmobilien und zunächst nur im Zusammenspiel von ING und Interhyp. Kurzfristig rechnen beide Unternehmen damit, dass rund 15 bis 20 Prozent der über die Interhyp Gruppe eingereichten Finanzierungen als Instant-Baufi bearbeitet werden können; der Anteil soll mit weiteren Ausbaustufen steigen. Die Beratung durch eine Beraterin oder einen Berater bleibt Teil des Prozesses.
Wo genau die Maschine die Arbeit übernimmt
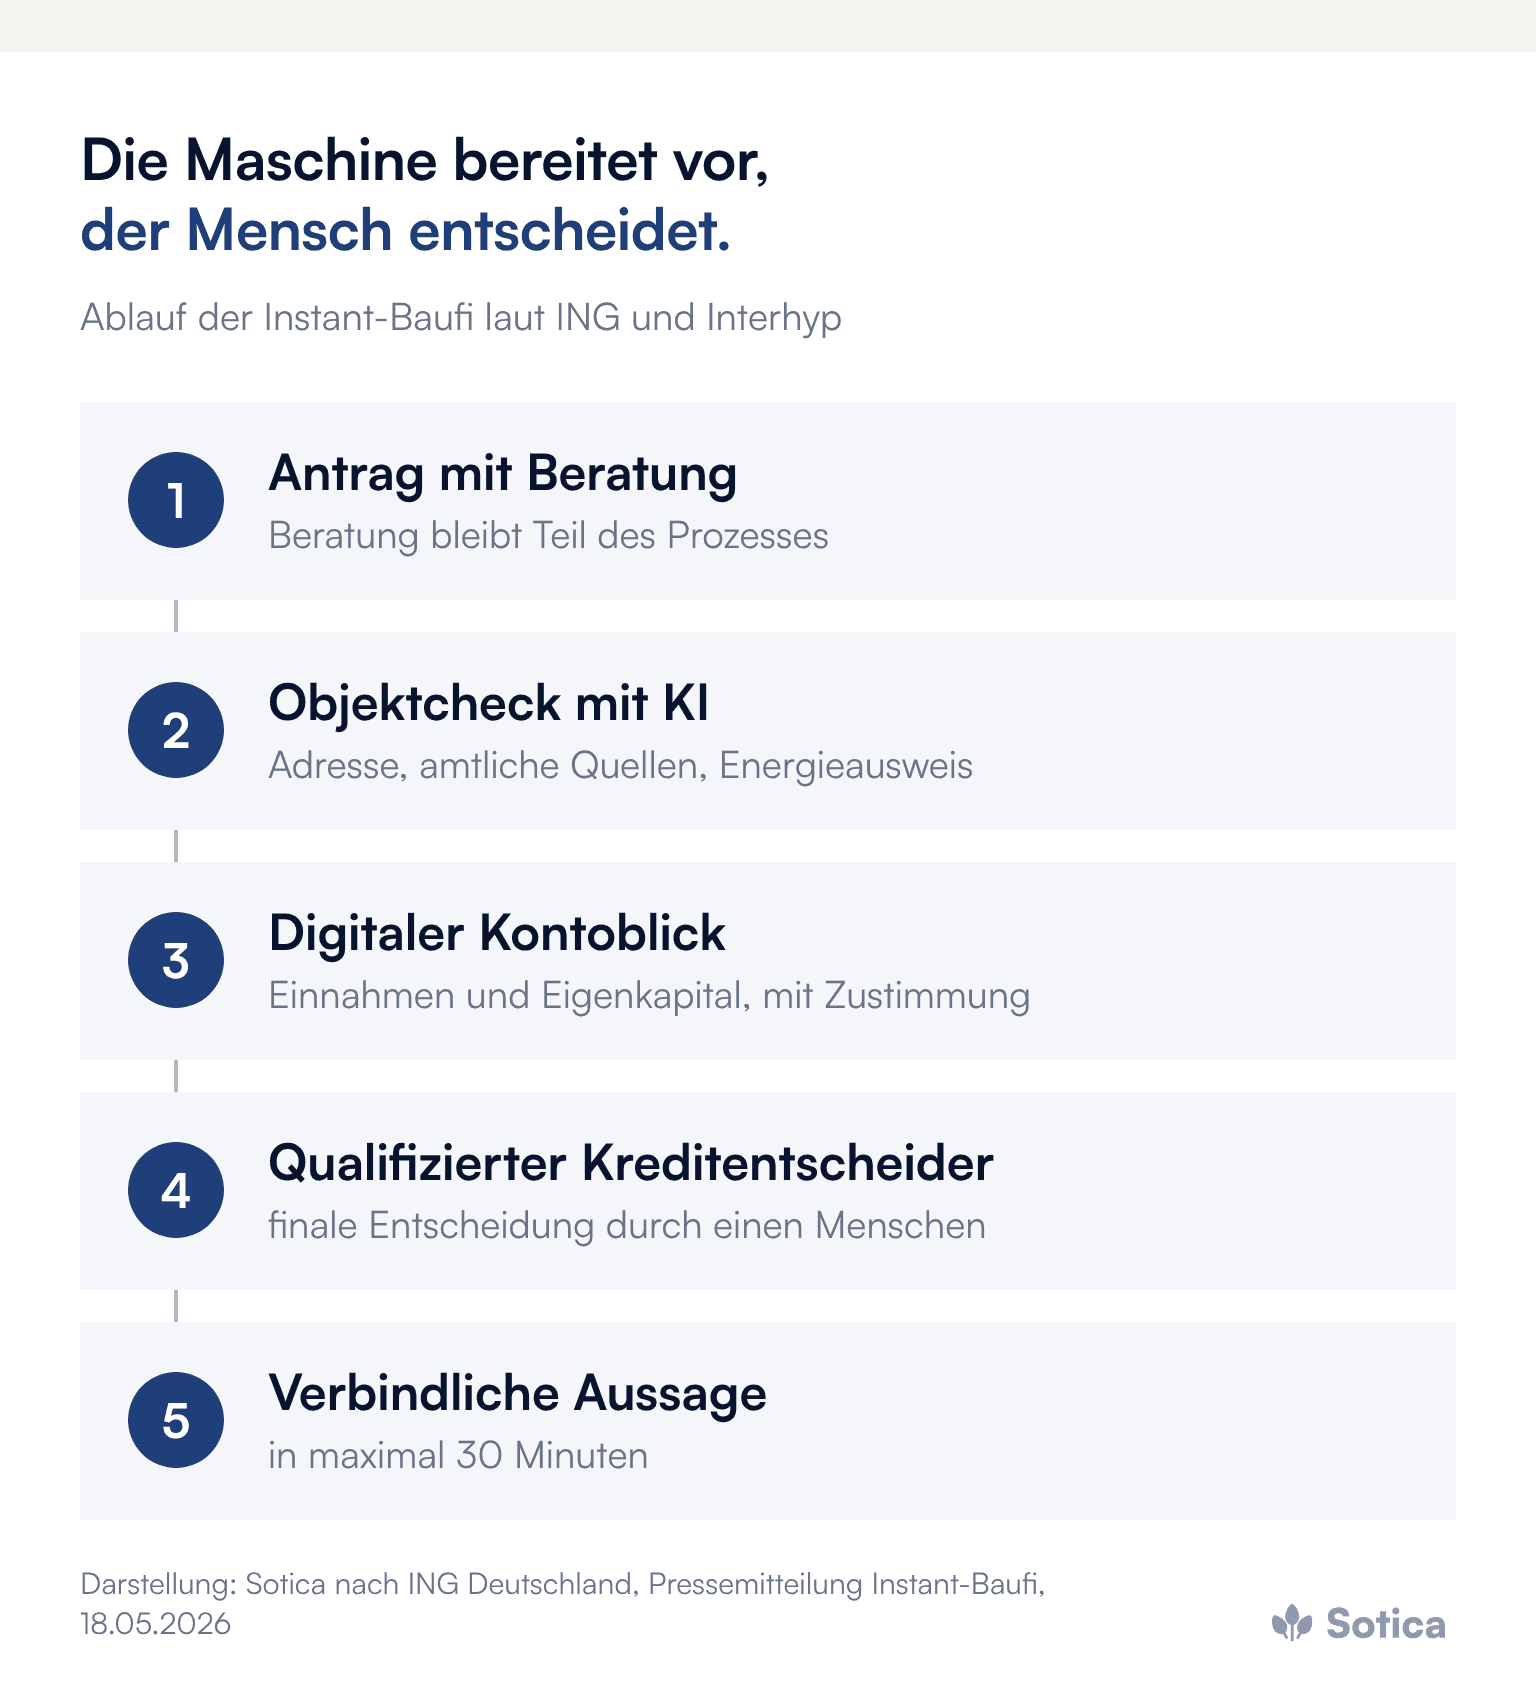
Die Geschwindigkeit entsteht aus zwei automatisierten Bausteinen, die beide an der Datenbeschaffung ansetzen, nicht an der Entscheidung. Der erste ist ein Objektcheck: Auf Basis der Adresse werden Objektinformationen aus amtlichen und öffentlich zugänglichen Quellen ermittelt, und mithilfe von KI entsteht ein digitales Abbild der Immobilie. Grundrisse oder Flurkarten müssen damit in vielen Fällen nicht mehr manuell geprüft werden; benötigt wird laut Mitteilung nur der Energieausweis.
Der zweite Baustein ist die Bonitätsprüfung über einen einmaligen digitalen Kontoblick, ausschließlich mit ausdrücklicher Zustimmung der Kundin oder des Kunden. Regelmäßige Einnahmen und Eigenkapital werden automatisch erkannt, Gehaltsabrechnungen und Kontoauszüge entfallen in vielen Fällen.
Beide Bausteine ersetzen genau die Arbeit, die in klassischen Prozessen die meiste Zeit bindet: Unterlagen anfordern, auf Vollständigkeit prüfen, auslesen und erfassen. Der eigentliche Hebel liegt also in der Vorbereitung der Entscheidung. Wie viel Zeit in dieser Vorarbeit steckt, zeigt die Analyse zur Durchlaufzeit in der Baufinanzierung: Der größte Teil entfällt auf Liegezeiten und Nachforderungen, nicht auf die Prüfung selbst.
Warum am Ende trotzdem ein Mensch entscheidet
Ein Mensch entscheidet, weil die Kreditentscheidung Verantwortung trägt, die sich nicht an ein Modell delegieren lässt. Sie wirkt über Jahrzehnte auf den Kunden, auf das Risiko im Bestand und auf die Reputation des Instituts. Ein qualifizierter Kreditentscheider erkennt außerdem die Fälle, in denen die automatisch beschafften Daten zwar vollständig wirken, die Lage aber trotzdem besonders ist.
Hinzu kommt der regulatorische Rahmen. Die europäische KI-Verordnung stuft in Anhang III KI-Systeme, die die Kreditwürdigkeit natürlicher Personen bewerten oder deren Kredit-Score ermitteln, als Hochrisiko-Systeme ein; ausgenommen sind Systeme zur Erkennung von Finanzbetrug. Für Hochrisiko-Systeme gelten Anforderungen an Dokumentation, Datenqualität und wirksame menschliche Kontrolle. Ein Prozess, in dem die Maschine vorbereitet und ein Mensch entscheidet, ist mit diesen Anforderungen deutlich leichter in Einklang zu bringen als eine vollautomatische Zusage.
Entscheidend ist dabei, dass der Mensch wirklich entscheidet und nicht nur abzeichnet. Eine Freigabe, die in 30 Sekunden erfolgt, weil das System grün zeigt, ist keine Kontrolle. Wirksam wird die menschliche Entscheidung erst, wenn klar ist, welche Fälle automatisch vorbereitet werden, welche Merkmale einen Fall aus der Instant-Strecke herausnehmen und wann der Entscheider nachfragen muss.
Was das Modell über die Baufinanzierung hinaus zeigt
Viele Kreditprozesse folgen demselben Muster: Die Maschine beschafft und plausibilisiert Daten, der Mensch entscheidet, und eine Plattform macht den Prozess für weitere Partner nutzbar. ING und Interhyp haben die Lösung von Anfang an so angelegt; künftig sollen weitere Banken und Vertriebspartner den Instant-Prozess über die Plattform baufi.NOW nutzen können.
Für Regionalinstitute ist das eine doppelte Botschaft. Zum einen verschiebt sich die Erwartung der Kundschaft, auch wenn zunächst nur ein Teil der Fälle in die schnelle Strecke passt. Zum anderen zeigt das Beispiel, dass Tempo keine Frage weicherer Risikostandards ist. Es ist eine Frage der Datenverfügbarkeit, klar definierter Standardfälle und sauberer Übergaben. Wo der Prozess heute an diesen Übergaben reißt, beschreibt der Beitrag zu den Prozessbrüchen in der digitalen Baufinanzierung.
Auch im Kundenkontakt gilt dieselbe Logik: Automatisierung schafft Zeit, der Mensch nutzt sie für das Gespräch. Wie sich das im Service zeigt, beschreibt der Beitrag 50 Prozent Produktivität durch KI im Kundenmanagement. Und trotzdem gewinnt der Mensch.
Welche Voraussetzungen ein Institut für schnelle Kreditentscheidungen braucht
Ein Institut braucht für schnelle, menschlich verantwortete Entscheidungen vor allem drei Dinge: verlässliche Datenquellen, eine klare Definition des Standardfalls und eine Kompetenzordnung, die schnelle Freigaben zulässt. Fehlt eines davon, bleibt auch die beste Technik langsam.
Datenquellen: Objektdaten, Einkommens- und Kontodaten müssen strukturiert und mit Einwilligung verfügbar sein. Jeder Datenpunkt, der noch als Papier oder PDF eingeht, kostet einen manuellen Schritt.
Standardfall: Schriftlich festgelegte Kriterien, wann ein Fall in die schnelle Strecke gehört, etwa Objektart, Beleihungsauslauf und Einkommensstruktur. Alles außerhalb geht bewusst den klassischen Weg.
Kompetenzordnung: Entscheidungsbefugnisse, die zum Tempo passen. Wenn ein Standardfall drei Unterschriften braucht, entsteht die Wartezeit in der Organisation, nicht im System. Warum genau dort viele Institute hängen bleiben, zeigt der Beitrag zu Instant Credit und den Hindernissen für Tempo.
Für Sparkassen und Genossenschaftsbanken kommt eine Besonderheit hinzu: Viele Bausteine stehen in den Verbundsystemen bereits zur Verfügung. Der Engpass liegt daher meist weniger in der Technik als in der Frage, wie konsequent sie im eigenen Prozess eingesetzt werden.
Was das Management jetzt entscheiden sollte
Die Antwort auf Instant-Angebote ist keine Kopie, sondern eine bewusste Entscheidung über Tempo, Standardfälle und Verantwortung im eigenen Kreditprozess.
Die eigene Durchlaufzeit messen, vom vollständigen Antrag bis zur verbindlichen Zusage, getrennt nach Bearbeitungs- und Liegezeit.
Den Standardfall definieren und schriftlich festlegen, welche Merkmale einen Fall für eine beschleunigte Strecke qualifizieren.
Datenbeschaffung automatisieren, bevor über automatisierte Entscheidungen nachgedacht wird: Objektdaten, Einkommensnachweise, Vollständigkeitsprüfung.
Die Rolle des Kreditentscheiders schärfen: welche Informationen er sieht, wann er eingreifen muss und wie seine Entscheidung dokumentiert wird.
Häufige Fragen
Entscheidet bei der Instant-Baufi eine KI über den Kredit?
Nein. Laut ING und Interhyp ist der Prozess weitgehend automatisiert, die finale Entscheidung trifft aber ein qualifizierter Kreditentscheider der ING. Die KI unterstützt vor allem beim Objektcheck und bei der Auswertung des Kontoblicks.
Gilt die 30-Minuten-Zusage für jede Baufinanzierung?
Nein. Zum Start gilt sie für Bestandsimmobilien, und kurzfristig rechnen die Anbieter mit rund 15 bis 20 Prozent der über Interhyp eingereichten Finanzierungen. Komplexere Fälle laufen weiter über den klassischen Prozess.
Müssen Regionalinstitute ebenfalls 30 Minuten erreichen?
Nicht zwingend. Entscheidend ist eine schnelle, verlässliche Aussage mit erreichbarem Ansprechpartner. Viele Institute gewinnen bereits viel Zeit, wenn sie Nachforderungen und Liegezeiten abbauen.
Weitere Beiträge zu Durchlaufzeiten, Kreditprozessen und KI im Kreditgeschäft bündelt das Dossier Baufinanzierung & Kredit.
Ob ein Kreditprozess schneller werden kann, ohne Verantwortung abzugeben, zeigt sich meist an einer einfachen Frage: Welcher Anteil der Fälle wäre heute schon ein klar definierter Standardfall? Wir freuen uns über ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


