Insight
Firmenkredit: Die Durchlaufzeit stirbt zwischen den Stationen
Firmenkredite verlieren ihre Zeit zwischen den Stationen, nicht in der Bearbeitung. Wie Institute Liegezeit messen und Rückschleifen abstellen.
Prozesse & Effizienz
6 min Lesezeit
Kernaussage
Ein Kredit verliert seine Zeit zwischen den Stationen, nicht in der Bearbeitung. Wer Übergaben und Rückschleifen nicht abstellt, verlängert mit zusätzlichem Personal nur die Warteschlange.

Die wichtigsten Erkenntnisse
Liegezeit schlägt Bearbeitungszeit.
Mehr Personal verkürzt Warteschlangen nicht.
Erst Rückschleifen abstellen, dann automatisieren.
Die Bearbeitung ist schnell. Der Kredit trotzdem langsam.
Niemand in der Bank arbeitet zu langsam, und der Kunde wartet trotzdem wochenlang. Die Durchlaufzeit eines Firmenkredits sinkt nicht durch schnellere Sachbearbeitung, sondern durch weniger Übergaben: Liegezeiten zwischen Markt, Marktfolge und Votierung machen den Unterschied zwischen Tagen und Wochen.
Diese Unterscheidung zwischen Bearbeitungszeit und Liegezeit ist der Schlüssel für jede Verbesserung. Bearbeitungszeit ist die Zeit, in der jemand aktiv am Vorgang arbeitet. Liegezeit ist die Zeit, in der der Vorgang in einem Postkorb wartet, bis die nächste Station Kapazität hat oder eine Unterlage nachkommt. Aus Kundensicht zählt nur die Summe.
Wie digital ist der gewerbliche Kreditprozess in Sparkassen und Genossenschaftsbanken?
Digitaler als vor zehn Jahren, aber selten durchgängig. In der Studie „Digitalisierung – Der gewerbliche Kreditprozess im Wandel“ des Beratungs- und Softwarehauses PPI AG, für die zwischen Dezember 2018 und Mai 2019 Kreditverantwortliche von Sparkassen und Genossenschaftsbanken zu Krediten an Kunden mit weniger als zehn Millionen Euro Jahresumsatz befragt wurden, nutzten 80 Prozent eine digitale Kreditakte. Workflow-Steuerungstools, die Vorgänge zwischen Stationen automatisch weiterleiten und überwachen, setzten dagegen nur 40 Prozent ein, weitere 30 Prozent planten die Einführung.
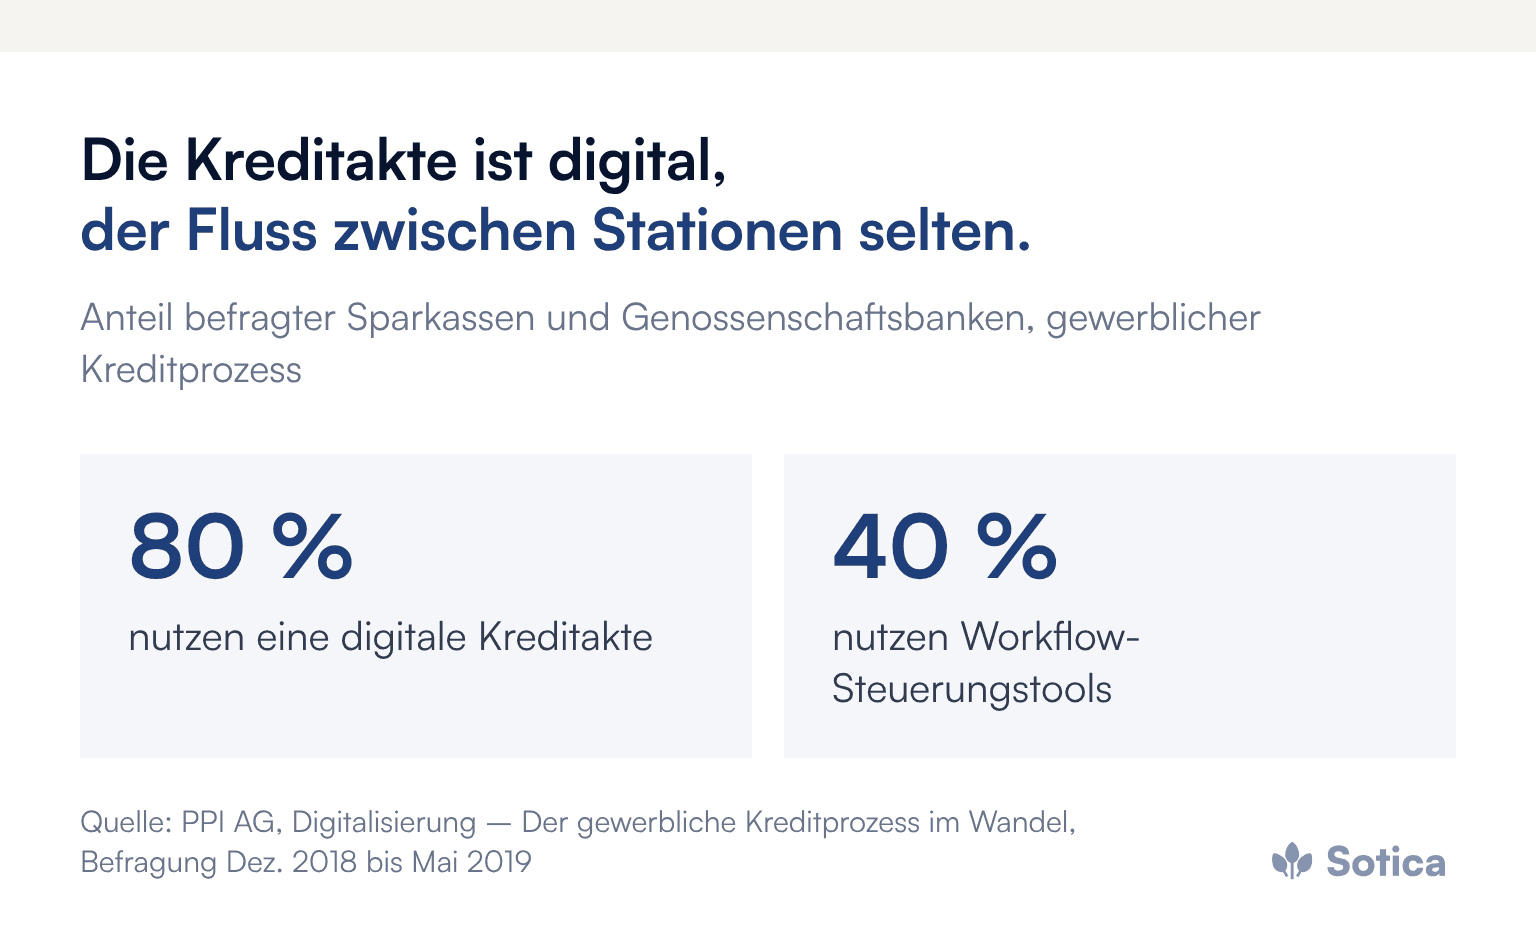
Dieselbe Studie zeigt, wo die Institute selbst den Hebel sehen: 91 Prozent erkannten Optimierungspotenzial durch Digitalisierung bei der Kreditgewährung. Digitale Finanzberichte, also elektronisch übermittelte Jahresabschlüsse und betriebswirtschaftliche Auswertungen, nutzten 70 Prozent zumindest teilweise, keines der Institute im vollen Funktionsumfang. Die Zahlen sind einige Jahre alt, das Muster ist geblieben: Die Akte ist digital, der Fluss zwischen den Stationen oft nicht.
Der Markt macht das Thema dringlicher. Laut der KfW-ifo-Kredithürde von KfW Research für das zweite Quartal 2026 berichteten 40,5 Prozent der kreditinteressierten kleinen und mittleren Unternehmen von restriktivem Verhalten der Banken, ein Rekordwert seit 2017. Wer in dieser Lage schnell und verlässlich entscheidet, fällt positiv auf.
Wo bleibt die Zeit im Firmenkreditprozess wirklich?
Zwischen den Stationen. Ein gewerblicher Kreditantrag läuft in einer typischen Genossenschaftsbank über mehrere Stationen: Beratung, Kreditassistenz, Marktfolge, Votum, je nach Höhe weitere Kompetenzträger, zurück zur Beratung, Vertragserstellung, Auszahlungskontrolle. An jeder Übergabe entsteht eine Warteschlange.
Die teuerste Rückschleife ist die Unterlagenanforderung. Fehlt eine aktuelle betriebswirtschaftliche Auswertung (BWA) oder ein Nachweis zur Sicherheit, wandert der Fall zurück an den Markt, der Kunde wird angeschrieben, der Vorgang wartet. Jede Nachforderung verlängert die Durchlaufzeit um die Antwortzeit des Kunden plus eine erneute Liegezeit an jeder Station, die der Vorgang danach noch einmal durchläuft.
Warum löst mehr Personal das Problem nicht?
Weil zusätzliche Kapazität nur eine Warteschlange von mehreren verkürzt. Wer die Marktfolge verstärkt, beschleunigt die Bearbeitung dort, die Liegezeiten an den übrigen Stationen und die Rückschleifen bleiben. Deshalb verpufft zusätzliches Personal in Prozessen mit vielen Übergaben regelmäßig. Das Muster ist branchenübergreifend, wie der Beitrag zu Durchlaufzeiten und Übergaben zeigt.
Wirksam ist das Gegenteil: Stationen zusammenlegen. Fallabschließende Bearbeitung, bei der ein Team einen Standardkredit von der Anfrage bis zur Auszahlung führt, streicht Übergaben ersatzlos. Eine Vollständigkeitsprüfung am Eingang statt in der Marktfolge verhindert die teuerste Rückschleife, bevor sie entsteht.
Welche Technik verkürzt die Durchlaufzeit tatsächlich?
Nur Technik, die Übergaben beseitigt, nicht Technik, die das Weiterreichen beschleunigt. Ein digitaler Antrag, der unvollständig eingereicht werden kann, digitalisiert die Nachforderung gleich mit. Eine automatische Vollständigkeits- und Datenprüfung am Eingang, eine Kapitaldienstrechnung aus eingelesenen Unterlagen und ein Votum, das bei Standardfällen regelbasiert vorbereitet wird, nehmen dagegen ganze Stationen aus dem Weg.
Für Genossenschaftsbanken kommt ein Verbundvorteil dazu: Viele dieser Bausteine müssen nicht selbst gebaut, sondern konsequent eingeführt und auf den eigenen Prozess eingestellt werden. Die Lücke liegt selten am Werkzeug, sondern an Prozessen, die um das Werkzeug herum unverändert bleiben. Wo eine KI-gestützte Workflow-Automatisierung die Lücken zwischen Verbundanwendungen schließt, lohnt der Blick auf den einzelnen Prozessschritt. In welchem Rahmen sich solche Eingriffe rechnen, beschreibt der Beitrag zu Prozesskosten in Banken.
Wie lässt sich die Liegezeit sichtbar machen?
Mit einer Stichprobe realer Fälle, nicht mit einer Befragung. Kaum ein Institut kennt seine tatsächliche Durchlaufzeit je Kreditart, aufgeteilt in Bearbeitungszeit und Liegezeit. Zwanzig abgeschlossene Firmenkredite nachzuverfolgen, Stationen und Wartezeiten zu notieren und Rückschleifen zu zählen, genügt für ein belastbares Bild. Das Ergebnis passt auf eine Seite und benennt den Engpass präziser als jede Diskussion im Führungskreis.
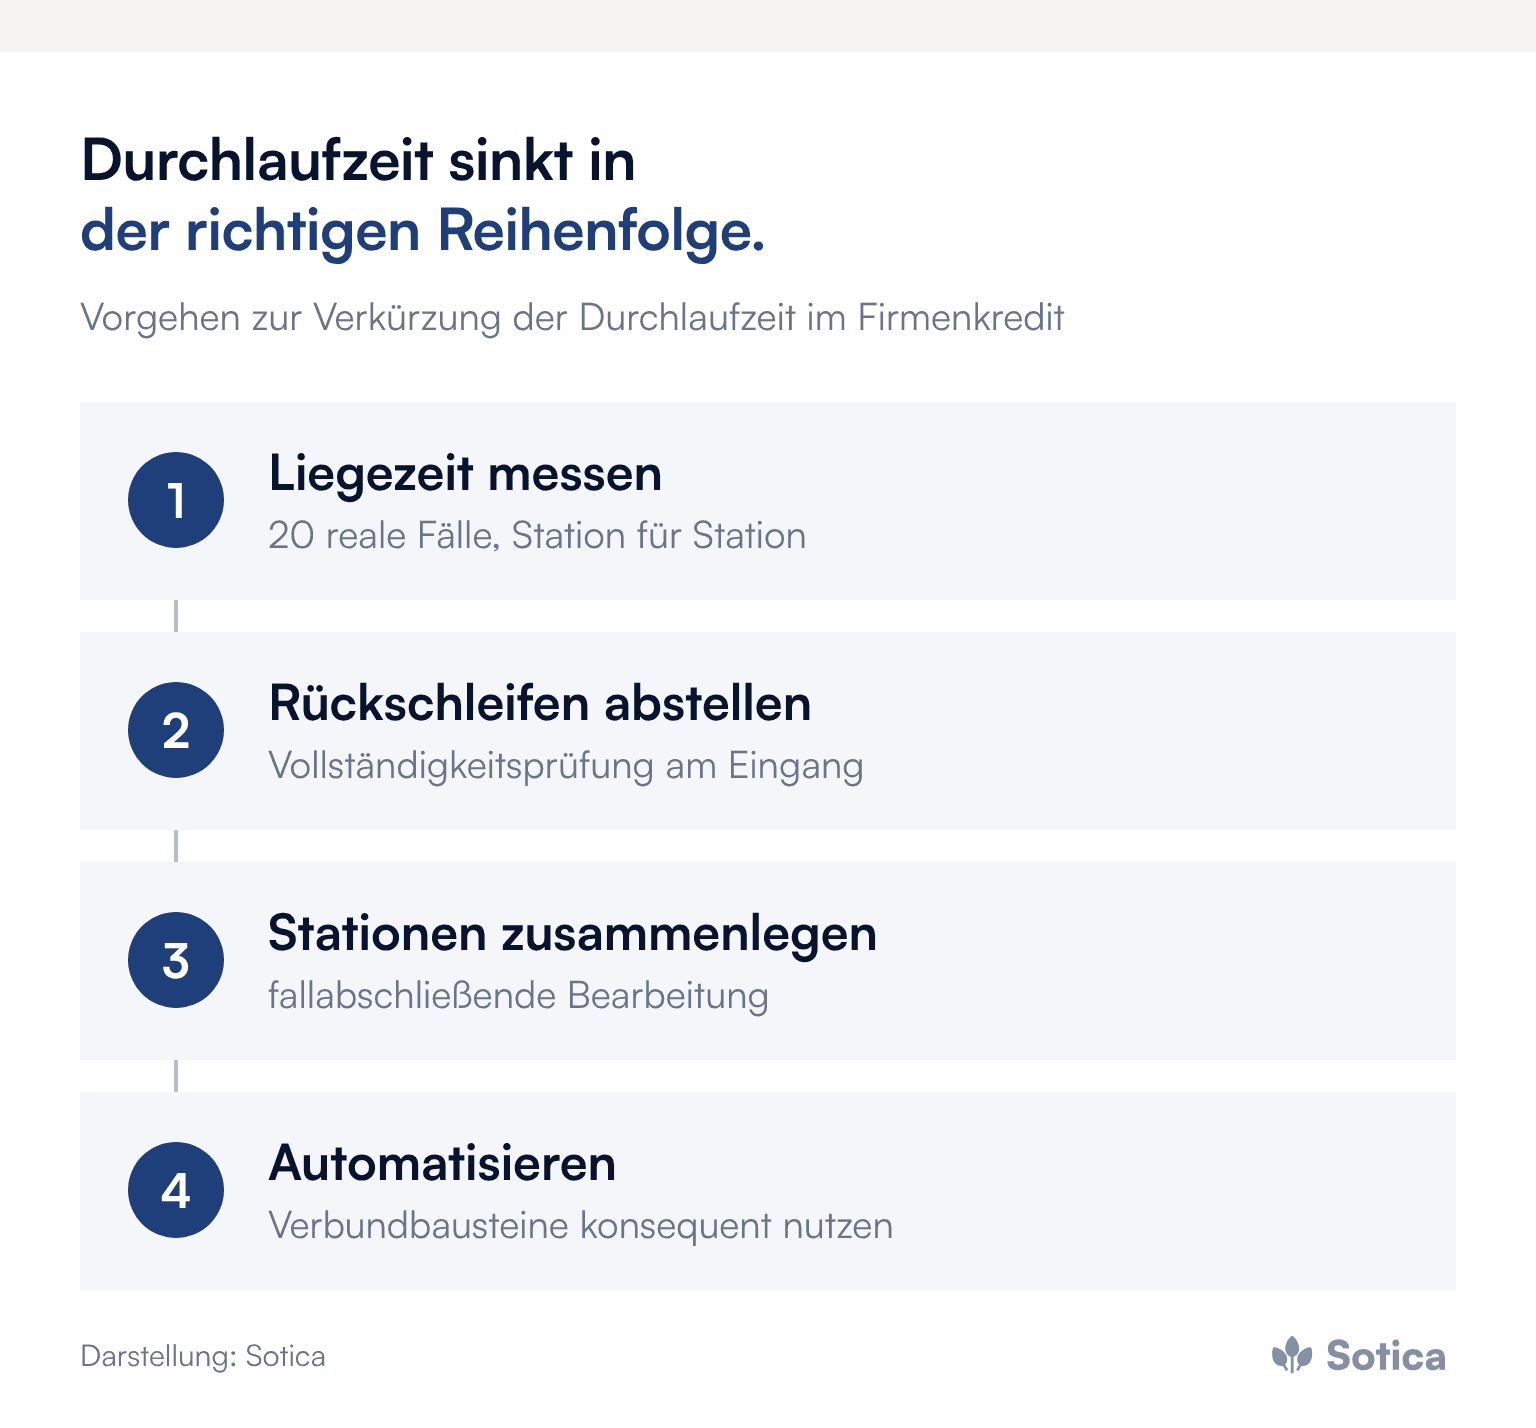
Danach ist die Reihenfolge klar: erst Rückschleifen abstellen, dann Stationen zusammenlegen, dann automatisieren. Wer in dieser Reihenfolge arbeitet, verkürzt Durchlaufzeiten, ohne zusätzliche Stellen zu schaffen, und automatisiert anschließend einen Prozess, der es wert ist.
Was bedeutet das für Vertrieb und Kundenbeziehung?
Eine kurze, verlässliche Durchlaufzeit ist ein Vertriebsargument. Firmenkunden vergleichen die Bank nicht mehr nur mit anderen Banken, sondern mit digitalen Kreditangeboten, die eine Entscheidung innerhalb weniger Tage versprechen. Wie Plattformen und Regionalbanken hier im Wettbewerb stehen, zeigt der Beitrag zu Digital Lending für Firmenkunden.
Zugleich entlastet ein schlanker Prozess die Beratung. Jede Stunde, die eine Firmenkundenberaterin nicht mit dem Nachfassen von Unterlagen verbringt, steht für Gespräche zur Verfügung. Wie sich auch die Vorbereitung dieser Gespräche verkürzen lässt, beschreibt der Beitrag zur KI-Gesprächsvorbereitung im Firmenkundengeschäft.
Was das Management angehen sollte
Die Durchlaufzeit messen, an zwanzig realen Firmenkrediten, getrennt nach Bearbeitungszeit und Liegezeit.
Rückschleifen zählen und die häufigsten Nachforderungen durch eine Vollständigkeitsprüfung am Eingang ersetzen.
Stationen zusammenlegen, wo Standardkredite fallabschließend von einem Team bearbeitet werden können.
Erst danach automatisieren und die vorhandenen Verbundbausteine konsequent nutzen.
Eine Kennzahl festlegen und berichten: die Zeit von der vollständigen Anfrage bis zur Zusage, quartalsweise im Management.
Häufige Fragen
Was ist der Unterschied zwischen Bearbeitungszeit und Durchlaufzeit?
Die Bearbeitungszeit umfasst nur die aktive Arbeit am Vorgang. Die Durchlaufzeit umfasst zusätzlich alle Liegezeiten zwischen den Stationen und ist das, was der Kunde als Wartezeit erlebt.
Warum sind Rückschleifen so teuer?
Jede Nachforderung schickt den Vorgang zurück an eine frühere Station und löst an allen folgenden Stationen erneut Liegezeit aus. Eine Rückschleife verlängert den Prozess deshalb weit stärker als die eigentliche Nacharbeit.
Lohnt sich Automatisierung vor der Prozessbereinigung?
Selten. Wer einen Prozess mit vielen Übergaben automatisiert, beschleunigt das Weiterreichen, nicht die Entscheidung. Erst die bereinigte Prozesskette zeigt, welche Automatisierung echte Zeit spart.
Weitere Beiträge zu Kreditprozessen und zum Geschäft mit Unternehmen bündelt das Dossier Firmenkunden & Mittelstand.
Wie viel der Wartezeit im eigenen Firmenkreditprozess Liegezeit ist, zeigt oft schon ein Blick auf die letzten zwanzig Zusagen. Veränderung beginnt mit einem ersten Gespräch. Wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


