Insight
KI in der Vermögensberatung der Sparkasse: Warum der Regionalbank-Vorteil ungenutzt bleibt.
Sparkassen kennen ihre vermögenden Kunden besser als jeder Robo-Advisor. KI macht aus diesem Wissen begründete Beratungsanlässe, regelkonform und persönlich.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Kundennähe ist erst ein Vorteil, wenn sie im Beratungsgespräch ankommt. Wer sein Wissen über den Bestand in den Systemen liegen lässt, berät wie ein anonymer Anbieter.

Die wichtigsten Erkenntnisse
Sparkassen kennen Kunden besser als Robo-Advisor
Das Wissen kommt selten im Gespräch an
Ein Anlass genügt für den Einstieg
Der unterschätzte Wissensvorsprung
Eine Sparkasse kennt viele ihrer vermögenden Kundinnen und Kunden über Jahrzehnte. Das Institut sieht Zahlungsströme, Vermögensbewegungen und Lebensereignisse, die sich in den Konten abzeichnen, und sie kennt Familie, Unternehmen und regionales Umfeld. Rein digitale Anbieter sehen meist nur, was ihnen eingegeben wird.
Der Beziehungsvorteil regionaler Institute wird erst dann zum Wettbewerbsvorteil in der Vermögensberatung, wenn das Wissen aus dem Bestand systematisch und regelkonform für Gesprächsanlässe erschlossen wird; KI kann diese Anlässe erkennen und vorbereiten, die Beratung selbst bleibt persönlich.
Warum bleibt der Vorteil oft ungenutzt?
Weil das Wissen in Systemen liegt und nicht im Gespräch ankommt. Beraterinnen und Berater verlassen sich auf das, was sie persönlich über eine Kundin wissen, und übersehen, was die Daten zusätzlich zeigen würden: eine größere Zahlung, die auf eine Erbschaft oder einen Unternehmensverkauf hindeutet, auslaufende Anlagen, eine veränderte Sparrate, ein Kind, das ins Berufsleben startet. Je größer der Kundenstamm je Beratung, desto mehr solcher Anlässe bleiben unbemerkt.
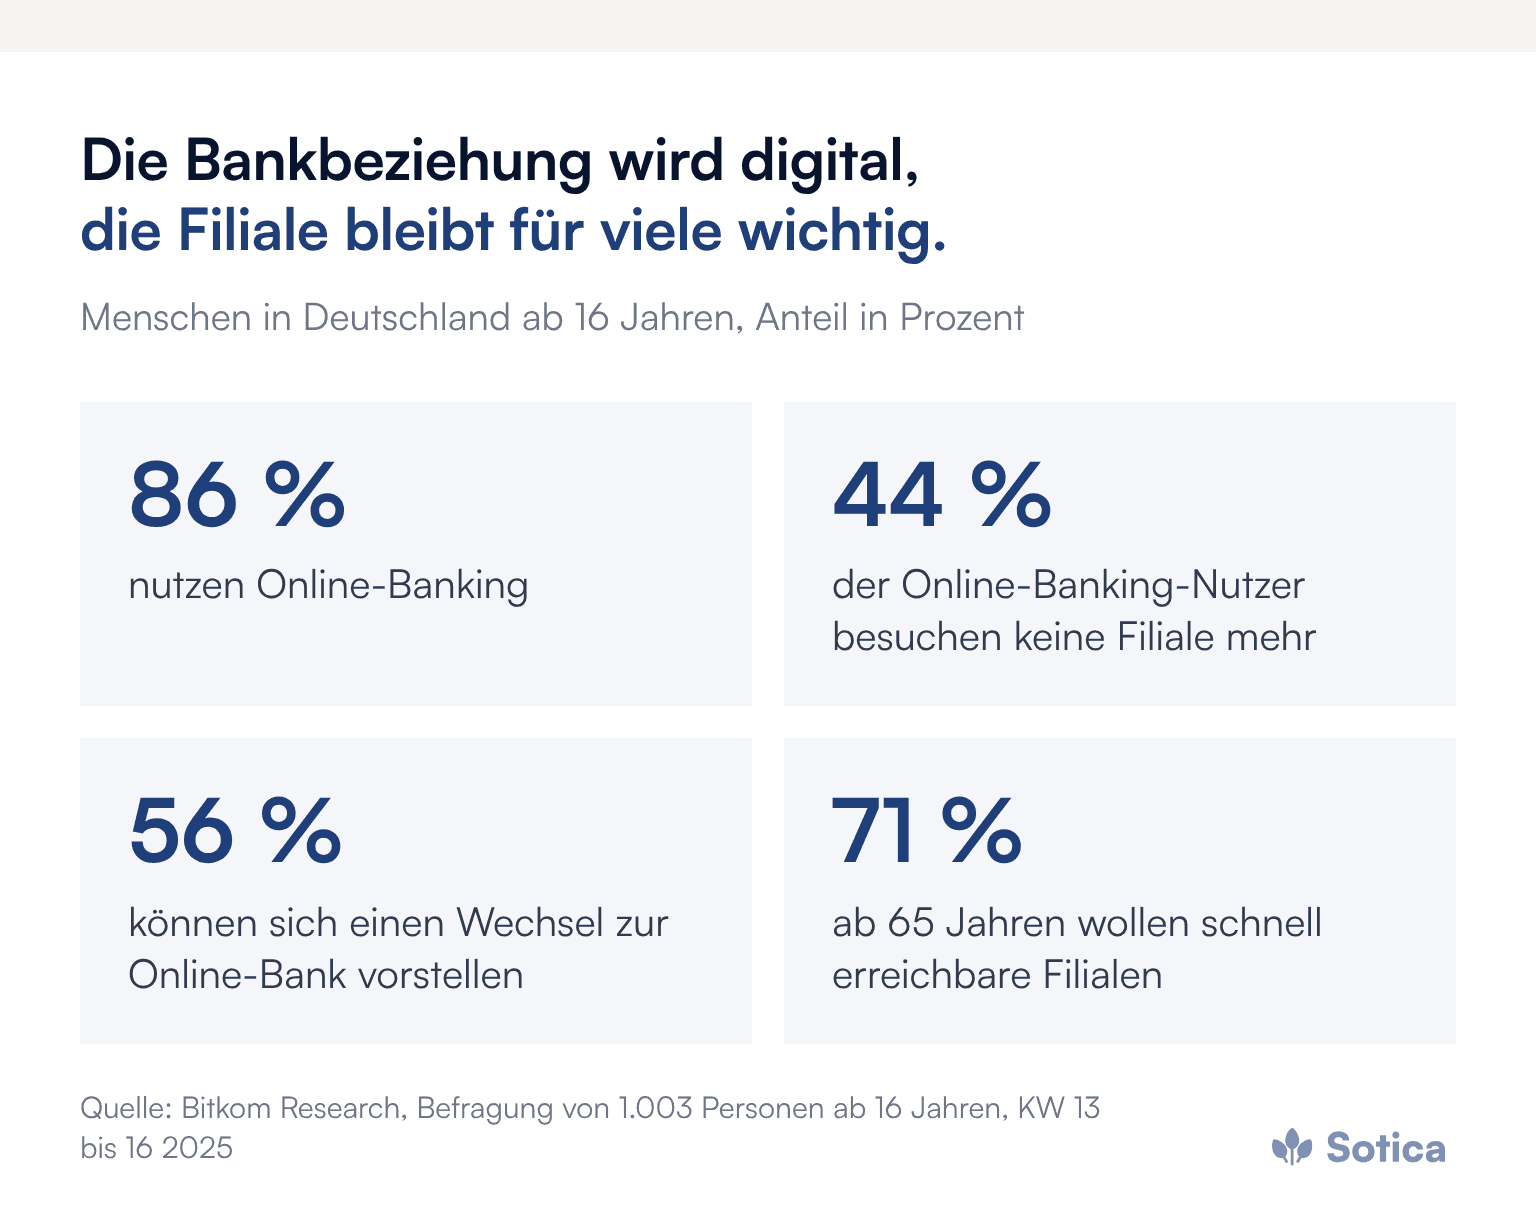
Zugleich verändert sich das Umfeld. Nach einer Befragung des Digitalverbands Bitkom vom Juni 2025 nutzen 86 Prozent der Menschen in Deutschland Online-Banking; 44 Prozent der Online-Banking-Nutzer besuchen keine Filiale mehr. 56 Prozent können sich vorstellen, zu einer reinen Online-Bank zu wechseln. Ab 65 Jahren legen dagegen 71 Prozent Wert auf viele schnell erreichbare Filialen. Für die Vermögensberatung heißt das: Die persönliche Beziehung bleibt wertvoll, muss sich aber in jedem Gespräch durch Relevanz beweisen. Bemerkenswert ist die Entwicklung bei Älteren, die einen großen Teil der Vermögen halten: Unter den ab 75-Jährigen nutzen laut Bitkom 43 Prozent Online-Banking, nach 26 Prozent im Vorjahr. Auch diese Kundinnen und Kunden vergleichen also zunehmend digital.
Was kann KI im Bestand erkennen?
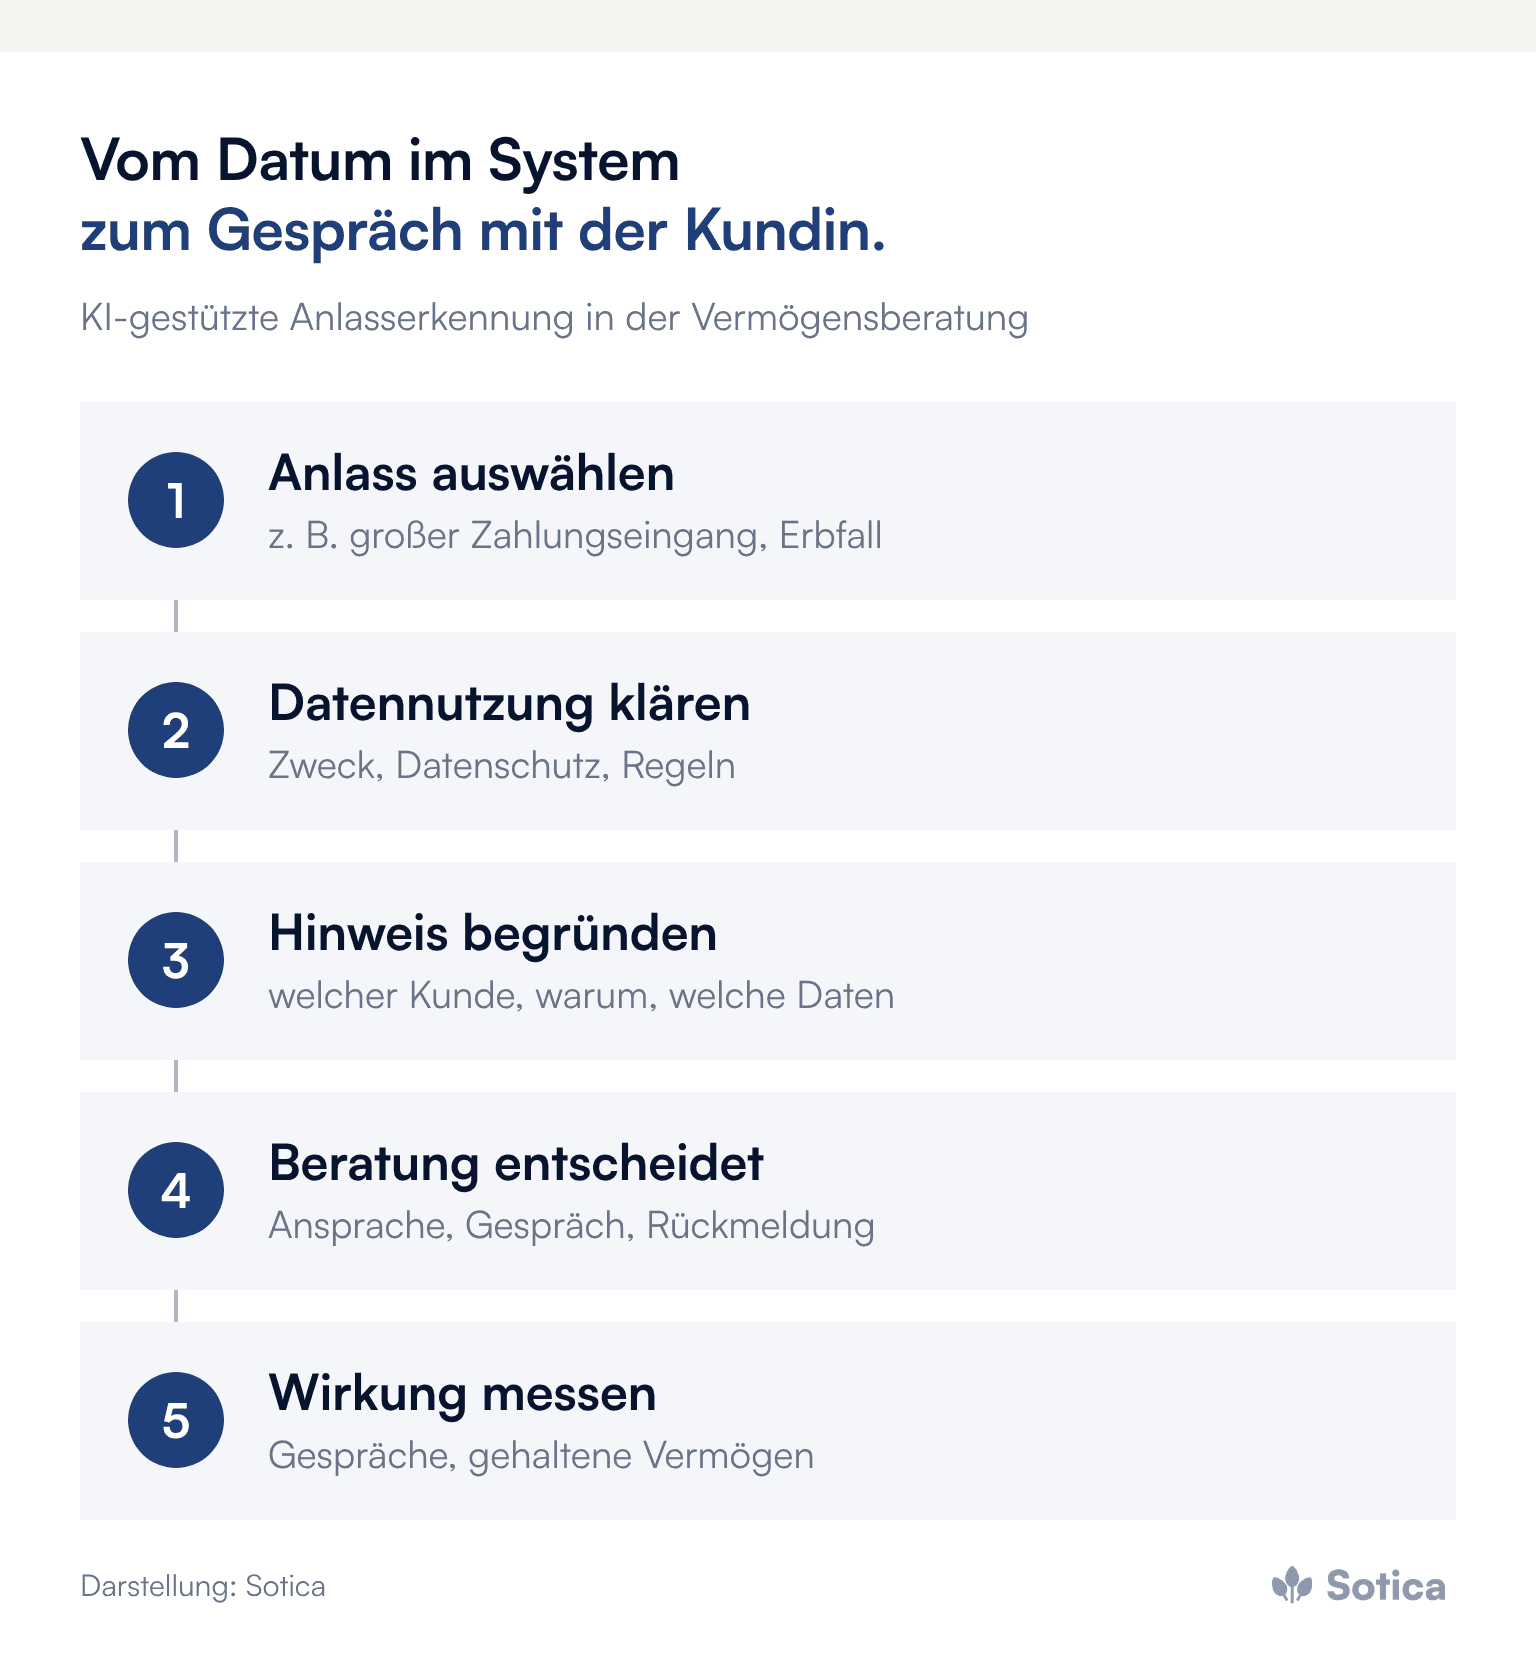
Anlässe, die eine Beratung lohnen. KI kann Kontobewegungen und Depotdaten auswerten, Muster erkennen, die auf eine anstehende Vermögensentscheidung hindeuten, und der Beratung einen begründeten Hinweis geben: welcher Kunde, welcher Anlass, welche Daten sprechen dafür. Was früher nur sehr aufmerksame Beraterinnen selbst zusammentrugen, wird so systematisch sichtbar.
Wichtig ist die Rolle: KI unterstützt die persönliche Beratung, sie ersetzt sie nicht. Anders als ein Robo-Advisor, der die Anlage nach Regeln automatisiert, stärkt sie hier den Menschen, der die Kundin kennt. Wie digitale Vermögensverwaltung mit KI selbst flexibler wird, beschreibt der Beitrag zu Robo-Advisory mit KI; was heute in der regionalen Vermögensverwaltung möglich ist, der Beitrag zur Portfolio-KI in der regionalen Vermögensverwaltung.
Welche Regeln gelten für die Nutzung von Kundendaten und KI?
Die bestehenden, und sie sind ernst zu nehmen. Kundendaten dürfen für Beratungsanlässe nur im Rahmen des Datenschutzes und der getroffenen Vereinbarungen genutzt werden; welche Daten für welchen Zweck verwendet werden, gehört vor dem Start geklärt und dokumentiert. Ebenso sollte nachvollziehbar festgehalten werden, wie ein Hinweis entstanden ist, damit Beratung, Datenschutz und Revision ihn jederzeit prüfen können. Für die Anlageberatung selbst hat die europäische Wertpapieraufsicht ESMA am 30. Mai 2024 klargestellt, dass beim Einsatz künstlicher Intelligenz die MiFID-II-Pflichten weiter gelten, insbesondere das Handeln im besten Interesse der Kundschaft und die organisatorischen Anforderungen.
Die BaFin hält in „Risiken im Fokus 2026“ fest, dass KI-Ergebnisse je nach Risikogehalt erklärbar und überprüfbar sein müssen und Verzerrungen und Diskriminierung zu vermeiden sind. Für Sparkassen ist zudem wichtig, dass Beschäftigte KI-Werkzeuge über freigegebene Wege nutzen und nicht über private Zugänge; warum Verbote hier nicht die beste Antwort sind, zeigt der Beitrag zur Schatten-KI in der Sparkasse.
Welcher Anlass eignet sich für den Einstieg?
Ein klar umrissener, häufiger Anlass mit hohem Beratungswert. Gut geeignet sind große Zahlungseingänge, auslaufende Festgelder und Sparbriefe oder der Generationenwechsel, wenn Vermögen an Erbinnen und Erben übergeht. Gerade beim Generationenwechsel steht die Kundenbeziehung auf dem Prüfstand, wie der Beitrag zur Erbschaftswelle in Sparkassen beschreibt.
Für den gewählten Anlass werden Erkennungsregeln und Datenbasis festgelegt, die Hinweise in den bestehenden Beratungsablauf eingebunden und die Wirkung gemessen: Zahl der erkannten Anlässe, daraus entstandene Gespräche, gehaltene oder neu gewonnene Vermögen. Mit Erfolgen aus einem Anlass wächst die Akzeptanz in der Beratung für weitere. Wie solche Hinweise im Vertrieb ankommen, zeigt auch der Beitrag zur Hyper-Personalisierung im Banking.
Was ändert sich für die Beratung?
Die Vorbereitung wird datengestützt, das Gespräch bleibt persönlich. Beraterinnen und Berater erhalten begründete Hinweise statt Listen, prüfen sie, entscheiden über die Ansprache und geben Rückmeldung, ob ein Hinweis zutreffend war. Diese Rückmeldung verbessert die Erkennung mit der Zeit. Auch die Auswertung bestehender Depots lässt sich entlasten, wie der Beitrag zur KI in der Vermögensberatung zeigt.
Für die Steuerung entsteht Transparenz darüber, wie viele Anlässe im Bestand tatsächlich bestehen und wie viele davon zu Gesprächen werden. Das ist eine andere Grundlage für Kapazitätsplanung und Zielvereinbarungen als die bisherige Schätzung. Damit die Hinweise genutzt werden, gehört eine kurze Einführung für die Beratung dazu: woher ein Hinweis kommt, wie er begründet ist und wann er bewusst nicht aufgegriffen wird. Erfahrene Beraterinnen und Berater sollten die Erkennungsregeln mitgestalten, denn sie wissen am besten, welche Anlässe im Gespräch tatsächlich tragen.
Was das Management jetzt angehen sollte
Einen Beratungsanlass auswählen, der häufig ist und hohen Wert hat, etwa große Zahlungseingänge oder den Generationenwechsel.
Datennutzung klären: welche Daten für welchen Zweck, mit Datenschutz und dokumentierten Regeln.
Hinweise in den Beratungsablauf einbinden, mit Begründung je Hinweis und klarer Entscheidung bei der Beratung.
Wirkung messen: erkannte Anlässe, geführte Gespräche, gehaltene und neue Vermögen.
Erklärbarkeit und Rückmeldung sichern, damit Hinweise nachvollziehbar sind und besser werden.
Häufige Fragen
Ersetzt KI die Vermögensberatung der Sparkasse?
Nein. KI erkennt Anlässe und bereitet Gespräche vor. Einordnung, Empfehlung und Beziehung bleiben beim Menschen.
Welche Daten nutzt eine solche Anlasserkennung?
Typischerweise Konto- und Depotdaten wie Zahlungseingänge, Fälligkeiten und Veränderungen von Sparraten, jeweils im Rahmen des Datenschutzes und der mit der Kundschaft getroffenen Vereinbarungen.
Wie schnell zeigt sich ein Nutzen?
Am schnellsten bei einem einzelnen, häufigen Anlass mit klaren Messgrößen. Dort lässt sich nach kurzer Zeit erkennen, wie viele zusätzliche Gespräche entstehen und wie die Kundschaft auf die Ansprache reagiert.
Weitere Beiträge zu Vermögensberatung, Altersvorsorge und Asset Management bündelt das Dossier Vermögen & Altersvorsorge.
Wie viele Beratungsanlässe der eigene Bestand in einem Monat tatsächlich enthält und wie viele davon heute ein Gespräch auslösen, lässt sich mit überschaubarem Aufwand ermitteln. Veränderung beginnt mit einem ersten Gespräch, und wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


