Insight
Wem gehört der Kunde? Versicherer verlieren die Schnittstelle
Versicherer verlieren die Kundenschnittstelle an Portale, Plattformen und Assistenten. Die Antwort: wenige Kundenmomente bewusst selbst besetzen.
Innovation & Wachstum
6 min Lesezeit
Kernaussage
Den Zugang zum Kunden verliert ein Versicherer nicht an einen Angreifer, sondern an viele Kontaktpunkte gleichzeitig. Wer keine eigenen Momente besetzt, bleibt Lieferant im Preisvergleich.

Die wichtigsten Erkenntnisse
Druck kommt aus vier Richtungen zugleich
Schadenfall ist der stärkste Kundenmoment
Momente besetzen statt überall mitspielen
Das Produkt gehört dem Versicherer. Der Kunde längst nicht mehr.
Versicherer investieren in Produkte, Tarife und Prozesse, während der Zugang zum Kunden woandershin wandert. Versicherer verlieren die Kundenschnittstelle nicht an einen einzelnen Angreifer, sondern an viele Kontaktpunkte gleichzeitig: an Vergleichsportale, eingebettete Abschlussstrecken, große Maklerverbünde und künftig KI-Assistenten; die Antwort liegt nicht im Rückzug ins Produkt, sondern in der bewussten Wahl weniger Kundenmomente, die das Unternehmen selbst besetzt.
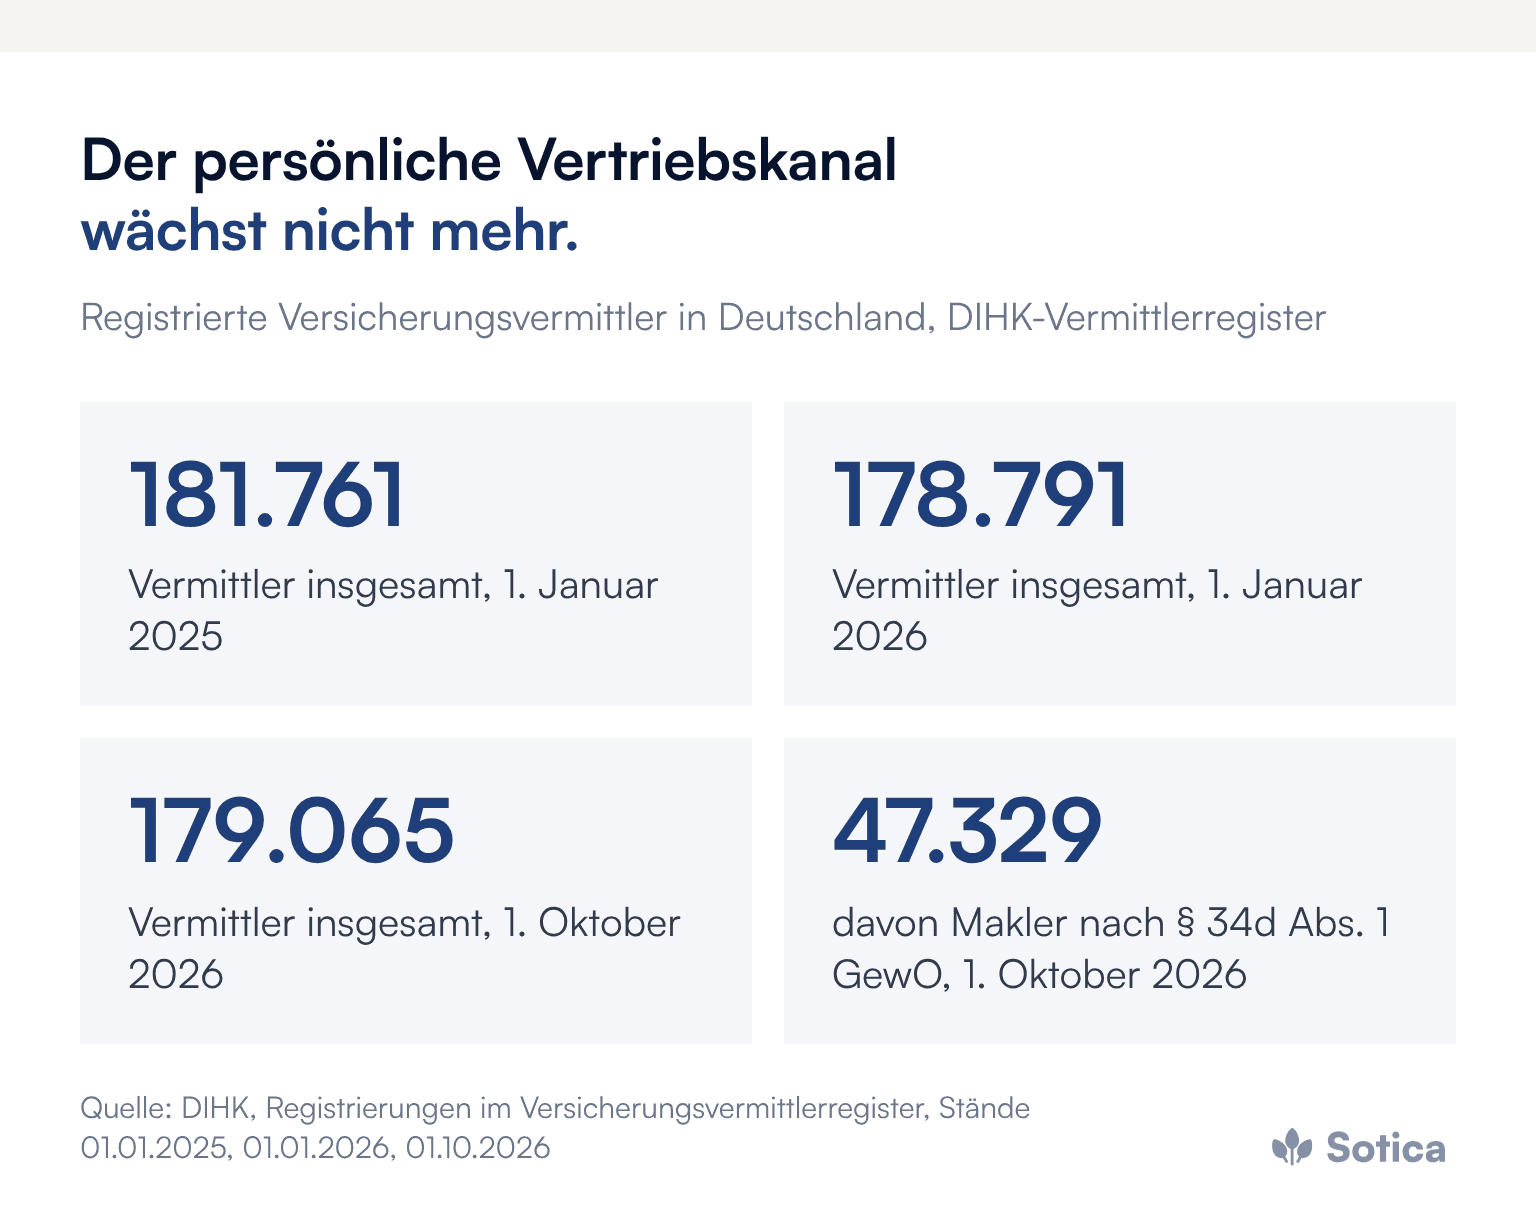
Die Verschiebung zeigt sich auch im persönlichen Vertrieb. Das Vermittlerregister der DIHK zählte zum 1. Januar 2026 178.791 registrierte Versicherungsvermittler, knapp 3.000 weniger als ein Jahr zuvor (181.761). Zum 1. Oktober 2026 waren es 179.065, darunter 47.329 Versicherungsmakler mit Erlaubnis nach § 34d Absatz 1 der Gewerbeordnung. Der Kanal, über den Versicherer ihre Kunden traditionell kennen, wächst nicht mehr, während digitale Wege an Gewicht gewinnen. Vergleichsportale, die in der Regel von Maklern betrieben werden, zählt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) in seiner Vertriebswegestatistik zum Direktvertrieb, weil Kunden den Abschluss dort als direkt empfinden.
Was geht an der Kundenschnittstelle verloren?
Marge, Daten und Anlässe. Wo ein Portal den Abschluss vermittelt, entscheidet der Preisvergleich. Der Versicherer erfährt nicht mehr, wonach der Kunde gesucht, was er verglichen und wo er abgebrochen hat. Und wer den Kunden nur bei Vertragsabschluss und im Schadenfall spricht, hat zwischen diesen Momenten keine Gelegenheit, Bedarf zu erkennen.
Ein solches Endbild ist aus anderen Branchen bekannt: der Hersteller als austauschbarer Lieferant hinter einer Plattform, die Kundenzugang, Daten und Preishoheit kontrolliert. Für einen Markt mit nach Angaben des GDV über 500 Millionen Verträgen ist das eine Strukturfrage.
Von wo kommt der Druck auf die Schnittstelle?
Aus vier Richtungen mit unterschiedlicher Logik. Vergleichsportale besetzen den aktiven Suchmoment. Eingebettete Angebote besetzen den Kaufmoment, etwa die Reiseversicherung beim Buchungsportal oder die Garantieverlängerung im Elektronikshop; wie Versicherer diesen Kanal selbst nutzen können, beschreibt der Beitrag zu Embedded Insurance am Point of Sale.
Die dritte Richtung sind große Maklerunternehmen und Maklerpools, die durch Konsolidierung Verhandlungsmacht und eigene Technologie aufbauen. Die vierte ist die leiseste: KI-Assistenten. Wenn Kunden ihre Versicherungsfragen einem Assistenten stellen, der Angebote zusammenfasst und vorsortiert, entsteht eine neue Instanz zwischen Versicherer und Kunde, deren Auswahllogik das Unternehmen nicht kennt.
Warum ist der Rückzug ins Produkt keine Antwort?
Weil er nur funktioniert, solange Produkte sich unterscheiden. In den Standardsparten gleichen sich Deckungen und Preise immer weiter an, und je vollständiger der Vergleich, desto schneller wird das Produkt zur Ware. Ein Versicherer ohne Kundenzugang konkurriert dann vor allem über den Preis.
Die Gegenposition ist ebenso unrealistisch: Kein Versicherer wird Portale verdrängen oder den Kaufmoment im Elektronikshop zurückerobern. Die Frage lautet deshalb: An welchen Momenten will und kann das Unternehmen den direkten Kundenkontakt gewinnen, und welche Kanäle bedient es bewusst als Produktlieferant?
Welche Kundenmomente können Versicherer gewinnen?
Vor allem drei. Der wichtigste ist der Schadenfall. Er ist der emotionale Kern des Produkts, gehört vollständig dem Versicherer und entscheidet über Vertrauen. Ein schneller, transparenter und menschlicher Schadenprozess erzeugt eine Bindung, die kein Portal nachbilden kann; warum er zugleich der beste Anlass für weitere Gespräche ist, zeigt der Beitrag zum Cross-Selling nach dem Schadenfall.
Der zweite Moment sind Vertragsereignisse wie Ablauf, Anpassung, Umzug, Familiengründung oder Renteneintritt. Diese Anlässe lassen sich aus Bestandsdaten erkennen und aktiv bespielen, bevor der Kunde von sich aus vergleicht; wie KI dabei Kündigungsgefahr früh erkennt, beschreibt der Beitrag zur KI in der Bestandserhaltung. Der dritte Moment ist der Service im Alltag über die Kanäle, die Kunden ohnehin nutzen, etwa den Versicherungsvertrieb über WhatsApp.
Welche Rolle spielen Vermittler und Banken?
Eine wachsende, nicht eine schrumpfende. Weil Vermittler weniger werden, wird der einzelne wichtiger, und die Frage, welcher Versicherer ihm die beste technische und fachliche Anbindung bietet, entscheidet über Geschäftsanteile. Schnelle Prozesse, saubere Daten und erreichbare Ansprechpartner gewinnen Schnittstelle über den Partner. Für Unternehmen mit Ausschließlichkeitsorganisation gilt dasselbe nach innen: Die eigene Vertriebsmannschaft braucht digitale Werkzeuge, qualifizierte Anlässe aus Bestandsdaten und entlastende Prozesse.
Ein oft unterschätzter Partnerkanal sind Banken. Sparkassen und Genossenschaftsbanken haben regelmäßigen Kundenkontakt und Anlässe aus Zahlungsverkehr und Kreditgeschäft, vom Immobilienkredit bis zur Firmenkundenbeziehung. Die Bedingung ist Prozessqualität: Bankberater vermitteln, was sie keine halbe Stunde Systemarbeit kostet. Warum Bancassurance gerade heute an Bedeutung gewinnt, beschreibt der Beitrag zur Verbindung von Bank und Versicherung.
Warum sind Daten der Rohstoff der Schnittstelle?
Weil jeder gewinnbare Moment voraussetzt, dass der Versicherer seine Bestandsdaten nutzen kann: Vertragsereignisse erkennen, Haushaltszusammenhänge sehen, Anlässe qualifizieren und in die Kanäle steuern. Verstreute Bestände aus gewachsenen Systemlandschaften und unverbundene Sparten machen jede Schnittstellenstrategie zur Folienübung.
Die Reihenfolge ist deshalb klar: erst die Kundensicht über die Sparten hinweg herstellen, dann Anlässe definieren und messen, dann Kanäle ausbauen. KI hilft, aus Bestandsdaten qualifizierte Anlässe zu machen und Servicekontakte wirtschaftlich zu skalieren. Dieselbe Hausaufgabe bereitet auch auf KI-Assistenten vor: Produkte, Bedingungen und Services, die strukturiert und maschinenlesbar vorliegen, können in deren Antworten auftauchen, Informationen in PDF-Broschüren und hinter Telefonnummern dagegen kaum.
Wie sieht ein bewusstes Kanalportfolio aus?
Es kennt drei Rollen. Die eigenen Kanäle für Bestand, Schaden und Service bekommen die volle Investition, weil jeder Kontakt Daten und Bindung erzeugt. In den Partnerkanälen Vermittler und Banken zählt die Qualität der Anbindung, von der automatisierten Verarbeitung der Maklerpost bis zur gemeinsamen Anlasssteuerung. Für fremde Plattformen entscheidet ein klarer Business Case je Plattform, zu welchen Konditionen sich die Rolle des Produktlieferanten lohnt.
Gemessen wird das Portfolio an wenigen Größen: dem Direktanteil, also dem Teil des Neugeschäfts aus eigenen Kanälen und Anlässen je Sparte; der Kontaktfrequenz mit relevantem Anlass jenseits von Rechnung und Pflichtinformation; und der Datenreichweite, also dem Anteil der Kunden mit spartenübergreifender Sicht, aktuellen Kontaktdaten und Einwilligungen.

Was das Management jetzt entscheiden kann
Den Standort bestimmen: Welchen Anteil von Neugeschäft und Bestandskontakt kontrolliert das Unternehmen heute selbst, je Sparte und Kanal?
Zwei bis drei Kundenmomente wählen, die das Unternehmen in den nächsten Jahren selbst besetzen will, mit Budget und Verantwortung.
Eine Plattformpolitik festlegen: nach welchen Regeln Partnerschaften mit Portalen und Einbettungspartnern eingegangen werden und wo Grenzen liegen.
Die spartenübergreifende Kundensicht herstellen, bevor neue Kanäle ausgebaut werden.
Direktanteil, Kontaktfrequenz und Datenreichweite quartalsweise berichten und jede Initiative daran messen.
Häufige Fragen
Was bedeutet Kundenschnittstelle bei Versicherern?
Die Kontaktpunkte, an denen ein Kunde sucht, vergleicht, abschließt und betreut wird. Wer sie besetzt, kontrolliert Daten, Anlässe und zunehmend auch den Preis.
Schrumpft der Vermittlermarkt?
Leicht. Das DIHK-Register zählte zum 1. Januar 2026 knapp 3.000 Vermittler weniger als ein Jahr zuvor; zum 1. Oktober 2026 waren 179.065 Vermittler registriert, darunter 47.329 Makler.
Welcher Kundenmoment ist für Versicherer am wertvollsten?
Der Schadenfall. Er gehört vollständig dem Versicherer und entscheidet über Vertrauen und Bindung stärker als jede Kampagne.
Weitere Beiträge zu Kanälen, Vermittlern und Kundenansprache bündelt das Dossier Vertrieb & Kundenansprache.
Wie oft ein durchschnittlicher Bestandskunde im vergangenen Jahr einen relevanten Anlass vom eigenen Unternehmen erhalten hat, jenseits von Rechnung und Pflichtpost, beantwortet die Schnittstellenfrage oft schneller als jede Marktanalyse. Auf ein erstes Gespräch zu diesem Thema freuen wir uns.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


