Insight
Bancassurance: Warum die Kombination aus Bank und Versicherung jetzt mehr zieht als je zuvor.
Banken erkennen Versicherungsbedarf aus Lebensanlässen oft als Erste. Bancassurance trägt, wenn Daten, Systeme und Beratung den Anlass zur Empfehlung machen.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Die Bank erkennt den Versicherungsbedarf ihrer Kunden vor jedem anderen Anbieter. Getrennte Daten, Systeme und Zuständigkeiten machen aus dem Vorsprung nie ein Geschäft.

Die wichtigsten Erkenntnisse
Die Bank sieht Lebensanlässe als Erste
FiDA ist Option, kein Fundament
Der Anlass wird erst im Gespräch zum Ertrag
Die Datenbasis ist der Vorteil
Eine Bank kennt ihre Kunden auf eine Weise, die kaum ein anderer Anbieter erreicht, denn sie sieht Einkommen, Ausgaben, Finanzierungen und die großen Lebensereignisse, vom Hauskauf über die Familiengründung bis zum Berufswechsel, und genau diese Ereignisse lösen Versicherungsbedarf aus. Bancassurance, also die Verbindung von Bank- und Versicherungsgeschäft, entfaltet ihr Potenzial erst, wenn Daten, Systeme und Beratung so verbunden sind, dass ein erkannter Lebensanlass zur passenden Empfehlung im richtigen Moment wird.
Der Vorteil ist nicht neu, er gewinnt aber an Gewicht. Für die Sparkassen meldet der Deutsche Sparkassen- und Giroverband (DSGV) zur Bilanz-Pressekonferenz im März 2026, dass sich der Provisionsüberschuss in den letzten Jahren auf neue Höchststände geschraubt hat. Das Provisionsgeschäft, zu dem die Vermittlung von Versicherungen gehört, ist damit eine tragende Ertragssäule. Gleichzeitig erwarten Kunden zunehmend Lösungen für ihre Lebenssituation statt einzelner Produkte.
Was verändert Open Finance für die Bancassurance?
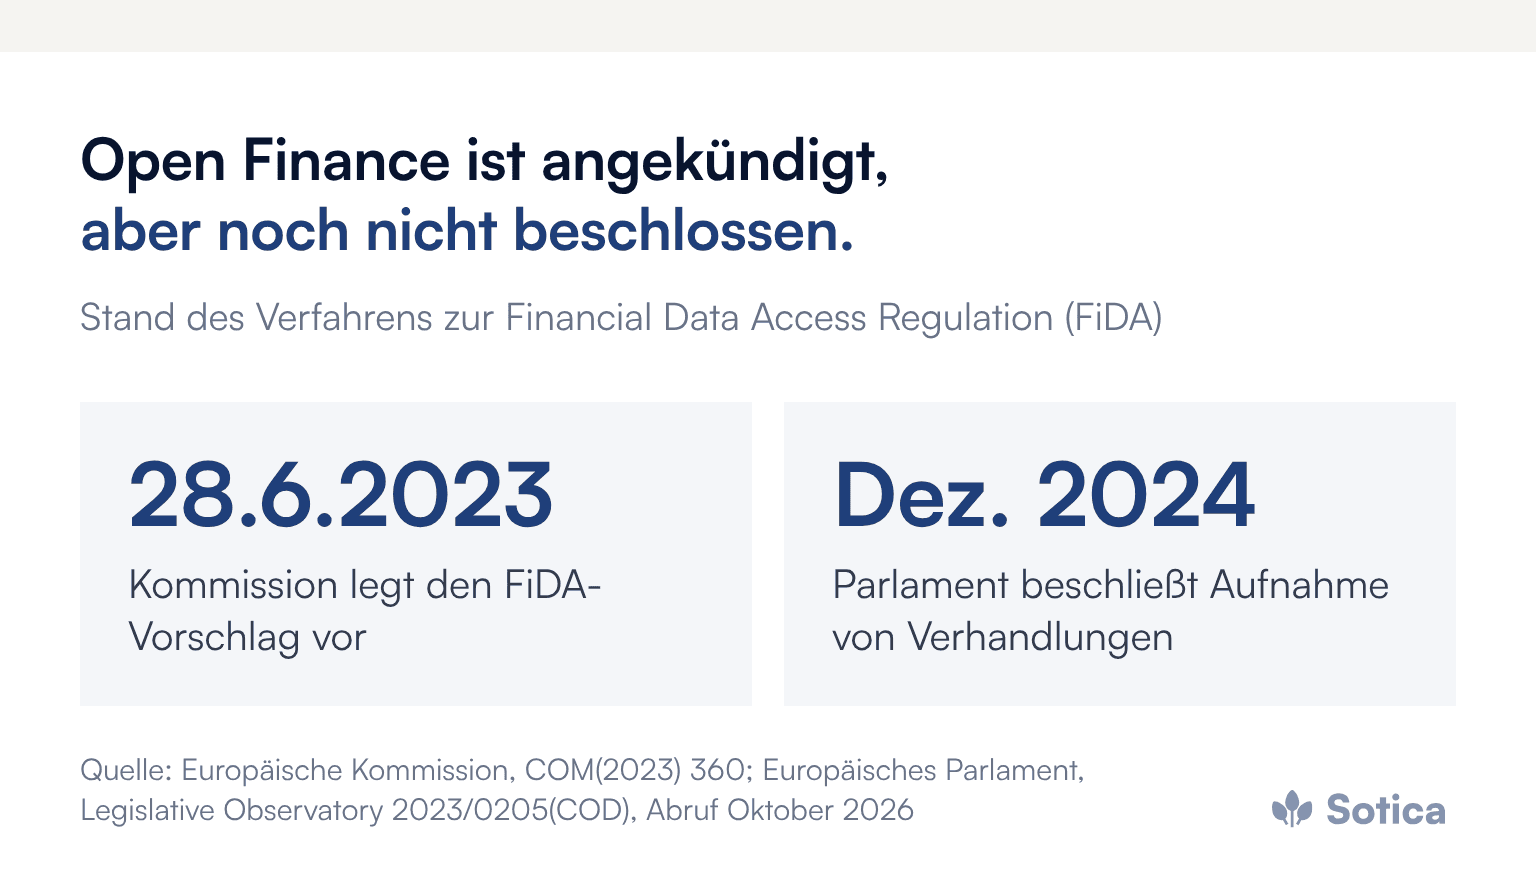
Open Finance könnte das Bild vom Kunden vervollständigen, ist aber noch nicht beschlossen. Die Europäische Kommission hat am 28. Juni 2023 einen Vorschlag für eine Verordnung über den Zugang zu Finanzdaten vorgelegt, die Financial Data Access Regulation, kurz FiDA. Der Vorschlag soll den Datenaustausch mit Zustimmung des Kunden über Zahlungskonten hinaus öffnen. Nach den Erwägungsgründen des Vorschlags wären unter anderem Daten zu Nichtlebensversicherungen, etwa zu Wohnung, Wohngebäude und Fahrzeugen, sowie zu Versicherungsanlageprodukten und zur Altersvorsorge erfasst; Daten zur Krankenversicherung sind ausgenommen.
Laut der Verfahrensdatenbank des Europäischen Parlaments hat das Parlament im Dezember 2024 die Aufnahme interinstitutioneller Verhandlungen beschlossen; eine Einigung ist dort bislang nicht verzeichnet. Für Institute heißt das: FiDA ist eine Option für die Zukunft, kein Fundament für heutige Planungen. Wer die eigenen Bank- und Versicherungsdaten schon heute sauber verbindet, ist für beide Szenarien gerüstet. Wie Open Finance die Beratungslogik im Privatkundengeschäft verändern kann, beschreibt der Beitrag Open Finance für Privatkunden.
Warum Kunden Lösungen statt Produkte erwarten
Kunden wollen zunehmend, dass ihr Finanzpartner die Gesamtsituation versteht und hilft, sie zu ordnen. Eine Bank, die Finanz- und Versicherungsfragen aus einer Hand bedient, kann die Finanzierung der Immobilie mit deren Absicherung verbinden, die Vermögensplanung mit dem Schutz vor Risiken und die Altersvorsorge mit der passenden Versicherung.
Ein naheliegender Moment ist die Immobilienfinanzierung, denn sie bündelt Gebäudeversicherung, Absicherung der Familie und Einkommensschutz in einem einzigen Gespräch, und trotzdem bleibt die Versicherung dort oft liegen; warum, beschreibt der Beitrag zur Versicherung in der Baufinanzierungs-Kundenreise.
Warum ist Bancassurance in vielen Instituten hinter den Erwartungen geblieben?
Weil die Verbindung von Bank und Versicherung an Organisation und Kultur scheiterte, nicht am Potenzial. Die Versicherung wurde als Zusatzprodukt verkauft, das die Bankberatung nebenbei mitnahm, ohne echte Verbindung zur Finanzberatung. Das Ergebnis war ein halbherziger Verkauf statt einer Lösung aus einer Hand.
Der historische Ballast wirkt nach. In manchen Instituten gilt Bancassurance als ausprobiert und für mäßig befunden. Die Bedingungen haben sich jedoch geändert: Daten sind besser verfügbar, Systeme leistungsfähiger, und KI kann Anlässe systematisch erkennen. Wie viel Geschäft dabei heute noch verschenkt wird, zeigt der Beitrag Warum Banken Versicherungsgeschäft verschenken.
Welche Rolle übernimmt KI?
KI macht aus dem strukturellen Vorteil der Datenbasis einen operativen. Statt darauf zu warten, dass ein Berater den Bedarf zufällig erkennt, identifiziert ein Modell Anlässe im Finanzleben des Kunden, die Versicherungsbedarf auslösen, und legt sie der Beratung als Empfehlung vor.
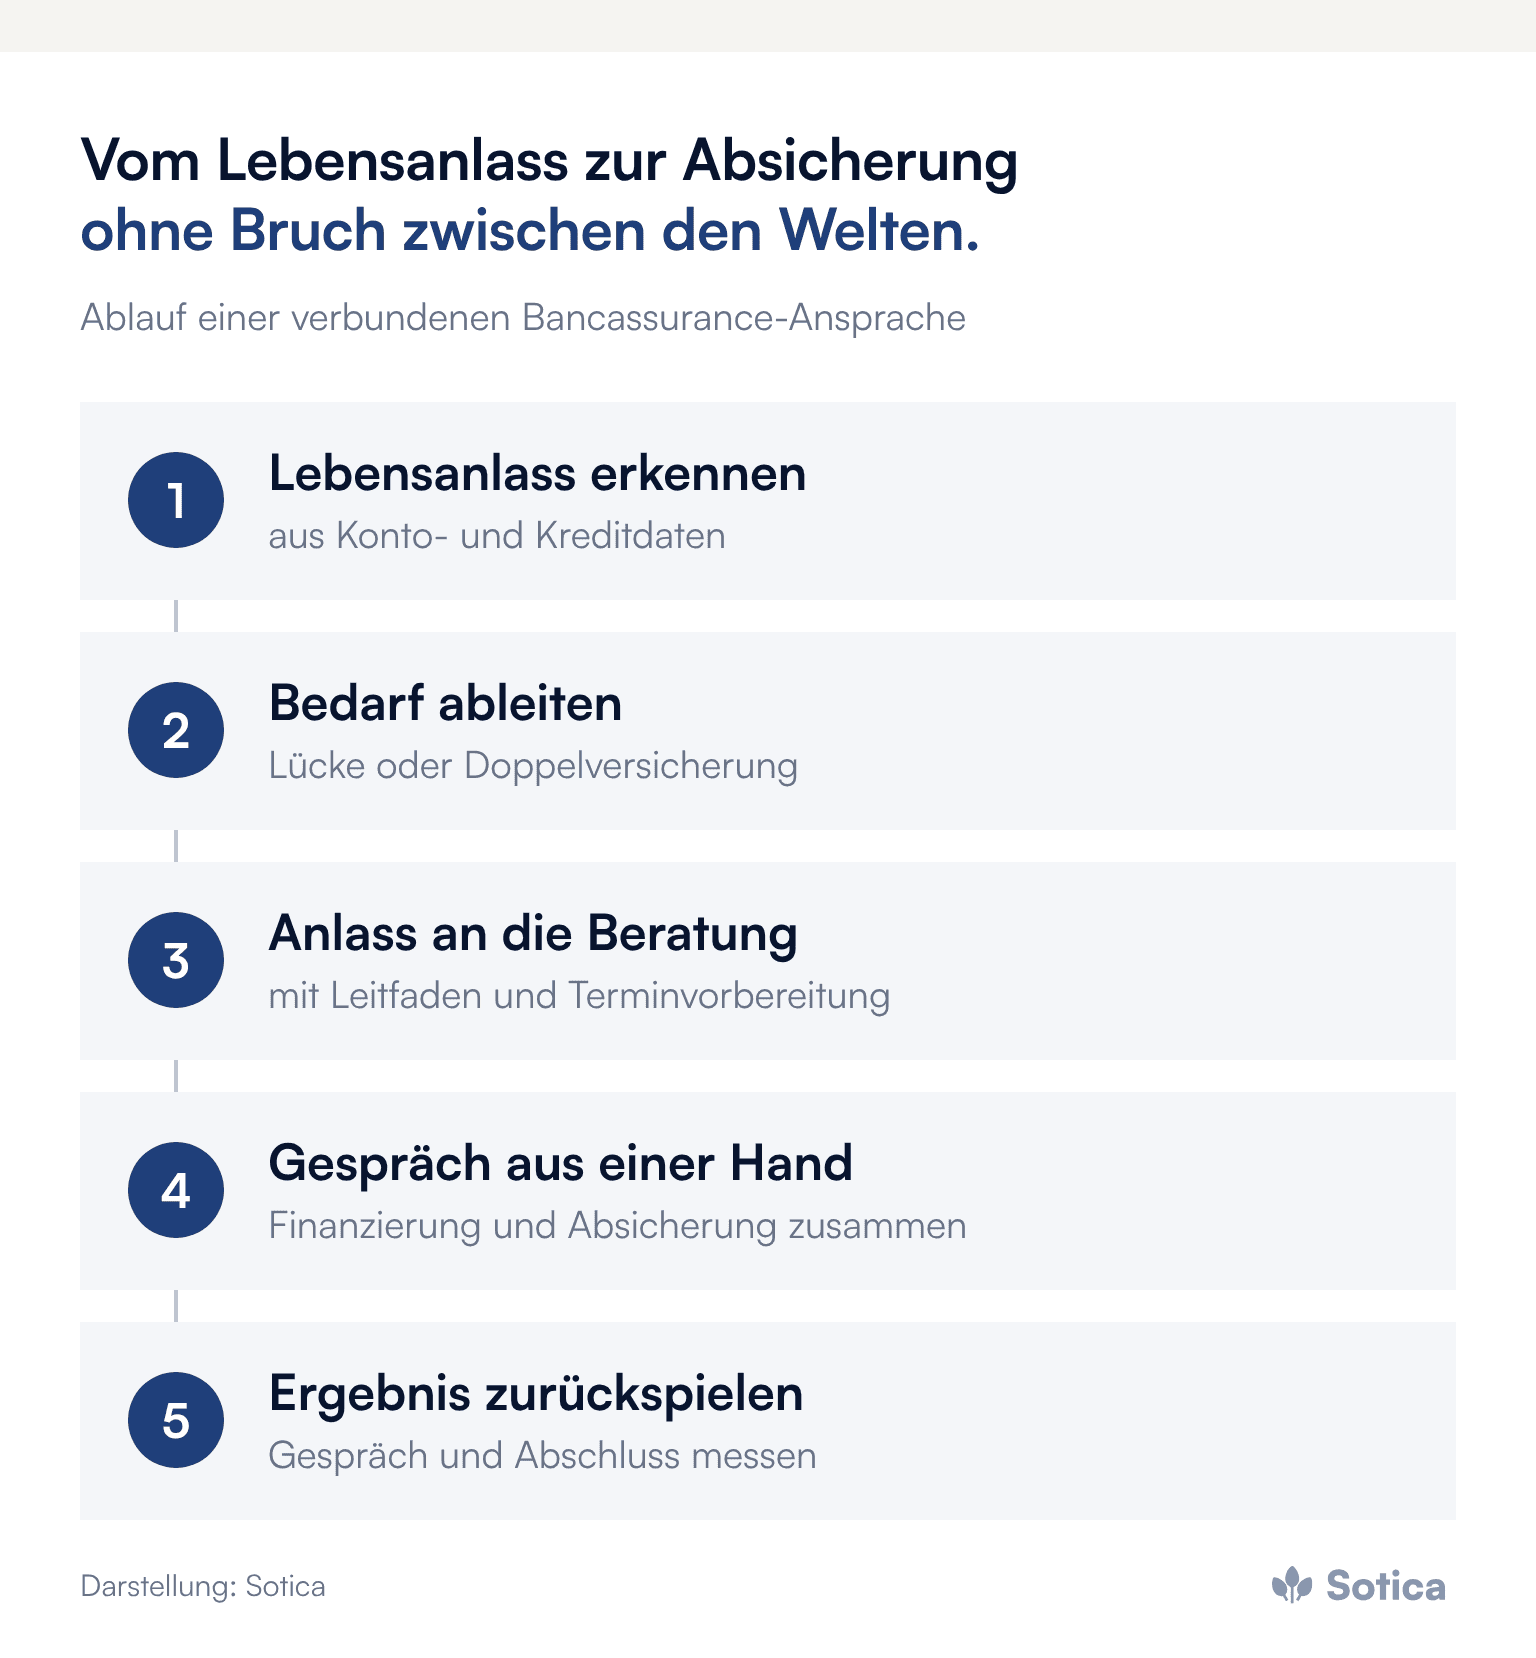
Voraussetzung ist, dass die KI auf verbundene Finanz- und Versicherungsdaten zugreifen kann und ihre Empfehlungen in die Beratung eingebettet sind. Ein ausgespielter Anlass ist noch kein Abschluss; erst das Gespräch hebt den Ertrag. Wie groß die Lücke zwischen Anlass und Beratung in der Praxis sein kann, zeigt der Beitrag zum integrierten Ansprachemanagement in Sparkassen.
Wo verläuft die Grenze zwischen Hilfe und Übergriff?
Dort, wo der Nutzen für den Kunden aus dem Blick gerät. Wenn eine Bank Finanzdaten nutzt, um Versicherungen anzubieten, kann das übergriffig wirken, wenn es nicht behutsam geschieht. Der Kunde muss den Eindruck haben, dass die Bank ihm hilft, nicht dass sie seine Daten ausnutzt.
Eine Empfehlung, die eine echte Lücke im Schutz aufzeigt oder eine Doppelversicherung vermeidet, wird als Hilfe wahrgenommen. Eine Empfehlung, die nur dem Absatz dient, wird durchschaut. Bancassurance gelingt deshalb nur, wenn sie konsequent vom Kundennutzen her gedacht ist, mit geklärten Einwilligungen und einer verständlichen Begründung jeder Empfehlung.
Was muss organisatorisch zusammenfinden?
Anreize, Systeme und Beratung. Wenn Bank und Versicherung als getrennte Welten mit getrennten Zielen operieren, bleibt die Zusammenarbeit oberflächlich, und der Kunde spürt den Zusatzverkauf.
Ein Beispiel macht das greifbar: Kommt eine Kundin wegen einer Anschlussfinanzierung, sieht die Beraterin heute oft weder die bestehende Wohngebäudeversicherung noch deren Deckungssumme. Mit verbundenen Daten wird aus dem Finanzierungstermin ein Gespräch über die Absicherung der Immobilie, ohne dass die Kundin ihre Unterlagen zusammensuchen muss. Die organisatorische Verbindung heißt: Beratende befähigen, beide Welten zu verstehen; Systeme so verbinden, dass Daten fließen; Ziele so setzen, dass der Mehrwert für den Kunden zählt und nicht nur die Stückzahl. Bei allem bleibt der Mensch im Mittelpunkt. Versicherungsentscheidungen berühren Lebensfragen, die ein persönliches Gespräch verlangen; Technik erkennt den Bedarf und bereitet vor, das Vertrauen entsteht im Gespräch.
Was das Management jetzt anstoßen kann
Drei Lebensanlässe priorisieren, in denen Versicherungsbedarf am deutlichsten entsteht, etwa Immobilienfinanzierung, Familiengründung und Ruhestandsplanung.
Bank- und Versicherungsdaten für diese Anlässe zusammenführen und Einwilligungen für die Ansprache klären.
Anlässe in den Beratungsprozess übergeben, mit Gesprächsleitfaden, Terminvorbereitung und Rückmeldung zum Ergebnis.
Ziele und Anreize so ausrichten, dass Absicherungsgespräche gezählt und nicht nur Abschlüsse belohnt werden.
Die Entwicklung von FiDA beobachten, ohne heutige Investitionen davon abhängig zu machen.
Häufige Fragen
Was bedeutet Bancassurance?
Die Verbindung von Bank- und Versicherungsgeschäft, bei der eine Bank Versicherungsprodukte ihrer Kooperations- oder Verbundpartner vermittelt und mit der Finanzberatung verknüpft.
Gilt FiDA bereits?
Nein. Die Kommission hat den Vorschlag im Juni 2023 vorgelegt; laut Verfahrensdatenbank des Europäischen Parlaments ist eine Einigung bislang nicht verzeichnet. Ob und in welchem Umfang Versicherungsdaten erfasst werden, hängt vom Ausgang der Verhandlungen ab.
Wo setzt KI in der Bancassurance an?
Beim Erkennen von Lebensanlässen in Konto- und Kreditdaten und bei der Vorbereitung des Beratungsgesprächs. Die Entscheidung und das Vertrauen bleiben beim Menschen.
Weitere Beiträge zu Anlässen, Kanälen und Beratung bündelt das Dossier Vertrieb & Kundenansprache. Welche Rolle neue Kanäle dabei spielen können, zeigt der Beitrag zu WhatsApp für Banken.
Wie viele Immobilienfinanzierungen im eigenen Institut im vergangenen Jahr ohne Gespräch über Absicherung abgeschlossen wurden, ist meist eine aufschlussreiche erste Zahl. Wir freuen uns über einen ersten Austausch.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


