Insight
BaFin wird KI-Aufsicht: Was jetzt für Institute gilt
Seit Juli 2026 überwacht die BaFin KI im Finanzsektor. Was sie prüft, was als Hochrisiko gilt und was Institute jetzt konkret angehen sollten.
Organisation und Kultur
6 min Lesezeit
Kernaussage
Die Aufsicht prüft KI künftig dort, wo sie längst arbeitet: im Kundendialog und in der Kreditentscheidung. Wer erst bei der Prüfungsankündigung dokumentiert, verteidigt statt zu gestalten.

Die wichtigsten Erkenntnisse
Transparenzpflichten für Chatbots gelten seit August 2026.
Kreditwürdigkeitsprüfung per KI zählt als Hochrisiko.
Ohne KI-Inventar gibt es keine belastbare Einstufung.
Die Aufsicht hat einen neuen Prüfgegenstand
Jahrelang war KI im Finanzsektor ein Thema für Strategiepapiere. Jetzt ist sie ein Prüffeld. Seit dem 29. Juli 2026 ist die BaFin Marktüberwachungsbehörde für KI-Systeme, die in direktem Zusammenhang mit einer regulierten Finanztätigkeit stehen, und kann bei Verstößen gegen die KI-Verordnung Bußgelder verhängen. Für Institute heißt das: Fragen, die bisher intern diskutiert wurden, stellt künftig die Aufsicht, zuerst zu Transparenz, Verboten und KI-Kompetenz, ab Dezember 2027 auch zur Kreditwürdigkeitsprüfung.
Grundlage ist das Gesetz zur Durchführung der europäischen KI-Verordnung, das an diesem Tag in Kraft getreten ist. BaFin-Präsident Mark Branson formuliert den Anspruch in der Pressemitteilung vom selben Tag klar: Die Menschen müssten sich darauf verlassen können, dass ihre Grundrechte beim Einsatz von KI geschützt werden, und niemand dürfe durch KI diskriminiert werden. Die wichtigsten Antworten im Überblick.
Für welche Unternehmen und Systeme ist die BaFin zuständig?
Für KI-Systeme bei Kreditinstituten, Versicherern und anderen beaufsichtigten Finanzunternehmen, sofern das System in direktem Zusammenhang mit einer regulierten Finanztätigkeit steht. Welche Unternehmen erfasst sind, regelt § 2 Absatz 3 des KI-Marktüberwachungs- und Innovationsförderungsgesetzes (KI-MIG): Finanzunternehmen unter Aufsicht der BaFin oder der EZB, dazu einige weitere Akteure.
Die Grenze verläuft an der Finanztätigkeit, nicht an der Technologie. Ein KI-Modell in der Kreditwürdigkeitsprüfung fällt unter die BaFin, KI im Personalmanagement eines Instituts dagegen in die Zuständigkeit der Bundesnetzagentur. Wie die Aufgaben zwischen beiden Behörden verteilt sind, zeigt der Beitrag zur Bundesnetzagentur als KI-Aufsicht.
Was prüft die BaFin schon heute?
Drei Bereiche. Erstens die Verbote nach Artikel 5 der KI-Verordnung, die seit dem 2. Februar 2025 gelten: Die Verordnung zählt neun verbotene Praktiken auf, etwa manipulative oder täuschende Techniken oder das Ausnutzen der Schutzbedürftigkeit von Menschen. Ein Institut, das solche Systeme einsetzt, hat kein Fristenproblem, sondern ein akutes.
Zweitens die Transparenzpflichten nach Artikel 50, anwendbar seit dem 2. August 2026. Menschen müssen erkennen können, dass sie mit einer KI interagieren, und KI-erzeugte Inhalte sind als solche kenntlich zu machen. Die BaFin nennt Chatbots in der Kundenkommunikation ausdrücklich als Beispiel. Ein Chatbot auf der Website ohne klaren Hinweis ist damit kein Schönheitsfehler mehr. Für die maschinenlesbare Kennzeichnung von Inhalten generativer Systeme, die schon vor dem Stichtag im Markt waren, gilt eine Übergangsfrist bis 2. Dezember 2026.
Drittens prüft die BaFin, ob Unternehmen nach Artikel 4 Maßnahmen ergreifen, um die KI-Kompetenz ihrer Beschäftigten zu fördern. Die Aufsicht betont, dass Artikel 4 grundsätzlich alle Personen erfasst, die KI-Systeme betreiben oder nutzen, nicht nur Modellentwicklung und Validierung. Institute sollten ihr Schulungskonzept deshalb adressatengerecht um KI-spezifische Inhalte ergänzen.

Was zählt im Finanzsektor als Hochrisiko-KI?
Zwei Anwendungsfälle aus Anhang III Nummer 5 der KI-Verordnung. Für Banken sind es KI-Systeme zur Kreditwürdigkeitsprüfung und Bonitätsbewertung natürlicher Personen, ausgenommen Systeme zur Aufdeckung von Finanzbetrug. Für Versicherer sind es KI-Systeme zur Risikobewertung und Preisbildung bei natürlichen Personen in der Lebens- und Krankenversicherung.
Die Anforderungen an diese Systeme greifen ab dem 2. Dezember 2027: Risikomanagement, Datenqualität, Dokumentation, Protokollierung und menschliche Aufsicht. Die BaFin empfiehlt ausdrücklich, sich trotzdem frühzeitig damit auseinanderzusetzen, damit die Pflichten fristgerecht erfüllt werden können. Was der verschobene Zeitplan im Einzelnen bedeutet, zeigt der Beitrag zur KI-Verordnung nach dem Omnibus.
Was gilt, wenn ein Institut KI-Systeme nur einkauft?
Dann ist es in der Regel Betreiber, nicht Anbieter, und hat trotzdem eigene Pflichten. Betreiber von Hochrisiko-Systemen müssen das System nach Gebrauchsanweisung einsetzen, eine kompetente menschliche Aufsicht sicherstellen, die Eingabedaten überwachen und die automatisch erzeugten Protokolle mindestens sechs Monate aufbewahren (Artikel 26). Für Kreditwürdigkeitsprüfung und Tarifierung in Leben und Kranken kommt vor dem Einsatz eine Abschätzung der Auswirkungen auf die Grundrechte hinzu (Artikel 27).
Wer ein zugekauftes System wesentlich verändert oder unter eigenem Namen einsetzt, kann selbst zum Anbieter werden und trägt dann den vollen Pflichtenkatalog. Verträge mit Herstellern sollten deshalb regeln, welche Nachweise, Modellinformationen und Änderungsmitteilungen geliefert werden.
Wie will die BaFin die KI-Aufsicht ausüben?
Eng verzahnt mit der laufenden Aufsicht. Die BaFin will die Marktüberwachung für KI-Systeme mit ihrer Unternehmensaufsicht abstimmen. Branson nennt Transparenz, Diskriminierungsfreiheit und ein wirksames Risikomanagement als zentral; Entscheidungen müssten weiterhin von Menschen korrigiert und rückgängig gemacht werden können. Die Verantwortung für den Einsatz von KI liege bei den beaufsichtigten Unternehmen und ihren Geschäftsleitungen.
Für die Umsetzung verweist die BaFin auf die etablierten Rahmenwerke, vor allem DORA. Finanzunternehmen sollten einen Überblick über ihre KI-Systeme haben und wissen, inwieweit die Verordnung für sie gilt; dabei können sie sich am Inventar der Informations- und IKT-Assets orientieren, das DORA ohnehin vorsieht. Auch die neuen Modellanforderungen der MaRisk-Novelle 2026 zielen auf dieselben Fragen: Annahmen, Datenqualität, Validierung und Erklärbarkeit.
Was droht bei Verstößen?
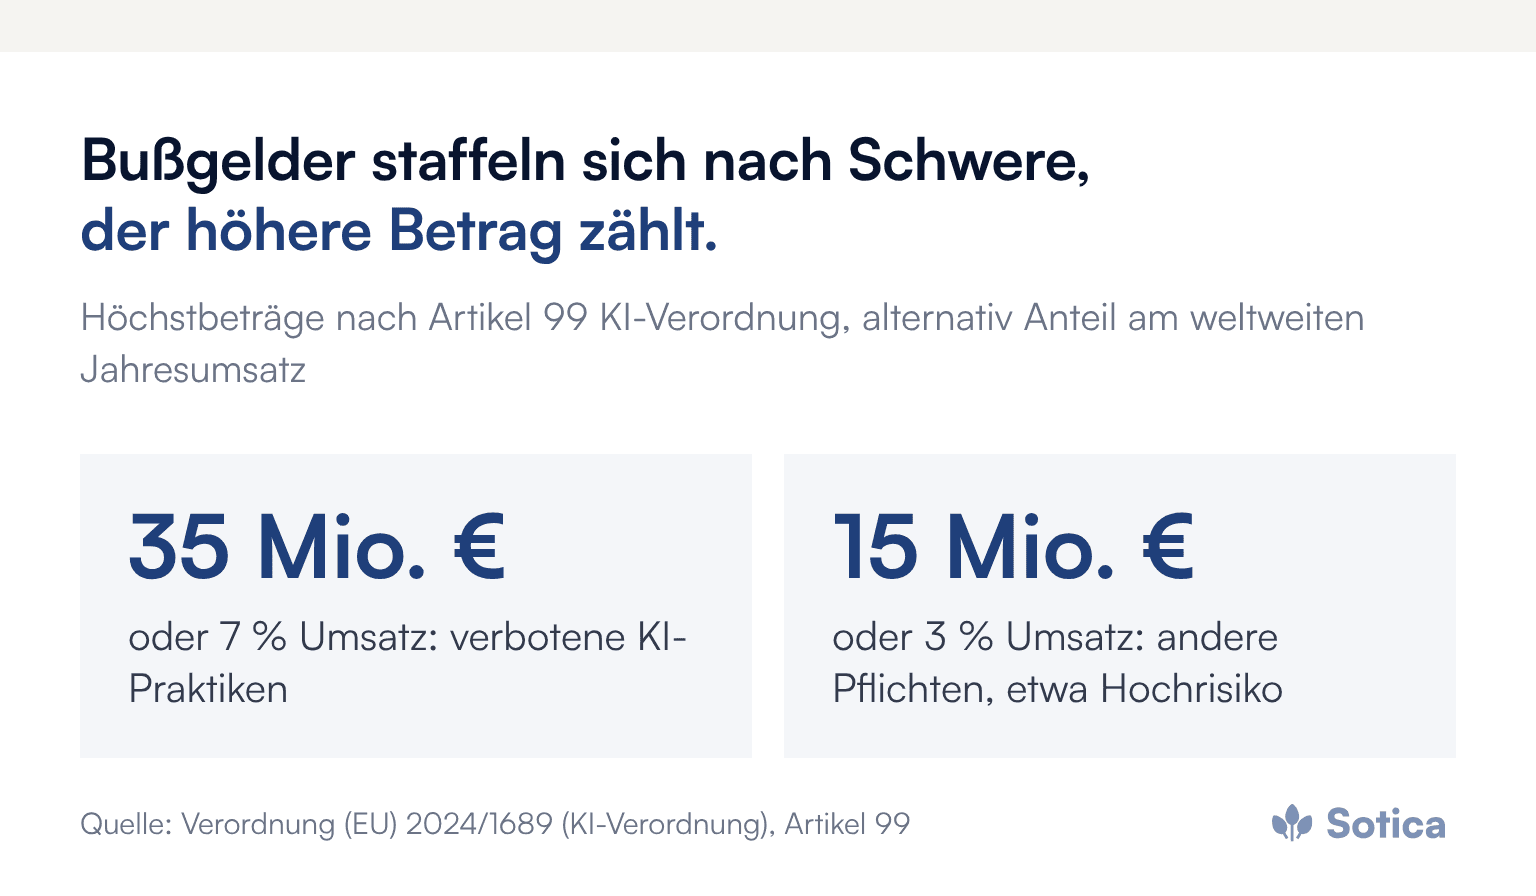
Die KI-Verordnung staffelt die Bußgelder nach Schwere. Für verbotene Praktiken sind es bis zu 35 Millionen Euro oder 7 Prozent des weltweiten Jahresumsatzes, für Verstöße gegen andere Pflichten, etwa Transparenz- oder Hochrisiko-Anforderungen, bis zu 15 Millionen Euro oder 3 Prozent, jeweils der höhere Betrag (Artikel 99). Für unrichtige Auskünfte an Behörden sind es bis zu 7,5 Millionen Euro oder 1 Prozent.
Entscheidender als die Sanktion ist die Systematik dahinter: KI-Compliance wird Teil der laufenden Aufsicht, nicht ein einmaliges Projekt. Die Erfahrung mit anderen Aufsichtsthemen zeigt den typischen Verlauf: erst Abfragen, dann Prüfungsschwerpunkte, dann Feststellungen. Wie die Aufsicht KI-Governance insgesamt einordnet, zeigt der Blick auf die Prioritäten der BaFin bei der KI-Governance.
Was sollte ein Institut jetzt konkret tun?
Ein vollständiges KI-Inventar aufbauen: Welche Systeme laufen, wo, mit welcher Funktion, unter wessen Verantwortung, angelehnt an das IKT-Asset-Inventar nach DORA.
Die Zuständigkeit je System klären: regulierte Finanztätigkeit und damit BaFin oder sonstige Anwendung und damit Bundesnetzagentur.
Transparenzpflichten prüfen und umsetzen, von Chatbots über Sprachassistenten bis zu KI-erzeugten Inhalten in Marketing und Kundenkommunikation.
Das Schulungskonzept um KI-Kompetenz ergänzen und die Maßnahmen dokumentieren.
Hochrisiko-Kandidaten früh vorbereiten: Dokumentation, menschliche Aufsicht und Protokollierung für Kreditwürdigkeitsprüfung und Tarifierung.
Häufige Fragen
Seit wann ist die BaFin für KI zuständig?
Seit dem 29. Juli 2026, als das Gesetz zur Durchführung der KI-Verordnung in Kraft trat. Die BaFin ist seitdem Marktüberwachungsbehörde für KI-Systeme mit direktem Bezug zu regulierten Finanztätigkeiten.
Ist ein Chatbot im Kundenservice ein Hochrisiko-System?
In der Regel nicht. Er unterliegt aber seit dem 2. August 2026 den Transparenzpflichten nach Artikel 50: Kundinnen und Kunden müssen erkennen können, dass sie mit einer KI sprechen.
Fällt KI zur Betrugserkennung unter die Hochrisiko-Regeln?
Nein. Anhang III nimmt KI-Systeme zur Aufdeckung von Finanzbetrug ausdrücklich von der Hochrisiko-Kategorie der Kreditwürdigkeitsprüfung aus.
Weitere Beiträge zu KI-Verordnung, DORA und Aufsicht bündelt das Dossier Regulierung & Resilienz.
Ob die erste Abfrage der Aufsicht gelassen beantwortet werden kann, hängt meist an einer Liste, die es in vielen Instituten noch nicht gibt. Wir freuen uns über ein erstes Kennenlerngespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Transparenzpflichten für Chatbots gelten seit August 2026.
Kreditwürdigkeitsprüfung per KI zählt als Hochrisiko.
Ohne KI-Inventar gibt es keine belastbare Einstufung.
Die Aufsicht hat einen neuen Prüfgegenstand
Jahrelang war KI im Finanzsektor ein Thema für Strategiepapiere. Jetzt ist sie ein Prüffeld. Seit dem 29. Juli 2026 ist die BaFin Marktüberwachungsbehörde für KI-Systeme, die in direktem Zusammenhang mit einer regulierten Finanztätigkeit stehen, und kann bei Verstößen gegen die KI-Verordnung Bußgelder verhängen. Für Institute heißt das: Fragen, die bisher intern diskutiert wurden, stellt künftig die Aufsicht, zuerst zu Transparenz, Verboten und KI-Kompetenz, ab Dezember 2027 auch zur Kreditwürdigkeitsprüfung.
Grundlage ist das Gesetz zur Durchführung der europäischen KI-Verordnung, das an diesem Tag in Kraft getreten ist. BaFin-Präsident Mark Branson formuliert den Anspruch in der Pressemitteilung vom selben Tag klar: Die Menschen müssten sich darauf verlassen können, dass ihre Grundrechte beim Einsatz von KI geschützt werden, und niemand dürfe durch KI diskriminiert werden. Die wichtigsten Antworten im Überblick.
Für welche Unternehmen und Systeme ist die BaFin zuständig?
Für KI-Systeme bei Kreditinstituten, Versicherern und anderen beaufsichtigten Finanzunternehmen, sofern das System in direktem Zusammenhang mit einer regulierten Finanztätigkeit steht. Welche Unternehmen erfasst sind, regelt § 2 Absatz 3 des KI-Marktüberwachungs- und Innovationsförderungsgesetzes (KI-MIG): Finanzunternehmen unter Aufsicht der BaFin oder der EZB, dazu einige weitere Akteure.
Die Grenze verläuft an der Finanztätigkeit, nicht an der Technologie. Ein KI-Modell in der Kreditwürdigkeitsprüfung fällt unter die BaFin, KI im Personalmanagement eines Instituts dagegen in die Zuständigkeit der Bundesnetzagentur. Wie die Aufgaben zwischen beiden Behörden verteilt sind, zeigt der Beitrag zur Bundesnetzagentur als KI-Aufsicht.
Was prüft die BaFin schon heute?
Drei Bereiche. Erstens die Verbote nach Artikel 5 der KI-Verordnung, die seit dem 2. Februar 2025 gelten: Die Verordnung zählt neun verbotene Praktiken auf, etwa manipulative oder täuschende Techniken oder das Ausnutzen der Schutzbedürftigkeit von Menschen. Ein Institut, das solche Systeme einsetzt, hat kein Fristenproblem, sondern ein akutes.
Zweitens die Transparenzpflichten nach Artikel 50, anwendbar seit dem 2. August 2026. Menschen müssen erkennen können, dass sie mit einer KI interagieren, und KI-erzeugte Inhalte sind als solche kenntlich zu machen. Die BaFin nennt Chatbots in der Kundenkommunikation ausdrücklich als Beispiel. Ein Chatbot auf der Website ohne klaren Hinweis ist damit kein Schönheitsfehler mehr. Für die maschinenlesbare Kennzeichnung von Inhalten generativer Systeme, die schon vor dem Stichtag im Markt waren, gilt eine Übergangsfrist bis 2. Dezember 2026.
Drittens prüft die BaFin, ob Unternehmen nach Artikel 4 Maßnahmen ergreifen, um die KI-Kompetenz ihrer Beschäftigten zu fördern. Die Aufsicht betont, dass Artikel 4 grundsätzlich alle Personen erfasst, die KI-Systeme betreiben oder nutzen, nicht nur Modellentwicklung und Validierung. Institute sollten ihr Schulungskonzept deshalb adressatengerecht um KI-spezifische Inhalte ergänzen.
Was zählt im Finanzsektor als Hochrisiko-KI?
Zwei Anwendungsfälle aus Anhang III Nummer 5 der KI-Verordnung. Für Banken sind es KI-Systeme zur Kreditwürdigkeitsprüfung und Bonitätsbewertung natürlicher Personen, ausgenommen Systeme zur Aufdeckung von Finanzbetrug. Für Versicherer sind es KI-Systeme zur Risikobewertung und Preisbildung bei natürlichen Personen in der Lebens- und Krankenversicherung.
Die Anforderungen an diese Systeme greifen ab dem 2. Dezember 2027: Risikomanagement, Datenqualität, Dokumentation, Protokollierung und menschliche Aufsicht. Die BaFin empfiehlt ausdrücklich, sich trotzdem frühzeitig damit auseinanderzusetzen, damit die Pflichten fristgerecht erfüllt werden können. Was der verschobene Zeitplan im Einzelnen bedeutet, zeigt der Beitrag zur KI-Verordnung nach dem Omnibus.
Was gilt, wenn ein Institut KI-Systeme nur einkauft?
Dann ist es in der Regel Betreiber, nicht Anbieter, und hat trotzdem eigene Pflichten. Betreiber von Hochrisiko-Systemen müssen das System nach Gebrauchsanweisung einsetzen, eine kompetente menschliche Aufsicht sicherstellen, die Eingabedaten überwachen und die automatisch erzeugten Protokolle mindestens sechs Monate aufbewahren (Artikel 26). Für Kreditwürdigkeitsprüfung und Tarifierung in Leben und Kranken kommt vor dem Einsatz eine Abschätzung der Auswirkungen auf die Grundrechte hinzu (Artikel 27).
Wer ein zugekauftes System wesentlich verändert oder unter eigenem Namen einsetzt, kann selbst zum Anbieter werden und trägt dann den vollen Pflichtenkatalog. Verträge mit Herstellern sollten deshalb regeln, welche Nachweise, Modellinformationen und Änderungsmitteilungen geliefert werden.
Wie will die BaFin die KI-Aufsicht ausüben?
Eng verzahnt mit der laufenden Aufsicht. Die BaFin will die Marktüberwachung für KI-Systeme mit ihrer Unternehmensaufsicht abstimmen. Branson nennt Transparenz, Diskriminierungsfreiheit und ein wirksames Risikomanagement als zentral; Entscheidungen müssten weiterhin von Menschen korrigiert und rückgängig gemacht werden können. Die Verantwortung für den Einsatz von KI liege bei den beaufsichtigten Unternehmen und ihren Geschäftsleitungen.
Für die Umsetzung verweist die BaFin auf die etablierten Rahmenwerke, vor allem DORA. Finanzunternehmen sollten einen Überblick über ihre KI-Systeme haben und wissen, inwieweit die Verordnung für sie gilt; dabei können sie sich am Inventar der Informations- und IKT-Assets orientieren, das DORA ohnehin vorsieht. Auch die neuen Modellanforderungen der MaRisk-Novelle 2026 zielen auf dieselben Fragen: Annahmen, Datenqualität, Validierung und Erklärbarkeit.
Was droht bei Verstößen?
Die KI-Verordnung staffelt die Bußgelder nach Schwere. Für verbotene Praktiken sind es bis zu 35 Millionen Euro oder 7 Prozent des weltweiten Jahresumsatzes, für Verstöße gegen andere Pflichten, etwa Transparenz- oder Hochrisiko-Anforderungen, bis zu 15 Millionen Euro oder 3 Prozent, jeweils der höhere Betrag (Artikel 99). Für unrichtige Auskünfte an Behörden sind es bis zu 7,5 Millionen Euro oder 1 Prozent.
Entscheidender als die Sanktion ist die Systematik dahinter: KI-Compliance wird Teil der laufenden Aufsicht, nicht ein einmaliges Projekt. Die Erfahrung mit anderen Aufsichtsthemen zeigt den typischen Verlauf: erst Abfragen, dann Prüfungsschwerpunkte, dann Feststellungen. Wie die Aufsicht KI-Governance insgesamt einordnet, zeigt der Blick auf die Prioritäten der BaFin bei der KI-Governance.
Was sollte ein Institut jetzt konkret tun?
Ein vollständiges KI-Inventar aufbauen: Welche Systeme laufen, wo, mit welcher Funktion, unter wessen Verantwortung, angelehnt an das IKT-Asset-Inventar nach DORA.
Die Zuständigkeit je System klären: regulierte Finanztätigkeit und damit BaFin oder sonstige Anwendung und damit Bundesnetzagentur.
Transparenzpflichten prüfen und umsetzen, von Chatbots über Sprachassistenten bis zu KI-erzeugten Inhalten in Marketing und Kundenkommunikation.
Das Schulungskonzept um KI-Kompetenz ergänzen und die Maßnahmen dokumentieren.
Hochrisiko-Kandidaten früh vorbereiten: Dokumentation, menschliche Aufsicht und Protokollierung für Kreditwürdigkeitsprüfung und Tarifierung.
Häufige Fragen
Seit wann ist die BaFin für KI zuständig?
Seit dem 29. Juli 2026, als das Gesetz zur Durchführung der KI-Verordnung in Kraft trat. Die BaFin ist seitdem Marktüberwachungsbehörde für KI-Systeme mit direktem Bezug zu regulierten Finanztätigkeiten.
Ist ein Chatbot im Kundenservice ein Hochrisiko-System?
In der Regel nicht. Er unterliegt aber seit dem 2. August 2026 den Transparenzpflichten nach Artikel 50: Kundinnen und Kunden müssen erkennen können, dass sie mit einer KI sprechen.
Fällt KI zur Betrugserkennung unter die Hochrisiko-Regeln?
Nein. Anhang III nimmt KI-Systeme zur Aufdeckung von Finanzbetrug ausdrücklich von der Hochrisiko-Kategorie der Kreditwürdigkeitsprüfung aus.
Weitere Beiträge zu KI-Verordnung, DORA und Aufsicht bündelt das Dossier Regulierung & Resilienz.
Ob die erste Abfrage der Aufsicht gelassen beantwortet werden kann, hängt meist an einer Liste, die es in vielen Instituten noch nicht gibt. Wir freuen uns über ein erstes Kennenlerngespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Transparenzpflichten für Chatbots gelten seit August 2026.
Kreditwürdigkeitsprüfung per KI zählt als Hochrisiko.
Ohne KI-Inventar gibt es keine belastbare Einstufung.
Die Aufsicht hat einen neuen Prüfgegenstand
Jahrelang war KI im Finanzsektor ein Thema für Strategiepapiere. Jetzt ist sie ein Prüffeld. Seit dem 29. Juli 2026 ist die BaFin Marktüberwachungsbehörde für KI-Systeme, die in direktem Zusammenhang mit einer regulierten Finanztätigkeit stehen, und kann bei Verstößen gegen die KI-Verordnung Bußgelder verhängen. Für Institute heißt das: Fragen, die bisher intern diskutiert wurden, stellt künftig die Aufsicht, zuerst zu Transparenz, Verboten und KI-Kompetenz, ab Dezember 2027 auch zur Kreditwürdigkeitsprüfung.
Grundlage ist das Gesetz zur Durchführung der europäischen KI-Verordnung, das an diesem Tag in Kraft getreten ist. BaFin-Präsident Mark Branson formuliert den Anspruch in der Pressemitteilung vom selben Tag klar: Die Menschen müssten sich darauf verlassen können, dass ihre Grundrechte beim Einsatz von KI geschützt werden, und niemand dürfe durch KI diskriminiert werden. Die wichtigsten Antworten im Überblick.
Für welche Unternehmen und Systeme ist die BaFin zuständig?
Für KI-Systeme bei Kreditinstituten, Versicherern und anderen beaufsichtigten Finanzunternehmen, sofern das System in direktem Zusammenhang mit einer regulierten Finanztätigkeit steht. Welche Unternehmen erfasst sind, regelt § 2 Absatz 3 des KI-Marktüberwachungs- und Innovationsförderungsgesetzes (KI-MIG): Finanzunternehmen unter Aufsicht der BaFin oder der EZB, dazu einige weitere Akteure.
Die Grenze verläuft an der Finanztätigkeit, nicht an der Technologie. Ein KI-Modell in der Kreditwürdigkeitsprüfung fällt unter die BaFin, KI im Personalmanagement eines Instituts dagegen in die Zuständigkeit der Bundesnetzagentur. Wie die Aufgaben zwischen beiden Behörden verteilt sind, zeigt der Beitrag zur Bundesnetzagentur als KI-Aufsicht.
Was prüft die BaFin schon heute?
Drei Bereiche. Erstens die Verbote nach Artikel 5 der KI-Verordnung, die seit dem 2. Februar 2025 gelten: Die Verordnung zählt neun verbotene Praktiken auf, etwa manipulative oder täuschende Techniken oder das Ausnutzen der Schutzbedürftigkeit von Menschen. Ein Institut, das solche Systeme einsetzt, hat kein Fristenproblem, sondern ein akutes.
Zweitens die Transparenzpflichten nach Artikel 50, anwendbar seit dem 2. August 2026. Menschen müssen erkennen können, dass sie mit einer KI interagieren, und KI-erzeugte Inhalte sind als solche kenntlich zu machen. Die BaFin nennt Chatbots in der Kundenkommunikation ausdrücklich als Beispiel. Ein Chatbot auf der Website ohne klaren Hinweis ist damit kein Schönheitsfehler mehr. Für die maschinenlesbare Kennzeichnung von Inhalten generativer Systeme, die schon vor dem Stichtag im Markt waren, gilt eine Übergangsfrist bis 2. Dezember 2026.
Drittens prüft die BaFin, ob Unternehmen nach Artikel 4 Maßnahmen ergreifen, um die KI-Kompetenz ihrer Beschäftigten zu fördern. Die Aufsicht betont, dass Artikel 4 grundsätzlich alle Personen erfasst, die KI-Systeme betreiben oder nutzen, nicht nur Modellentwicklung und Validierung. Institute sollten ihr Schulungskonzept deshalb adressatengerecht um KI-spezifische Inhalte ergänzen.
Was zählt im Finanzsektor als Hochrisiko-KI?
Zwei Anwendungsfälle aus Anhang III Nummer 5 der KI-Verordnung. Für Banken sind es KI-Systeme zur Kreditwürdigkeitsprüfung und Bonitätsbewertung natürlicher Personen, ausgenommen Systeme zur Aufdeckung von Finanzbetrug. Für Versicherer sind es KI-Systeme zur Risikobewertung und Preisbildung bei natürlichen Personen in der Lebens- und Krankenversicherung.
Die Anforderungen an diese Systeme greifen ab dem 2. Dezember 2027: Risikomanagement, Datenqualität, Dokumentation, Protokollierung und menschliche Aufsicht. Die BaFin empfiehlt ausdrücklich, sich trotzdem frühzeitig damit auseinanderzusetzen, damit die Pflichten fristgerecht erfüllt werden können. Was der verschobene Zeitplan im Einzelnen bedeutet, zeigt der Beitrag zur KI-Verordnung nach dem Omnibus.
Was gilt, wenn ein Institut KI-Systeme nur einkauft?
Dann ist es in der Regel Betreiber, nicht Anbieter, und hat trotzdem eigene Pflichten. Betreiber von Hochrisiko-Systemen müssen das System nach Gebrauchsanweisung einsetzen, eine kompetente menschliche Aufsicht sicherstellen, die Eingabedaten überwachen und die automatisch erzeugten Protokolle mindestens sechs Monate aufbewahren (Artikel 26). Für Kreditwürdigkeitsprüfung und Tarifierung in Leben und Kranken kommt vor dem Einsatz eine Abschätzung der Auswirkungen auf die Grundrechte hinzu (Artikel 27).
Wer ein zugekauftes System wesentlich verändert oder unter eigenem Namen einsetzt, kann selbst zum Anbieter werden und trägt dann den vollen Pflichtenkatalog. Verträge mit Herstellern sollten deshalb regeln, welche Nachweise, Modellinformationen und Änderungsmitteilungen geliefert werden.
Wie will die BaFin die KI-Aufsicht ausüben?
Eng verzahnt mit der laufenden Aufsicht. Die BaFin will die Marktüberwachung für KI-Systeme mit ihrer Unternehmensaufsicht abstimmen. Branson nennt Transparenz, Diskriminierungsfreiheit und ein wirksames Risikomanagement als zentral; Entscheidungen müssten weiterhin von Menschen korrigiert und rückgängig gemacht werden können. Die Verantwortung für den Einsatz von KI liege bei den beaufsichtigten Unternehmen und ihren Geschäftsleitungen.
Für die Umsetzung verweist die BaFin auf die etablierten Rahmenwerke, vor allem DORA. Finanzunternehmen sollten einen Überblick über ihre KI-Systeme haben und wissen, inwieweit die Verordnung für sie gilt; dabei können sie sich am Inventar der Informations- und IKT-Assets orientieren, das DORA ohnehin vorsieht. Auch die neuen Modellanforderungen der MaRisk-Novelle 2026 zielen auf dieselben Fragen: Annahmen, Datenqualität, Validierung und Erklärbarkeit.
Was droht bei Verstößen?
Die KI-Verordnung staffelt die Bußgelder nach Schwere. Für verbotene Praktiken sind es bis zu 35 Millionen Euro oder 7 Prozent des weltweiten Jahresumsatzes, für Verstöße gegen andere Pflichten, etwa Transparenz- oder Hochrisiko-Anforderungen, bis zu 15 Millionen Euro oder 3 Prozent, jeweils der höhere Betrag (Artikel 99). Für unrichtige Auskünfte an Behörden sind es bis zu 7,5 Millionen Euro oder 1 Prozent.
Entscheidender als die Sanktion ist die Systematik dahinter: KI-Compliance wird Teil der laufenden Aufsicht, nicht ein einmaliges Projekt. Die Erfahrung mit anderen Aufsichtsthemen zeigt den typischen Verlauf: erst Abfragen, dann Prüfungsschwerpunkte, dann Feststellungen. Wie die Aufsicht KI-Governance insgesamt einordnet, zeigt der Blick auf die Prioritäten der BaFin bei der KI-Governance.
Was sollte ein Institut jetzt konkret tun?
Ein vollständiges KI-Inventar aufbauen: Welche Systeme laufen, wo, mit welcher Funktion, unter wessen Verantwortung, angelehnt an das IKT-Asset-Inventar nach DORA.
Die Zuständigkeit je System klären: regulierte Finanztätigkeit und damit BaFin oder sonstige Anwendung und damit Bundesnetzagentur.
Transparenzpflichten prüfen und umsetzen, von Chatbots über Sprachassistenten bis zu KI-erzeugten Inhalten in Marketing und Kundenkommunikation.
Das Schulungskonzept um KI-Kompetenz ergänzen und die Maßnahmen dokumentieren.
Hochrisiko-Kandidaten früh vorbereiten: Dokumentation, menschliche Aufsicht und Protokollierung für Kreditwürdigkeitsprüfung und Tarifierung.
Häufige Fragen
Seit wann ist die BaFin für KI zuständig?
Seit dem 29. Juli 2026, als das Gesetz zur Durchführung der KI-Verordnung in Kraft trat. Die BaFin ist seitdem Marktüberwachungsbehörde für KI-Systeme mit direktem Bezug zu regulierten Finanztätigkeiten.
Ist ein Chatbot im Kundenservice ein Hochrisiko-System?
In der Regel nicht. Er unterliegt aber seit dem 2. August 2026 den Transparenzpflichten nach Artikel 50: Kundinnen und Kunden müssen erkennen können, dass sie mit einer KI sprechen.
Fällt KI zur Betrugserkennung unter die Hochrisiko-Regeln?
Nein. Anhang III nimmt KI-Systeme zur Aufdeckung von Finanzbetrug ausdrücklich von der Hochrisiko-Kategorie der Kreditwürdigkeitsprüfung aus.
Weitere Beiträge zu KI-Verordnung, DORA und Aufsicht bündelt das Dossier Regulierung & Resilienz.
Ob die erste Abfrage der Aufsicht gelassen beantwortet werden kann, hängt meist an einer Liste, die es in vielen Instituten noch nicht gibt. Wir freuen uns über ein erstes Kennenlerngespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


