Insight
KI-Wirkung messen: welche Kennzahlen Versicherer im Betrieb brauchen
42 Prozent der Versicherer erfassen keine KI-Kennzahlen. Welche drei Kennzahlen den Nutzen im Betrieb sichtbar und steuerbar machen.
KI & Digitalisierung
6 min Lesezeit
Kernaussage
Ohne Ausgangswert, gemeinsame Definition und fachlichen Eigentümer je Anwendungsfall bleibt die Wirkung von KI eine Behauptung. Erst gemessene Wirkung erlaubt die Entscheidung über Ausbau oder Einstellung.

Die wichtigsten Erkenntnisse
Die KI-Lücke ist vor allem eine Messlücke
Drei Kennzahlen reichen für den Start
Jeder Anwendungsfall braucht einen Eigentümer
Die KI-Lücke der Versicherer ist eine Messlücke
In vielen Versicherungsunternehmen laufen KI-Anwendungen in Schaden, Posteingang und Vertrieb, doch auf die Frage, was sie im letzten Quartal bewirkt haben, folgt selten eine Zahl. Der neue Branchenreport von Capgemini legt nahe, dass genau hier der Unterschied zwischen Vorreitern und dem Rest der Branche liegt.
KI wirkt in einem Versicherungsunternehmen nur so weit, wie ihre Wirkung im Betrieb gemessen wird: Ohne Ausgangswert, gemeinsame Kennzahlendefinition und fachliche Verantwortung je Anwendungsfall lässt sich weder entscheiden, was skaliert wird, noch belegen, was bereits erreicht ist.
Was der Capgemini-Report zeigt
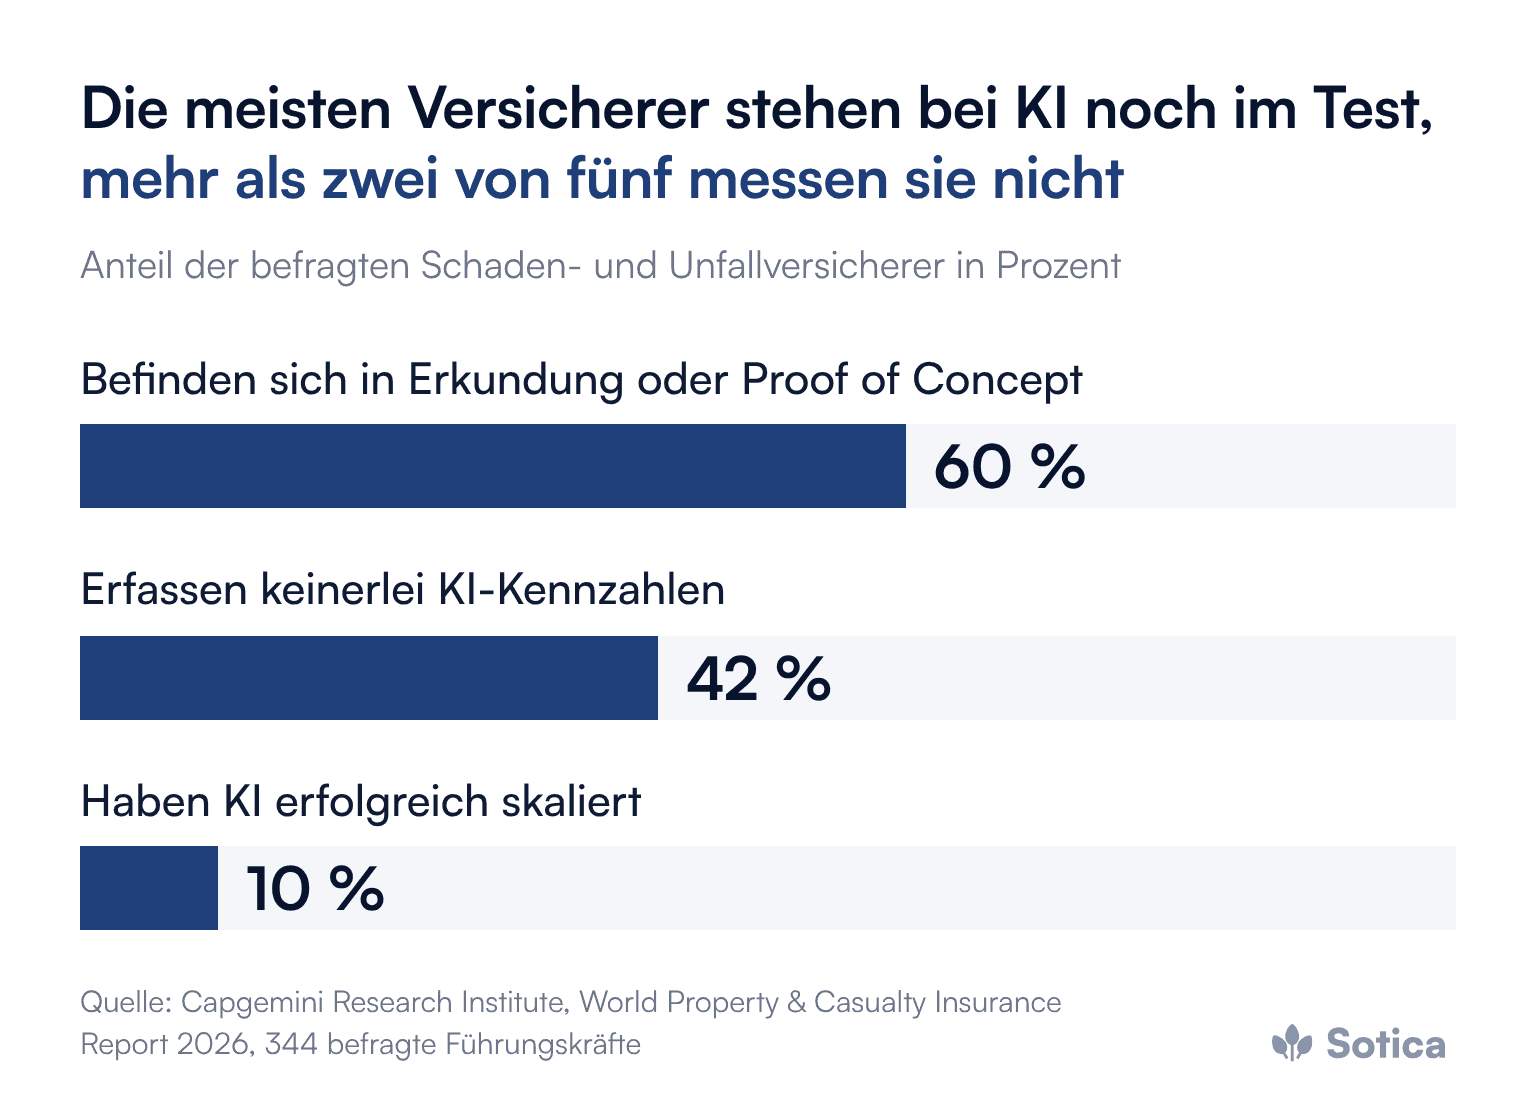
Der „World Property and Casualty Insurance Report 2026“ des Capgemini Research Institute, veröffentlicht im Mai 2026, beruht auf Befragungen von 344 Führungskräften aus Schaden- und Unfallversicherern, 809 Beschäftigten aus Underwriting, Schaden, Vertrieb und Kundenservice sowie 1.113 Versicherungsnehmern in Amerika, Europa und Asien-Pazifik. Nach dem Report haben nur 10 Prozent der Versicherer KI erfolgreich skaliert. 60 Prozent befinden sich noch in der Erkundungs- oder Proof-of-Concept-Phase, und 42 Prozent erfassen keinerlei KI-Kennzahlen.
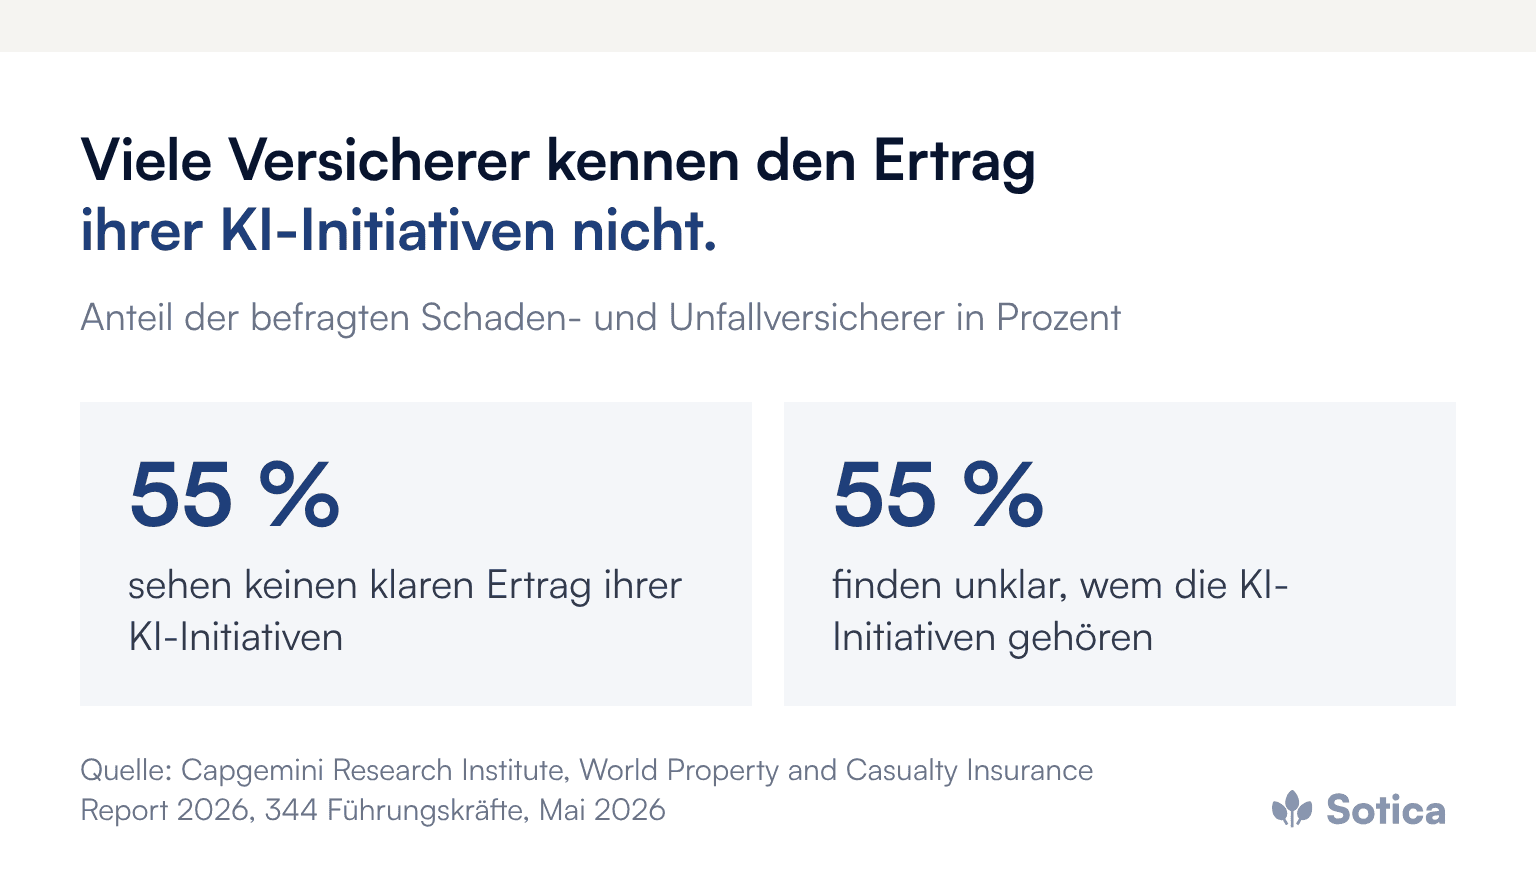
Die skalierenden Vorreiter erzielen laut Report auf Basis selbst berichteter Finanzzahlen für 2021 bis 2024 ein um bis zu 21 Prozent höheres Umsatzwachstum und über drei Jahre einen um rund 51 Prozent stärkeren Kursanstieg als ihre Wettbewerber. Wie diese Gruppe arbeitet, beschreibt der Beitrag „21 Prozent mehr Umsatzwachstum: Was KI-Vorreiter unter Versicherern anders machen“. Für die Steuerung ist ein anderer Teil des Reports aufschlussreicher: 55 Prozent der Versicherer sehen keinen klaren Ertrag ihrer KI-Initiativen, und ebenfalls 55 Prozent finden unklar, wem diese Initiativen gehören.
Warum entsteht die Messlücke?
Sie entsteht aus drei Konstruktionsfehlern, die in vielen Unternehmen zusammenkommen. Erstens starten KI-Vorhaben als Innovationsprojekte außerhalb der Linie, und Innovationsbudgets werden traditionell an Aktivität gemessen, nicht an Wirkung. Zweitens fehlen die Ausgangswerte: Wer vor der Einführung nie erfasst hat, wie lange eine Schadenanlage dauert oder wie viele Vorgänge manuell nachbearbeitet werden, kann eine Verbesserung später nicht nachweisen, selbst wenn sie existiert.
Drittens ist die Verantwortung für die Messung ungeklärt. Die IT misst Verfügbarkeit und Antwortzeiten, der Fachbereich seine gewohnten Produktionszahlen, und die Wirkung der KI fällt genau zwischen beide Zuständigkeiten. Die 55 Prozent mit unklarer Zuständigkeit aus dem Capgemini-Report beschreiben dieses Muster in einer Zahl.
Welche Kennzahlen gehören in den Betrieb?
Für den Start reichen drei Kennzahlen je Anwendungsfall, erhoben vor und nach der Einführung und danach monatlich:

Durchlaufzeit je Vorgang: die Zeit vom Eingang bis zum Abschluss eines Vorgangs, etwa einer Schadenanlage oder eines Posteingangs, getrennt nach Bearbeitungszeit und Liegezeit.
Dunkelverarbeitungsquote: der Anteil der Vorgänge, die ohne manuellen Eingriff vollständig durchlaufen. Sie zeigt, wie viel Arbeit tatsächlich entfällt.
Korrekturquote: wie oft Beschäftigte Ergebnisse des Systems ändern müssen. Diese Zahl ist die ehrlichste von allen, weil sie zeigt, ob ein System Arbeit abnimmt oder nur verlagert.
Entscheidend ist, dass alle Anwendungsfälle nach derselben Definition messen. Eine Durchlaufzeit, die in einem Prozess die reine Bearbeitungszeit und im nächsten die gesamte Liegezeit erfasst, erzeugt Zahlen, die nebeneinander wertlos sind. Ein knappes, gemeinsames Kennzahlenlexikon von einer Seite ist deshalb die unscheinbarste und zugleich wirksamste Investition in die KI-Steuerung. Wie daraus vor dem Start ein belastbarer Business Case wird, zeigt der Beitrag „Den Business Case für KI rechnen“.
Warum reicht die Sicht aus dem Lenkungsausschuss nicht?
Weil die Wirkung erst bei den Beschäftigten entsteht, die mit den Systemen arbeiten. Der Capgemini-Report hat Führungskräfte, Beschäftigte und Versicherungsnehmer getrennt befragt. Von den Beschäftigten mit Zugang zu KI-Tools sagen 47 Prozent, dass sich ihr Arbeitstag auch nach 18 Monaten Nutzung nicht verändert hat; nur 14 Prozent ist sehr klar, wie KI in ihre Arbeit passt.
Ein Grund liegt in der Verteilung der Mittel. Nach dem Report fließen beim durchschnittlichen Schaden- und Unfallversicherer 72 Prozent der KI-Investitionen in Technologie und Infrastruktur und nur 28 Prozent in Veränderungsmanagement einschließlich Grundschulungen. Die Vorreiter investieren nach Capgemini fast viermal so häufig in Veränderungsmanagement, das über Basisschulungen hinausgeht.
Für das Management ist das ein Hinweis, die eigene Informationslage zu prüfen. Ein halber Tag im Schadenteam mit der Frage, welche Systeme tatsächlich genutzt und welche umgangen werden, liefert oft ein genaueres Bild als das Quartalsreporting. Nutzungsquote und Korrekturquote gehören deshalb neben die Prozesskennzahlen in jeden KI-Bericht.
Wie wird aus Messen Steuern?
Kennzahlen sind kein Selbstzweck, sondern die Grundlage für die eigentliche Entscheidung: Welche Anwendungsfälle werden ausgebaut, welche eingestellt? Diese Entscheidung braucht einen festen Rhythmus, etwa quartalsweise, und eine Regel, nach der Vorhaben ohne messbare Wirkung beendet und erfolgreiche verstärkt werden.
Organisatorisch ist die Lösung einfach: Jeder Anwendungsfall bekommt bei der Freigabe einen fachlichen Eigentümer, der Ausgangswert, Zielwert und Berichtsrhythmus verantwortet. Ohne diese Festlegung gibt es keine Freigabe. Wie Governance mitwächst, wenn aus einzelnen Vorhaben ein Portfolio wird, beschreibt der Beitrag zur Skalierung von KI-Governance. Dass der Weg vom Pilot in die Fläche in der Assekuranz gerade an der Prozessarbeit hängt, zeigt der Beitrag „2026, das Jahr der Umsetzung“.
Was gilt für Maklerunternehmen und Vertriebsorganisationen?
Dieselbe Logik. Auch dort laufen KI-Anwendungen, von der Angebotsaufbereitung über die Bestandsanalyse bis zur Korrespondenz, und auch dort entscheidet die Messbarkeit über den Ausbau. Ein Maklerunternehmen, das die Bearbeitungszeit je Vorgang vor und nach der Automatisierung kennt, kann gegenüber Versicherern und Kunden mit belegter Servicequalität argumentieren. Wie Vermittler die Unterstützung ihrer Versicherer erleben, zeigt der Beitrag zur FHDW-Studie unter Vermittlern.
Was das Management konkret veranlassen sollte
Ein Kennzahlenlexikon verabschieden, das Durchlaufzeit, Dunkelverarbeitungsquote und Korrekturquote für alle KI-Anwendungsfälle einheitlich definiert.
Ausgangswerte erheben, bevor ein neuer Anwendungsfall startet, und für laufende Fälle nachträglich den besten verfügbaren Vergleichswert festhalten.
Je Anwendungsfall einen fachlichen Eigentümer benennen, der Zielwert und Berichtsrhythmus verantwortet.
Nutzung und Korrekturen sichtbar machen, damit die Sicht der Beschäftigten im Bericht ankommt.
Quartalsweise über Ausbau oder Einstellung entscheiden und diese Entscheidung an den Kennzahlen begründen.
Häufige Fragen
Wie viele Versicherer messen ihre KI nicht?
Nach dem „World Property and Casualty Insurance Report 2026“ von Capgemini erfassen 42 Prozent der befragten Schaden- und Unfallversicherer keinerlei KI-Kennzahlen.
Welche Kennzahl eignet sich für den Einstieg?
Die Korrekturquote: Sie zeigt, wie oft Beschäftigte Ergebnisse eines Systems ändern müssen, und damit, ob die KI Arbeit tatsächlich abnimmt.
Wer sollte für die Wirkungsmessung verantwortlich sein?
Ein fachlicher Eigentümer je Anwendungsfall, nicht die IT allein. Er verantwortet Ausgangswert, Zielwert und den regelmäßigen Bericht.
Weitere Beiträge zu Steuerung, Plattformen und Anwendungsfällen bündelt das Dossier KI-Strategie & Plattformen.
Wie gut die eigene KI gesteuert ist, lässt sich an einer Frage ablesen: Welche messbare Wirkung hatten die laufenden Anwendungsfälle im letzten Quartal? Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


