Insight
Vermittleraufsicht und Vergütung: das Dossier für das Management
Wohlverhaltensaufsicht, Kleinanlegerstrategie, Altersvorsorgedepot und KI-Kompetenz: Das Dossier ordnet, was Vermittler und Versicherer jetzt vorbereiten.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Vergütung im Vermittlermarkt wird zur Frage des belegbaren Kundennutzens. Vorn liegen Unternehmen, die Beratung, Dokumentation und Vergütung als einen Prozess führen und den Nachweis aus dem Tagesgeschäft liefern.

Die wichtigsten Erkenntnisse
Kein Provisionsverbot, aber der Nutzen muss belegt werden
Die Beratungsdokumentation wird zum Qualitätsmerkmal
Vergütung verschiebt sich vom Abschluss in den Bestand
Vergütung braucht künftig eine Begründung
Im Vermittlermarkt verschieben sich die Spielregeln gleichzeitig an mehreren Stellen. Die BaFin richtet ihre Wohlverhaltensaufsicht, also die Aufsicht über den fairen Umgang mit Kundinnen und Kunden, stärker auf Beratung und Kundennutzen aus. In Brüssel steht die Kleinanlegerstrategie vor der Abstimmung im Europäischen Parlament, und ab 2027 gilt die neue geförderte Altersvorsorge.
Provisionen und Courtagen bleiben erlaubt, doch ihr Nutzen für die Kundschaft muss sich künftig belegen lassen. Wer Beratung, Dokumentation und Vergütung als einen zusammenhängenden Prozess führt, kann diesen Nachweis aus dem Tagesgeschäft heraus erbringen.
Die Übersicht bündelt die Beiträge auf sotica.de zu Beratungsdokumentation, Vergütung im Wandel, Altersvorsorgedepot, KI-Kompetenzpflicht und den Folgen für Maklerunternehmen, Maklerpools, Vertriebsgesellschaften und Versicherer mit Vermittlervertrieb.
Worum es für Management und Bereichsleitung geht
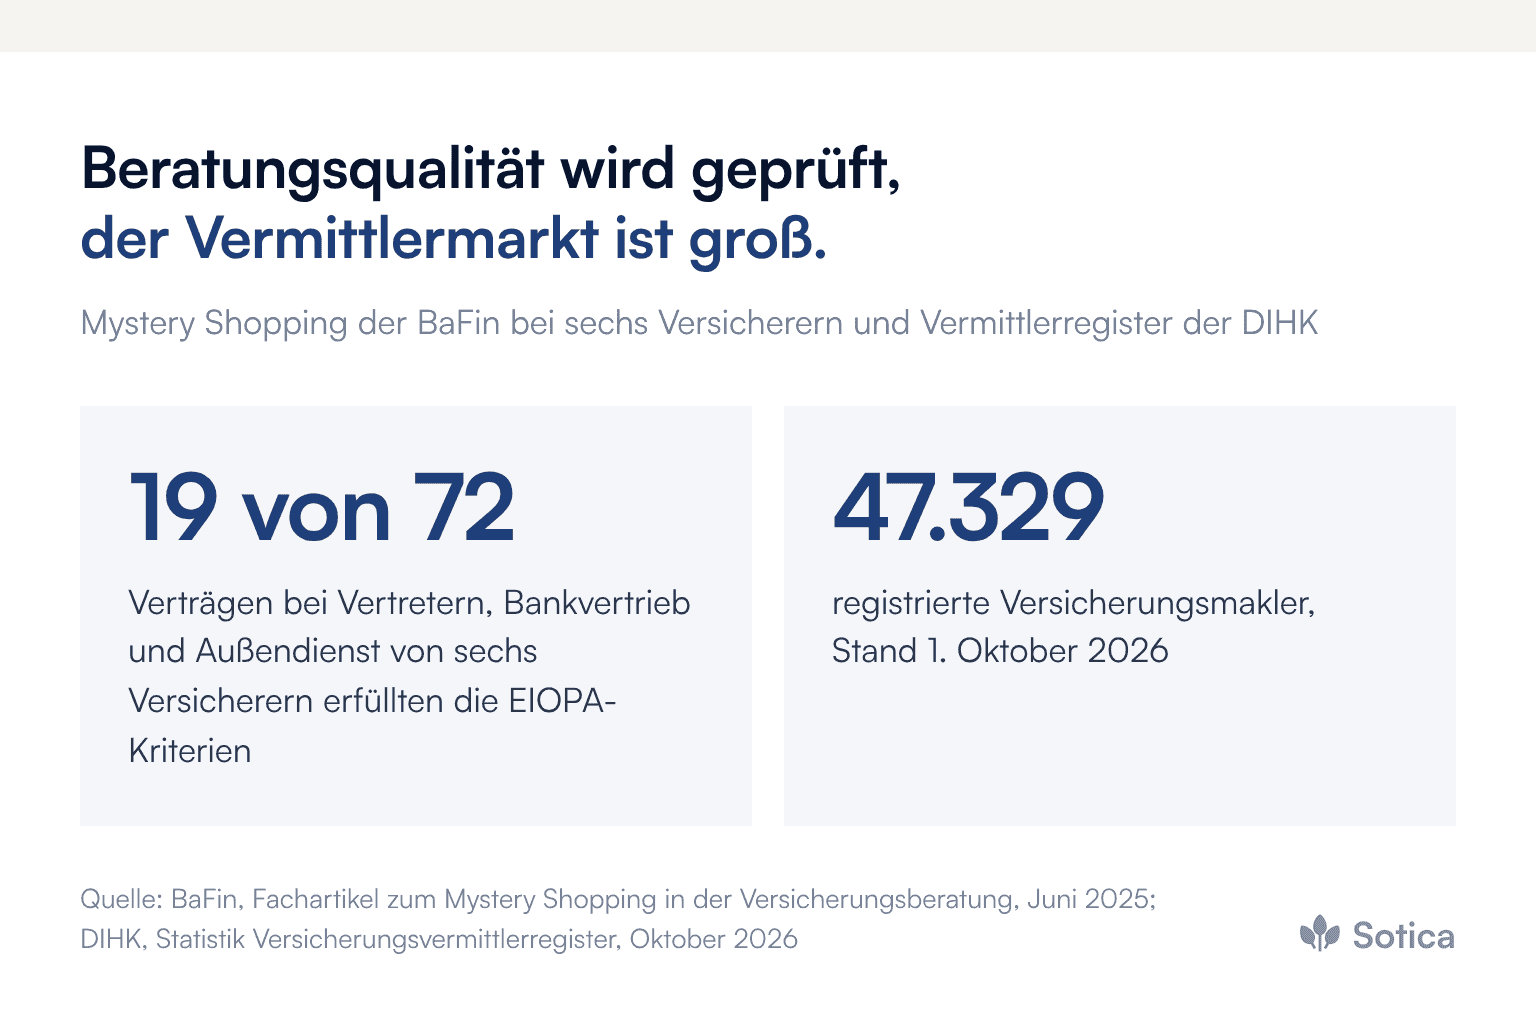
Die Qualität der Beratung ist messbar geworden. In einem Mystery Shopping, über das die BaFin im Juni 2025 berichtete, wurden 72 Beratungsgespräche mit Vertragsabschluss bei sechs Versicherern und ihren Vertriebspartnern ausgewertet, durchgeführt von März bis Juni 2024. Nur etwa die Hälfte der Versicherer dokumentierte, ob das empfohlene Produkt geeignet war, und nur 19 der 72 Verträge erfüllten die Kriterien der europäischen Versicherungsaufsicht EIOPA zu Rendite, Risiko und Nachhaltigkeit. Die BaFin selbst bezeichnet die Stichprobe als nicht repräsentativ und setzt das Mystery Shopping fort.
Der Befund betrifft den Vertrieb der Versicherer; für den gesamten Vermittlermarkt zeigt das Register die Größenordnung. Nach der Statistik des Versicherungsvermittlerregisters der DIHK mit Stand 1. Oktober 2026 sind 179.065 Eintragungen von Versicherungsvermittlern verzeichnet, darunter 47.329 Versicherungsmakler mit Erlaubnis nach § 34d Absatz 1 Gewerbeordnung. Das Register erfasst alle eingetragenen Vermittler, es handelt sich also um eine Vollerhebung.
Für Management und Bereichsleitung heißt das: Die Debatte verlagert sich von der Frage, ob Provisionen erlaubt sind, zur Frage, wie gut sich Beratung und Vergütung begründen lassen. Ein lückenloses Beratungsprotokoll, eine nachvollziehbare Geeignetheitsprüfung und eine transparente Kostendarstellung werden damit zu Merkmalen guter Beratung, die sich auch gegenüber Produktgebern und Kundschaft zeigen lassen.
Für Versicherer mit Vermittlervertrieb kommt hinzu, dass nach § 48a Versicherungsaufsichtsgesetz die Vertriebsvergütung nicht im Widerspruch zum bestmöglichen Kundeninteresse stehen darf. Vergütungssysteme, Bonifikationen und Vertriebsziele gehören deshalb gemeinsam auf den Prüfstand mit den Prozessen der Maklerbetreuung.
Welche Entscheidungen jetzt anstehen
Fünf Fragen bestimmen die Position im Vermittlermarkt der kommenden Jahre:
Wie lässt sich der Nutzen der eigenen Vergütung für die Kundschaft belegen, bevor die Kleinanlegerstrategie dies verlangt?
Entstehen Beratungsprotokoll und Geeignetheitsprüfung heute vollständig im Arbeitsablauf oder erst nachträglich?
Welche Rolle sollen laufende Vergütungen wie Bestandsprovisionen und Courtagen im Verhältnis zur Abschlussvergütung spielen?
Wie wird das Altersvorsorgedepot in Beratung, Produktauswahl und Courtageabrechnung eingebunden?
Welche Maßnahmen zur KI-Kompetenz sind getroffen, und wo unterstützt KI bereits Dokumentation und Bestandsauswertung?
Was ändert die Kleinanlegerstrategie an Provisionen und Courtagen?
Ein EU-weites Provisionsverbot kommt nicht, doch Zuwendungen, also Provisionen und Courtagen von Produktgebern, müssen der Kundschaft einen greifbaren Nutzen bringen und getrennt ausgewiesen werden. Darauf haben sich Rat und Parlament im Trilog, dem Verhandlungsverfahren mit der Kommission, am 18. Dezember 2025 politisch geeinigt. Die Mitgliedstaaten dürfen weiterhin strengere Regeln bis hin zu einem Verbot einführen.
Hinzu kommt eine Preis-Leistungs-Prüfung, auf Englisch Value for Money: Anbieter müssen alle Kosten erfassen und prüfen, ob sie gerechtfertigt und verhältnismäßig sind, sonst darf das Produkt nicht in den Vertrieb. Für Versicherungsanlageprodukte entstehen dafür Vergleichsmaßstäbe der Aufsicht, die Details regeln technische Standards. Zum Stand 17. Oktober 2026 haben die Mitgliedstaaten den Kompromiss im Juni 2026 gebilligt, der Wirtschaftsausschuss des Parlaments hat am 23. Juni 2026 zugestimmt, und die Abstimmung im Plenum ist für den 11. November 2026 vorgesehen. Nach Veröffentlichung im Amtsblatt haben die Mitgliedstaaten 24 Monate für die Umsetzung, angewendet werden die Regeln nach 30 Monaten.
In Deutschland hält der Koalitionsvertrag von 2025 fest, dass honorar- und provisionsbasierte Finanzberatung nebeneinander erhalten bleiben. Zugleich will die Koalition prüfen, ob die Instrumente der Missstandsaufsicht der BaFin ausreichen, um Fehlanreize zu verhindern.
Courtageabrechnung: Der Prozess, den jeder hat und keiner führt
Maklerbetreuung als strategische Funktion: Drei Hebel für Versicherer
Maklerpools in Investorenhand: Was die Anbindung jetzt wert ist
Was bedeutet das Altersvorsorgedepot für Beratung und Vergütung?
Mit dem Altersvorsorgedepot verschiebt sich die Vergütung in der geförderten Vorsorge vom Abschluss in die Laufzeit. Ab 1. Januar 2027 müssen in zertifizierten Verträgen die angesetzten Abschluss- und Vertriebskosten gleichmäßig auf die vereinbarte Ansparphase verteilt werden, soweit sie nicht als Prozentsatz der Beiträge erhoben werden, so das neu gefasste Altersvorsorgeverträge-Zertifizierungsgesetz.
Das Altersvorsorgereformgesetz hat der Bundestag am 27. März 2026 beschlossen, der Bundesrat am 8. Mai 2026 gebilligt. Für das Standarddepot sind die Effektivkosten, also die jährliche Renditeminderung durch alle Kosten, auf 1,0 Prozent begrenzt. Beratung trägt sich unter diesen Bedingungen nur mit effizienten Abläufen, und der bestehende Riester-Bestand wird zum wichtigsten Beratungsanlass.
Altersvorsorgedepot in der Beratung: Der Riester-Bestand ruft
Altersvorsorgedepot: Was ab 2027 für Anbieter wirklich zählt
Standarddepot mit Kostendeckel: der neue Preisanker der Vorsorge
Wie bleibt die Beratungsdokumentation beherrschbar?
Die Beratungsdokumentation wird beherrschbar, wenn sie im Gespräch entsteht und nicht danach. Nach § 61 Versicherungsvertragsgesetz sind Wünsche und Bedürfnisse zu erfragen, die Gründe für jeden Rat zu nennen und die Beratung zu dokumentieren, nach § 62 in Textform vor Vertragsschluss. Diese Pflichten gehen auf die europäische Versicherungsvertriebsrichtlinie IDD zurück.
Hier liegt ein naheliegender Einsatz für KI: Gesprächsnotizen strukturieren, Bedarf und Empfehlung abgleichen, fehlende Angaben markieren und das Beratungsprotokoll vorbereiten. Die Verantwortung für den Rat bleibt bei Vermittlerin und Vermittler, der Aufwand für die Nachweise sinkt.
IDD-Beratungsprotokoll digital: Warum Papier in der Versicherungsberatung kein Standard mehr ist.
KI im Maklervertrieb: Kunden wollen Hilfe, keine Empfehlungen
Geeignetheitserklärung: Beratung dokumentieren, ohne den Vertrieb auszubremsen
KI-Gesprächsanalyse im Vertrieb: Was aus jedem Beratungsgespräch lernbar ist.
Was verlangt die KI-Kompetenzpflicht von Maklerunternehmen?
Wer KI im Unternehmen einsetzt, muss Maßnahmen ergreifen, um die KI-Kompetenz der Mitarbeitenden zu fördern. Artikel 4 der KI-Verordnung gilt seit dem 2. Februar 2025 für Anbieter und Betreiber von KI-Systemen, Betreiber sind auch Unternehmen, die fremde KI-Tools in eigener Verantwortung nutzen.
Seit dem 27. Juli 2026 gilt die Vorschrift in der durch den sogenannten KI-Omnibus geänderten Fassung: Statt ein bestimmtes Kompetenzniveau sicherzustellen, sind Maßnahmen zur Förderung der KI-Kompetenz zu ergreifen. Für Vermittler lässt sich das gut mit der bestehenden Weiterbildungspflicht von 15 Stunden je Kalenderjahr nach § 34d Absatz 9 Gewerbeordnung verbinden.
60 Prozent der Makler sind nicht auf die KI-Kompetenzpflicht vorbereitet. Das ist eine Chance.
Artikel 4 AI Act: Was nach dem Omnibus von der KI-Kompetenz bleibt
KI im Maklerbüro: Tools nach Datenschutz und Zeitgewinn auswählen
Lokale KI-Modelle oder Cloud-KI: Was für Makler wirklich passt
Was bedeuten Konsolidierung und Nachfolge für Maklerunternehmen?
Konsolidierung und Nachfolge verstärken die Wirkung der neuen Regeln, denn ein Maklerbestand mit sauberer Dokumentation und tragfähigem Vergütungsmodell ist leichter zu übertragen und zu bewerten. Vertiefungen zu Zukäufen, Integration und Maklerbetreuung bündeln die beiden Dossiers zum Vermittlermarkt und zur Integration.
Der Maklermarkt sortiert sich: wer kauft, wer verkauft, wer wartet
Maklerbetreuung und Vermittlermarkt: das Dossier für das Management
Häufige Fragen
Kommt ein Provisionsverbot?
Auf EU-Ebene nicht: Die Kleinanlegerstrategie sieht kein allgemeines Verbot vor, erlaubt den Mitgliedstaaten aber strengere Regeln. Der Koalitionsvertrag von 2025 hält an der Provisionsberatung neben der Honorarberatung fest.
Ab wann gelten die Regeln der Kleinanlegerstrategie?
Noch nicht. Das Plenum des Europäischen Parlaments soll am 11. November 2026 abstimmen, danach folgen die formale Annahme durch den Rat und die Veröffentlichung. Angewendet werden die meisten Regeln 30 Monate nach Veröffentlichung im Amtsblatt.
Kann KI das Beratungsprotokoll übernehmen?
KI kann das Protokoll vorbereiten, Lücken erkennen und Angaben abgleichen. Die Verantwortung für Rat und Dokumentation bleibt beim Menschen, der das Ergebnis prüft und freigibt.
Wie gut Beratungsdokumentation, Vergütungsmodell und Courtageabrechnung im eigenen Unternehmen heute zusammenpassen, ist der natürliche Ausgangspunkt für die nächsten Schritte. Auf ein erstes Gespräch darüber freuen wir uns.
Dominik Winkel
Gründer und Managing Partner